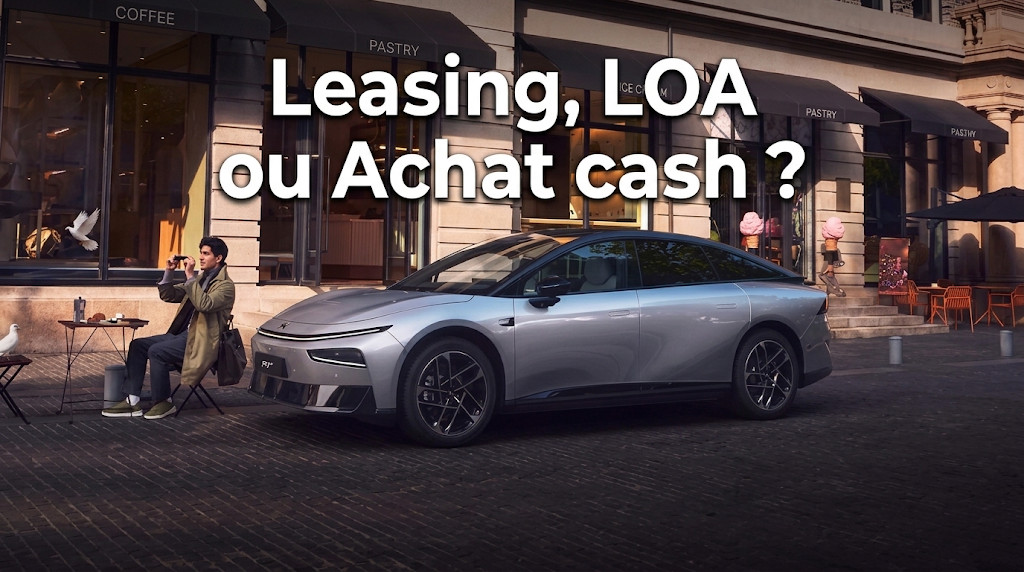
Une berline électrique peut se financer de plusieurs manières : achat cash, LOA ou leasing. Parmi ces solutions, y en a-t-il une plus rentable qu’une autre ? Pas forcément. La plus économique dépend surtout de votre budget, de votre kilométrage annuel et de la durée de conservation du véhicule. Décryptage des différentes options de financement pour choisir la formule la plus adaptée à votre profil.
Achat cash : l’option la plus rentable sur le long terme
L’achat cash permet de devenir directement propriétaire de la voiture achetée. Vous payez le véhicule comptant, sans mensualités, sans intérêts et sans contrat de location. Pour une berline électrique, cette option peut être très intéressante si vous prévoyez de la conserver plusieurs années.
Cette option de financement offre aussi une vraie liberté d’usage. Il n’y a pas de plafond kilométrique, pas de frais de restitution en fin de contrat ni de contrainte liée à l’état du véhicule. Vous pouvez rouler autant que nécessaire, puis revendre votre voiture quand vous le souhaitez.
Cette liberté a toutefois un coût initial plus élevé. L’achat comptant demande une trésorerie importante dès le départ, contrairement aux autres solutions avec mensualités. Pour évaluer le budget d’une berline électrique à l’achat, vous pouvez prendre pour exemple la P7+ Xpeng.
LOA : une formule avec plus de souplesse pour tester l’électrique
La location avec option d’achat permet de louer une voiture pendant une durée définie. À la fin du contrat, vous pouvez l’acheter ou la restituer. Juridiquement, la LOA fonctionne comme un crédit à la consommation. Il faut donc regarder le coût total de l’opération, et pas seulement le montant des mensualités.
Son principal avantage tient à sa souplesse. La LOA permet de rouler dans une berline électrique récente, avec un besoin de trésorerie plus faible qu’un achat cash. Elle peut aussi rassurer les conducteurs qui hésitent encore à s’engager durablement dans l’électrique. Vous testez le véhicule pendant quelques années, tout en gardant la possibilité d’en devenir propriétaire ensuite.
Mais les limites existent. Si vous allez au bout du contrat et rachetez la voiture, le coût total dépasse celui d’un achat comptant. Si vous la restituez, les loyers versés sont définitivement perdus. Des frais peuvent aussi s’ajouter en fin de contrat, comme d’éventuelles rayures ou le dépassement du kilométrage prévu. La LOA séduit par sa flexibilité, mais elle demande de lire les conditions du contrat avec attention.
Leasing / LLD : rouler l’esprit plus léger
La location longue durée, souvent appelée leasing dans le langage courant, fonctionne différemment de la LOA. Elle permet d’utiliser une voiture pendant plusieurs années, sans en devenir propriétaire à la fin du contrat. La LLD s’apparente donc à une location classique, généralement prévue sur une durée de 36 à 60 mois.
Cette solution convient aux conducteurs qui veulent maîtriser leur budget et rouler dans un véhicule récent. Elle évite aussi de gérer la revente, sans avoir à se soucier directement de la dépréciation pendant l’utilisation de l’auto. Selon les contrats, certains services peuvent également être intégrés aux mensualités, comme l’entretien ou l’assistance.
Cette tranquillité d’esprit présente néanmoins des contreparties. Les mensualités prennent en compte la perte de valeur du véhicule, les services inclus et la rémunération du loueur. Le contrat fixe aussi un kilométrage à respecter et des conditions de restitution. En cas de non-respect des conditions prévues, des frais peuvent s’ajouter. La LLD convient donc surtout aux conducteurs qui veulent un cadre clair et connaissent dès le départ leurs besoins en mobilité.
Quelle option est la plus rentable pour financer une berline électrique ?
Toutes les solutions de financement peuvent avoir leur mot à dire. Le bon choix dépend surtout de votre façon d’utiliser la voiture. La durée de conservation, le kilométrage, le budget de départ ou l’envie d’être propriétaire sont les critères clés qui font vraiment la différence.
Voici un récapitulatif de l’option à éventuellement choisir selon votre profil :
| Profil | Option pertinente | Pourquoi ? |
| Vous souhaitez garder votre voiture longtemps | Achat cash | Pas d’intérêts ni de loyers sur la durée |
| Vous voulez tester l’électrique | LOA | Possibilité d’acheter ou de restituer |
| Vous changez souvent de véhicule | Leasing / LLD | Budget lisible et renouvellement simple |
| Vous roulez beaucoup | Achat cash | Moins de contraintes kilométriques |
| Vous voulez éviter la revente | Leasing / LLD | Restitution du véhicule en fin de contrat |
Au final, l’achat cash est la formule la plus pertinente si vous vous projetez sur le long terme, car c’est souvent là que vous limitez le coût global. La LOA est idéale si vous hésitez encore à acheter une berline électrique, car elle garde une porte ouverte en fin de contrat. La LLD, elle, est à privilégier si vous misez surtout sur la simplicité d’usage et la tranquillité d’esprit.