Contexte macroéconomique et état des lieux de l’écosystème Internet africain
L’écosystème numérique africain évolue au sein d’un environnement macroéconomique complexe où la résilience des économies locales est mise à rude épreuve par des vents contraires majeurs. La Banque africaine de développement (BAD) a révisé ses prévisions de croissance du PIB continental à la baisse, s’établissant à 3,4 % pour 2023 et 3,8 % pour 2024. Cette décélération résulte de la combinaison de chocs mondiaux, de perturbations climatiques, d’une inflation persistante, ainsi que du fardeau critique du service de la dette — particulièrement aigu dans des économies moteurs comme l’Éthiopie et le Kenya — et d’un chômage structurel élevé au Nigéria et en Afrique du Sud.
Dans cette perspective, l’analyse du Système de Noms de Domaine (DNS) ne saurait être abordée comme une simple question technique d’adressage. Le DNS constitue le levier invisible mais fondamental de la souveraineté numérique continentale, du développement de l’économie politique des TIC et de la rétention de la valeur ajoutée locale.
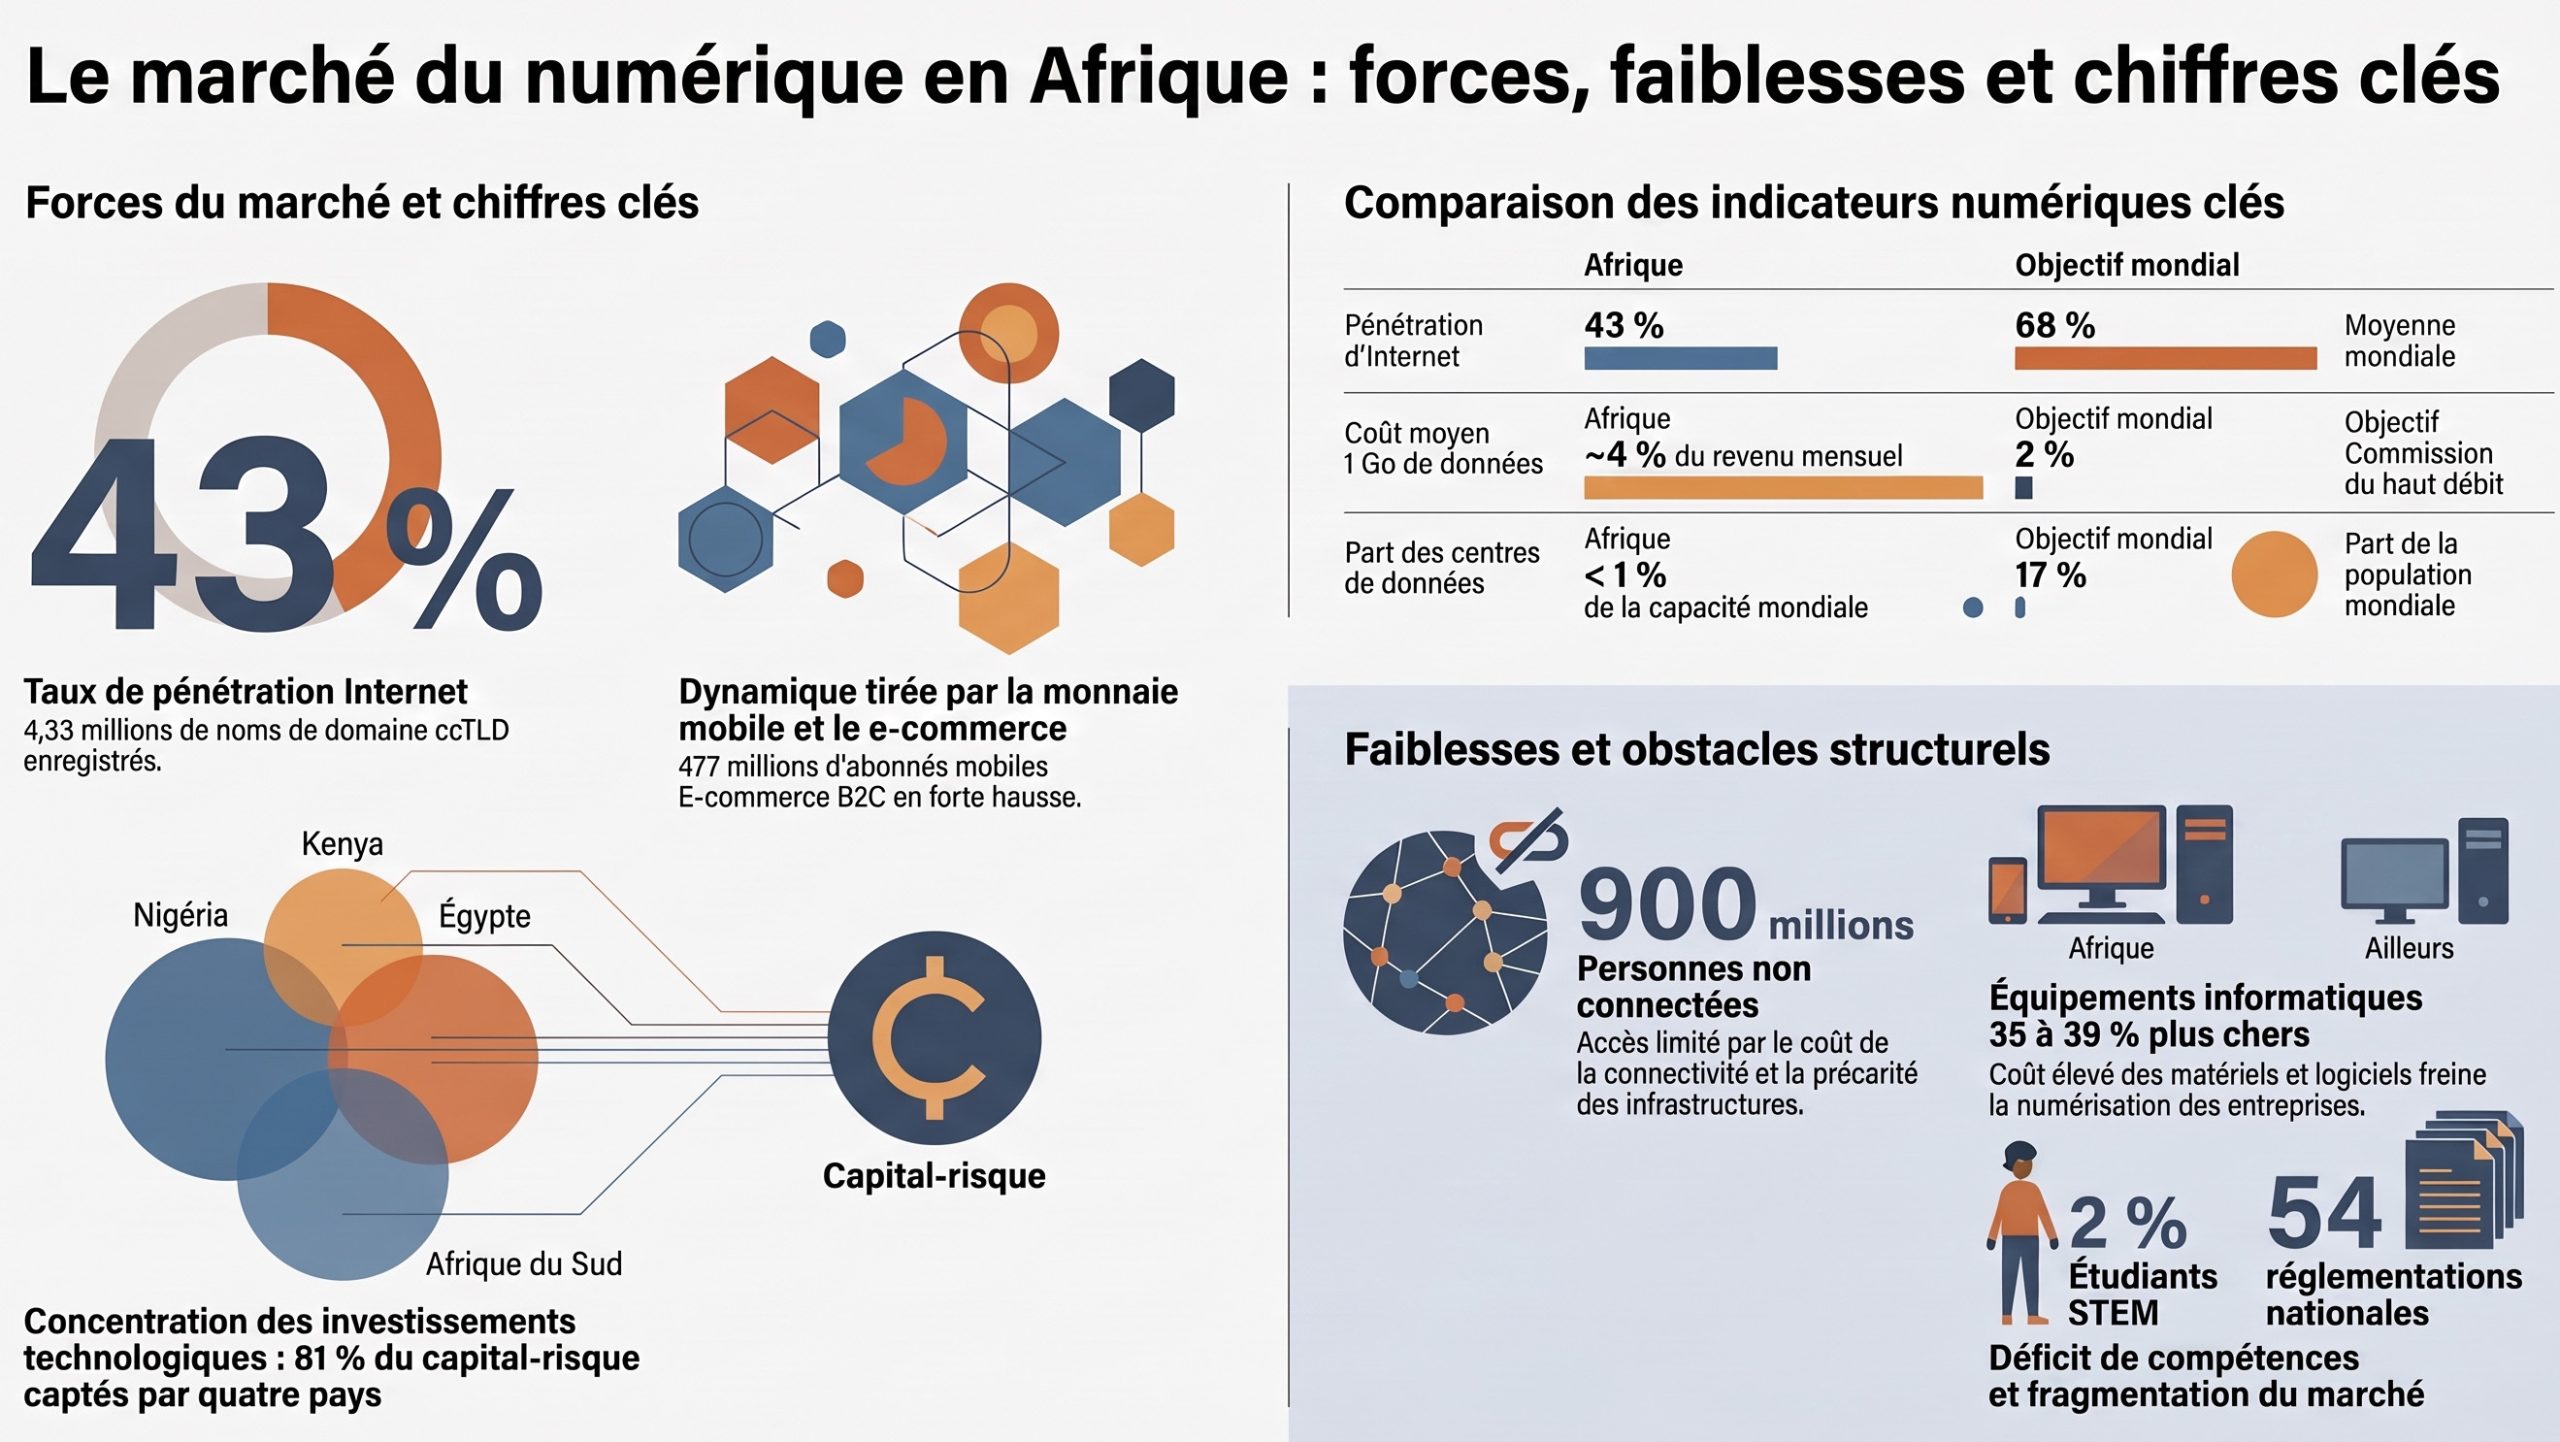
En matière d’accès, l’Afrique a enregistré une progression significative : le nombre d’utilisateurs d’Internet est passé de 4,5 millions en 2000 à près de 600 millions en 2022. Le taux de pénétration est ainsi passé de 29 % en 2016 à 43 % en 2022. Néanmoins, le continent accuse toujours un retard marqué face à la moyenne mondiale de 68,6 %. Cette moyenne globale masque de surcroît des disparités extrêmes : la pénétration s’échelonne de 6,8 % (soit ~7 %) en Érythrée à plus de 83,8 % en Algérie et 85 % au Kenya.
À cette fracture géographique s’ajoutent des écarts d’usage structurels fondés sur le genre et le lieu de résidence. En 2020, l’écart de genre atteignait 11 points en Afrique (24 % de femmes connectées contre 35 % d’hommes), contre 5 points à l’échelle mondiale (57 % contre 62 %). De même, le taux d’utilisation grimpe à 50 % en zone urbaine, alors qu’il s’effondre à 15 % en zone rurale.
| Indicateur d’usage d’Internet (2020) | Afrique | Moyenne Mondiale |
| Zone Urbaine | 50 % | 76 % |
| Zone Rurale | 15 % | 39 % |
| Pénétration – Femmes | 24 % | 57 % |
| Pénétration – Hommes | 35 % | 62 % |
| Jeunes (15-24 ans) | 40 % | 71 % |
| Reste de la population | 27 % | 57 % |
| Pénétration Globale | 33 % (43 % en 2022) | 63 % (68,6 % en 2022) |
Les barrières financières et logiques continuent d’inhiber la création de services Web et la demande de noms de domaine. Le coût de la donnée mobile demeure un facteur restrictif majeur : pour un forfait mensuel de seulement 1 Go de données, l’utilisateur africain moyen doit consacrer environ 4 % de son revenu national brut (RNB) par habitant, soit le double du seuil plafond de 2 % recommandé par la Commission du haut débit des Nations Unies.
En outre, l’accès à Internet sur le continent s’effectue quasi exclusivement via des terminaux mobiles sous forme de connexions facturées au mégaoctet (metered connections). Ce modèle de tarification à l’usage dissuade la navigation prolongée, freine le développement de sites Web complexes et restreint la demande de noms de domaine.
Ce frein économique est accentué par le déficit chronique d’électrification fiable, indispensable au fonctionnement continu des stations de base et des infrastructures numériques. Comme le souligne le rapport de la GSMA (Energy Challenges for Mobile Networks in Sub-Saharan Africa), la viabilité des réseaux et des centres de données dépend d’un accès urgent à une énergie propre et stable. Sur le plan des ressources logiques, le continent souffre d’une sous-allocation critique, ne détenant que 2,4 % des adresses IPv4 et 1 % des adresses IPv6 mondiales.
Néanmoins, la demande sous-jacente s’annonce massive. Selon les projections d’Ericsson, le trafic de données mobiles par smartphone en Afrique subsaharienne doit quadrupler d’ici 2028, passant d’une moyenne de 4,6 Go par mois et par utilisateur (et 2,9 Go en 2021) à plus de 18 Go à 19,5 Go par mois.
En parallèle, l’infrastructure dorsale s’est renforcée : la fibre optique terrestre dépassait 1,1 million de kilomètres en 2022, et l’ensemble des pays côtiers est connecté à au moins un câble sous-marin, à la seule exception de l’Érythrée (qui demeure également privée d’interconnexion terrestre transfrontalière).
L’écosystème d’interconnexion s’est également structuré, le nombre de points d’échange Internet (IXP) opérationnels étant passé de 36 dans 26 pays en 2016 à 63 dans 38 pays en 2023. Il existe une corrélation directe entre la densité d’IXP et de centres de données (Data Centres) dans un pays et la maturité de son marché DNS local : la présence d’IXP permet le peering local, réduit la latence et les coûts de bande passante internationale, et crée le socle technique nécessaire à l’hébergement in-country.
La consolidation de ces infrastructures physiques d’interconnexion conditionne directement la structure, la valorisation économique et la souveraineté du marché des noms de domaine en Afrique.
2. Cartographie, volume et valorisation financière du marché des noms de domaine en Afrique
L’industrie du DNS constitue un actif stratégique pour le développement économique et la souveraineté numérique des États africains. La réservation et l’usage d’extensions nationales (ccTLD) ou génériques (gTLD) ne se limitent pas à un identifiant technique : ils constituent le support de la présence en ligne des entreprises, de la numérisation des services publics et de la captation de valeur par les fournisseurs de services d’hébergement et de développement local.
L’espace d’adressage de premier niveau du continent comprend 54 ccTLDs latins, 6 extensions en caractères arabes issus du processus de Fast Track des Noms de Domaine Internationalisés (IDN) — attribués à l’Algérie (الجزائر.), l’Égypte (مصر.), la Mauritanie (موريتانيا.), le Maroc (المغرب.), le Soudan (سودان.) et la Tunisie (تونس.) —, 3 extensions géographiques de villes (.CAPETOWN, .DURBAN et .JOBURG), ainsi que l’extension continentale .AFRICA. Déléguée au registre South African ZA Central Registry (ZACR) avec le soutien formel de l’Union Africaine, l’extension .AFRICA comptabilise environ 67 000 domaines actifs.
À la fin de l’année 2023, le volume global de domaines enregistrés sous les ccTLD africains atteignait 4,33 millions. En parallèle, les entités africaines détiennent environ 1,4 million de domaines sous des gTLD, dont une écrasante majorité (~1,2 million) en .COM. Bien que le volume total des ccTLD ait plus que doublé (+203 %) depuis 2016, la densité continentale de noms de domaine reste marginale : l’Afrique compte en moyenne 3 noms de domaine pour 1 000 habitants, contre une moyenne mondiale de 45 pour 1 000.
================================================================================
MÉTRIQUES CLÉS DU MARCHÉ DNS AFRICAIN (2023)
================================================================================
• Volume total des ccTLDs africains      : 4,33 millions (+203 % depuis 2016)
• Volume des gTLDs détenus par africains : 1,40 million (dont ~1,2M en .COM)
• Densité d'adressage DNS                : Afrique = 3 dom. / 1 000 hab.
                                           Monde   = 45 dom. / 1 000 hab.
================================================================================
L’évaluation économique du secteur révèle d’importants écarts entre la valeur directe captée sur le continent et son potentiel global. L’analyse des ventes de ccTLD aux tarifs pratiqués par les registres locaux représente un chiffre d’affaires direct de 17,5 millions USD. Appliquée aux tarifs internationaux moyens, la valeur théorique de ces mêmes ccTLD s’élève à 101 millions USD. En ajoutant les 16 millions USD générés par les gTLD détenus par des résidents africains, le marché direct s’établit à 137 millions USD.
Toutefois, en appliquant les facteurs multiplicateurs de l’écosystème numérique (incluant l’hébergement web, la création de sites, le conseil en ingénierie informatique, le marketing digital et les services de commerce électronique), l’industrie africaine du DNS génère une valeur économique globale proche de 1 milliard de dollars USD.
Cette valeur est extrêmement concentrée : 74 % des revenus continentaux sont générés par seulement 10 marchés (l’Afrique du Sud, le Nigéria, le Maroc, le Kenya, l’Angola, la Tunisie, la Somalie, Maurice, l’Égypte et le Zimbabwe/Ouganda).
================================================================================
VALORISATION FINANCIÈRE DE L'ÉCOSYSTÈME DNS
================================================================================
• Marché ccTLD aux tarifs locaux direct       : 17,5 millions USD
• Marché ccTLD valorisé aux tarifs int.       : 101,0 millions USD
• Marché total direct (ccTLD + gTLD locaux)   : 137,0 millions USD
• VALEUR GLOBALE DE L'ÉCOSYSTÈME ÉLARGI       : ~ 1,0 MILLIARD USD
• Concentration des revenus (Top 10 pays)     : 74 % du marché total
================================================================================
Un problème structurel réside dans la localisation de l’infrastructure d’hébergement et des contenus. Sur un total de 644 millions de pages Web africaines indexées par Google, 66 % sont concentrées dans seulement dix pays (Afrique du Sud, Nigéria, Égypte, Maroc, Kenya, Tunisie, Tanzanie, Algérie, Maurice, Saint-Tomé-et-Principe).
Surtout, le continent fait face à une fuite massive de ses données via l’hébergement offshore : dans 41 pays africains, plus de 95 % des domaines sous gTLD appartenant à des entités locales sont hébergés sur des serveurs situés hors d’Afrique. Cette dépendance vis-à-vis de l’étranger prive les acteurs locaux d’hébergement de revenus majeurs, aggrave le déficit de la balance des paiements en devises et dégrade l’expérience utilisateur en imposant des temps de latence élevés dus aux détours du trafic international.
Cette hétérogénéité des volumes et cette fuite de l’hébergement imposent une mesure rigoureuse et comparative de la performance des registres nationaux.
3. Analyse comparative des performances nationales et de la maturité numérique (CDSI)
Afin d’évaluer la maturité et l’efficacité des marchés DNS nationaux de manière objective, l’étude applique la méthodologie de l’Indice de Succès DNS par Pays (Country DNS Success Index – CDSI). Le CDSI constitue un outil décisionnel composite permettant de classer les 54 pays africains et d’identifier les facteurs de réussite ainsi que les goulots d’étranglement.
L’indice CDSI repose sur la pondération de 8 critères quantitatifs et qualitatifs :
- Le volume total de domaines enregistrés sous le ccTLD national.
- Le nombre de gTLD détenus par des déposants locaux.
- Le volume de pages Web locales indexées par Google.
- Le prix moyen d’enregistrement sous le ccTLD.
- Le nombre de registrars (bureaux d’enregistrement) accrédités par le registre.
- Le taux de sites Web effectivement hébergés in-country.
- La présence et la maturité des points d’échange Internet (mesuré par l’indice IXP Figure of Merit – FoM).
- Le taux de pénétration d’Internet au sein de la population.
L’application du CDSI met en évidence un groupe de champions régionaux structurés. L’Afrique du Sud (.ZA) domine le continent de manière incontestée avec plus de 1,2 million de domaines actifs, gérés par un registre mature (ZARC) s’appuyant sur un réseau de 622 registrars accrédités. Les autres marchés leaders incluent le Nigéria (.NG), le Kenya (.KE), le Maroc (.MA), la Tanzanie (.TZ), la Tunisie (.TN), l’Égypte (.EG), Maurice (.MU), l’Ouganda (.UG) et le Botswana (.BW).
Le tableau ci-dessous récapitule les performances des cinq premiers champions continentaux sur les métriques clés de l’écosystème :
| Pays / ccTLD | Volume ccTLD (2023) | Nombre de Registrars Accrédités | Taux / Statut d’Hébergement Local | IXP & Infrastructures Clés |
| Afrique du Sud (.ZA) | > 1 200 000 | 622 (ZARC) | Très élevé (Hébergement local dominant) | Écosystème le plus dense du continent, nœuds d’échange majeurs (JINX, CINX, DINX), Data Centres de classe mondiale. |
| Nigéria (.NG) | ~ 160 000 | Réseau étendu (Multiple) | En croissance (Sous stricte gouvernance NIRA) | IXPN très dynamique, hub de cablage sous-marin, contenu local en plein essor. |
| Kenya (.KE) | ~ 100 000 | Réseau étendu (Exigence locale) | Élevé | Pénétration Internet >85 %, hub majeur de Data Centres en Afrique de l’Est (KIXP). |
| Maroc (.MA) | ~ 55 000 | Réseau accrédité ANRT | Modéré / Fort offshore gTLD | Cadre réglementaire structuré par l’ANRT, souveraineté linguistique (IDN .المغرب). |
| Tanzanie (.TZ) | ~ 27 000 | 72 | En développement (Appui TCRA) | Interconnexion locale renforcée (TIXP), automatisation poussée du registre. |
À l’inverse, plusieurs registres nationaux souffrent d’une sous-performance extrême et comptabilisent moins de 1 000 domaines actifs : l’Érythrée (.ER – 80 domaines), le Soudan du Sud (.SS – 209 domaines), les Comores (.KM – 231 domaines), la Guinée-Bissau (.GW – 399 domaines), le Liberia (.LR – 503 domaines), la Guinée (.GN – 604 domaines) et le Niger (.NE – 947 domaines).
L’analyse technique de ces marchés révèle des défaillances opérationnelles lourdes : absence d’automatisation des enregistrements via le protocole EPP (Extensible Provisioning Protocol), suspension des procédures de dépôt en ligne, traitement manuel sur support papier, absence d’hébergeurs locaux et inexistence d’un réseau commercial de registrars.
Avertissement stratégique souverain : Les dérives des « Domain Hacks »
Un phénomène d’externalisation mal maîtrisé a profondément déformé les statistiques de certains registres africains. Des ccTLD comme le Gabon (.GA), la République Centrafricaine (.CF), la Guinée Équatoriale (.GQ), le Mali (.ML) et la Libye (.LY) ont vu leurs volumes gonfler artificiellement en confiant la gestion de leurs zones à des opérateurs tiers offshore (notamment Freenom ou SafeCow). Ces acteurs proposaient des enregistrements gratuits ou à très bas coût pour capter des trafics internationaux détournés ou exploiter des opportunités linguistiques (domain hacks).
L’effondrement récent de ces partenariats a provoqué la disparition brutale de ces volumes fictifs : le Gabon est passé de 690 000 domaines sous .GA en 2017 à peine 5 000 en 2023, et le Mali est chuté de 240 000 sous .ML à 8 000.
================================================================================
AVERTISSEMENT SOUVERAIN : EFFONDREMENT DES REGISTRES EXTERNALISÉS
================================================================================
• Gabon (.GA) : 690 000 domaines (2017)  ==>  5 000 domaines (2023)
• Mali (.ML)  : 240 000 domaines (2017)  ==>  8 000 domaines (2023)
--------------------------------------------------------------------------------
RISQUE STRATÉGIQUE : L'externalisation de la gestion d'un ccTLD à des tiers
offshore sans transfert de compétences techniques, sans gouvernance locale et
sans modèle économique fondé sur les coûts réels expose l'État à la perte
soudaine de son empreinte numérique et au déréférencement mondial de sa zone.
================================================================================
Les décideurs publics doivent retenir de cet effondrement qu’un ccTLD ne peut construire sa croissance sur des artifices tarifaires ou une sous-traitance opaque. Le succès pérenne exige la levée des freins réglementaires, financiers et UX à l’échelle nationale.
4. Diagnostic des obstacles majeurs et facteurs inhibiteurs du développement
Pour libérer le potentiel de croissance de l’industrie DNS en Afrique — dont le taux de croissance annuel moyen est projeté à 12,4 % —, les autorités publiques et les régulateurs doivent éliminer les barrières qui entravent le secteur.
Freins réglementaires et politiques d’accès restrictives
Les politiques d’enregistrement demeurent excessivement rigides dans 16 pays africains (Algérie, Bénin, Botswana, Burkina Faso, Cap-Vert, Égypte, Gambie, Ghana, Guinée, Guinée-Bissau, Liberia, Maroc, Sénégal, Tanzanie, Tunisie et Zambie). Ces juridictions imposent une exigence de présence légale locale (enregistrement de société ou résidence) pour autoriser la réservation d’un nom de domaine.
D’autres régimes appliquent des règles obsolètes exigeant une correspondance exacte entre le nom de domaine demandé et la raison sociale commerciale ou le nom patronymique du déposant. De plus, les vérifications administratives a priori des droits de propriété intellectuelle alourdissent inutilement les délais. Enfin, les réglementations restrictives sur les contenus en ligne et les menaces sur la liberté d’expression découragent les créateurs de contenus, les blogueurs et les entreprises de développer une présence Web locale.
Frictions financières et rupture de l’expérience utilisateur (UX)
Les plateformes de vente de noms de domaine mondiales reposent majoritairement sur les cartes bancaires internationales (Visa, Mastercard). Or, le taux de bancarisation classique reste faible en Afrique, où le paysage des paiements est largement dominé par le Mobile Money (M-Pesa, Orange Money, Wave, MTN Mobile Money) et les virements bancaires.
L’absence d’intégration des moyens de paiement mobiles locaux au niveau des API de vente constitue une rupture majeure dans le parcours utilisateur, provoquant des taux d’abandon massifs lors de l’achat. Ce constat explique pourquoi 91 % des déposants africains déclarent préférer traiter avec des registrars locaux offrant des moyens de paiement adaptés. Cette friction est aggravée par des tarifs d’enregistrement parfois prohibitifs, fixés par certains registres étatiques sans lien avec leurs coûts techniques réels de gestion.
================================================================================
RECOMMANDATION UX : COUPLAGE EPP ET MOBILE MONEY
================================================================================
[ Interface Utilisateur / Web ]
             |
             v (Demande d'enregistrement)
[ API de Paiement Mobile Money ] ---> (Validation instantanée : M-Pesa/Wave/Orange)
             |
             v (Confirmation de paiement)
[ Connecteur Automatisé EPP ]   ---> (Provisionnement en temps réel dans le Registre)
             |
             v
[ Activation DNS Instantanée (< 60 secondes) ]
================================================================================
Pour résoudre cette rupture UX, il est préconisé d’imposer le couplage direct des API du protocole EPP des registres avec les passerelles de paiement Mobile Money locales. Cette intégration permet la validation financière et le provisionnement technique instantanés du nom de domaine, éliminant les délais de traitement manuels.
Déficits opérationnels des Registres
- Délais d’activation : L’absence de validation automatisée contraint les déposants à attendre plusieurs jours pour la prise en compte de leur domaine, ce qui représente le troisième obstacle le plus cité par les usagers.
- Inexistence d’API EPP : L’incapacité de plusieurs registres à fournir une interface EPP normalisée empêche les registrars internationaux et locaux d’automatiser la distribution des ccTLD.
- Support technique et interfaces défaillants : La faible qualité du support client et la rareté des interfaces bilingues ou ergonomiques découragent les PME et les acteurs non techniciens.
Face à ces blocages, l’harmonisation des politiques publiques et l’adoption des meilleures pratiques régionales constituent des urgences stratégiques.
5. Recommandations stratégiques, meilleures pratiques et projet d’Observatoire du DNS
La transformation de l’industrie africaine du DNS nécessite une action coordonnée entre ministères des TIC, Autorités de Régulation Nationales (ARN), gestionnaires de registres, fournisseurs de services Internet et instances de gouvernance mondiale.
Infrastructures de connectivité et environnement global
- Rétention de l’hébergement in-country : Accélérer le déploiement d’IXP et de centres de données neutres pour réduire la dépendance vis-à-vis de l’hébergement offshore et faire émerger un écosystème d’hébergeurs locaux performants.
- Partage d’infrastructures et couverture mobile : Promouvoir des régulations imposant le partage des infrastructures passives et actives à prix coûtant entre opérateurs télécoms, tout en accélérant la migration des réseaux mobiles vers la 4G et la 5G.
- Fiscalité réduite sur la donnée : Alléger la fiscalité sectorielle pesant sur le trafic de données et les terminaux intelligents afin de faire passer le coût du Go de données sous le seuil de 2 % du RNB par habitant.
Directives politiques et dynamisation du contenu local
- Régulation modernisée et objectifs Union Africaine (UA) : Aligner les cadres réglementaires nationaux sur la Stratégie de Transformation Numérique pour l’Afrique (2020-2030) de l’Union Africaine en adoptant des régimes d’autorisation simplifiés, une régulation ex-post et en visant les objectifs chiffrés suivants :
- Débit minimal garanti de 6 Mbps pour l’ensemble des citoyens.
- Coût de la donnée mobile inférieur à 0,01 USD par Mo.
- Disponibilité de smartphones fabriqués sur le continent à moins de 100 USD.
- Au moins 30 % des contenus numériques développés et hébergés localement en Afrique d’ici 2030.
- Reconnaissance formelle des ccTLD comme des ressources nationales critiques.
- L’État comme « Client Ancre » (Anchor Client) : Rendre obligatoire par décret l’utilisation exclusive du ccTLD national pour l’ensemble des ministères, agences publiques, services d’e-gouvernement et adresses électroniques des agents publics. Élargir impérativement cette obligation par le levier de la commande publique à l’ensemble des universités, établissements d’enseignement supérieur et écoles publiques. Cette mesure crée un effet d’entraînement économique immédiat sur le marché local de l’hébergement et du conseil.
- Suppression de la présence locale obligatoire : Abolir les clauses restrictives de présence locale pour les déposants et remplacer les contrôles a priori des droits de propriété intellectuelle par des procédures de Résolution Alternative des Litiges (ADR) a posteriori, plus rapides et économiques.
Meilleures pratiques pour les Registres ccTLD
- Automatisation intégrale : Implémenter le protocole EPP pour permettre le provisionnement en temps réel des enregistrements, renouvellements et transferts.
- Tarification accessible basée sur les coûts : Fixer un prix de gros abordable, calculé strictement sur les coûts réels de gestion technique de l’infrastructure du registre.
- Paiement mobile nativement intégré : Interconnecter les plateformes de vente aux passerelles de paiement par Mobile Money et virements bancaires locaux.
- Acceptation Universelle (UA) et IDN : Déployer les Noms de Domaine Internationalisés (IDN) et garantir la pleine compatibilité des systèmes applicatifs avec la messagerie électronique en caractères non latins (EAI).
- Transparence et sécurité : Mettre à disposition un annuaire WHOIS/RDAP fonctionnel, déployer DNSSEC et publier la liste actualisée des registrars accrédités.
Feuille de route : Le projet d’Observatoire du DNS africain (Trial Observatory)
Porté par l’ICANN dans le cadre de la Coalition pour l’Afrique Numérique, le projet d’Observatoire du DNS africain apporte une réponse concrète au manque de données fiables nécessaires au pilotage stratégique du secteur.
+-------------------------------------------------------------------+
|                   REGISTRES ccTLD AFRICAINS                       |
+-------------------------------------------------------------------+
                                  |
                                  v (Transfert automatique Zone Files / EPP)
+-------------------------------------------------------------------+
|                  SERVEUR DE NOMS SECONDAIRE                       |
|           (Renforcement de la résilience & DNSSEC)                |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|               OBSERVATOIRE DU DNS AFRICAIN (ICANN)                |
|        (Moteur de collecte automatisé & analyse statistique)       |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|             INTERFACE D'ANALYSE & TABLEAUX DE BORD                |
|  --> Indicateurs de croissance et volumes ccTLD / gTLD            |
|  --> Taux d'hébergement local vs offshore                         |
|  --> Cartographie de déploiement de DNSSEC et IPv6                |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|     DÉCIDEURS PUBLICS (MINISTÈRES, REGULATEURS ARN, ICANN, UA)    |
+-------------------------------------------------------------------+
L’architecture fonctionnelle de l’Observatoire repose sur trois piliers :
- Un serveur de noms secondaire centralisé : Il fournit aux registres africains une infrastructure DNS secondaire sécurisée, améliorant la résilience technique globale des zones nationales face aux attaques de déni de service (DDoS).
- Une collecte automatisée des données : L’analyse continue des fichiers zones (zone files) permet de mesurer l’évolution des volumes ccTLD/gTLD, le taux d’adoption de DNSSEC et la répartition de l’adressage IPv4/IPv6.
- Un tableau de bord décisionnel en temps réel : Il offre aux régulateurs et aux ministères une visibilité sur les taux d’hébergement local, la dynamique des registrars et la valorisation financière de leur marché national.
Un secteur des noms de domaine africain automatisé, sécurisé et techniquement souverain constitue le piler indissociable de l’économie numérique continentale. À l’horizon 2030, la levée des freins réglementaires, l’intégration des paiements mobiles et la généralisation de l’hébergement local permettront à l’Afrique de convertir son potentiel démographique en souveraineté numérique durable.