Por mais de uma década, a engenharia financeira do software B2B parecia um conto de fadas na Faria Lima e nos polos de inovação de São Paulo a Florianópolis. Você contratava um exército de SDRs, vendia licenças por cabeça e deixava a mágica da receita recorrente compor os juros ao longo do tempo. Hoje, essa receita de bolo envelheceu da noite para o dia. Se você está preparando o exit da sua operação ou mapeando alvos de aquisição no mercado brasileiro, agarrar-se aos antigos modelos de valuation SaaS é como tentar cruzar a Marginal Pinheiros usando um Guia Quatro Rodas de 1998: você vai acabar no lugar errado e perder muito dinheiro no caminho.
A chegada massiva da inteligência artificial generativa e dos agentes autônomos dinamitou o contrato social entre o fornecedor de tecnologia e o cliente corporativo. O paradoxo é cruel: quanto mais eficiente o seu software se torna graças à IA, menos funcionários o seu cliente precisa manter para operá-lo. E quanto menor a equipe na folha de pagamento, menos licenças de acesso ele compra de você. Bem-vindo à era em que aprimorar o seu produto encolhe voluntariamente a sua própria base de faturamento.
O fim da era de ouro dos múltiplos sobre receita recorrente
Historicamente, aplicar um múltiplo entre 3x e 5x sobre a receita recorrente anual (ARR) funcionava como a régua confortável para precificar uma empresa de software B2B saudável e lucrativa. Em 2026, esse reflexo contábil se transformou no atalho mais rápido para pagar caro por um cubo de gelo derretendo ao sol. Compradores experientes e fundos de private equity já não olham para o crescimento bruto do ARR sem dissecar sua composição exata com lupa.
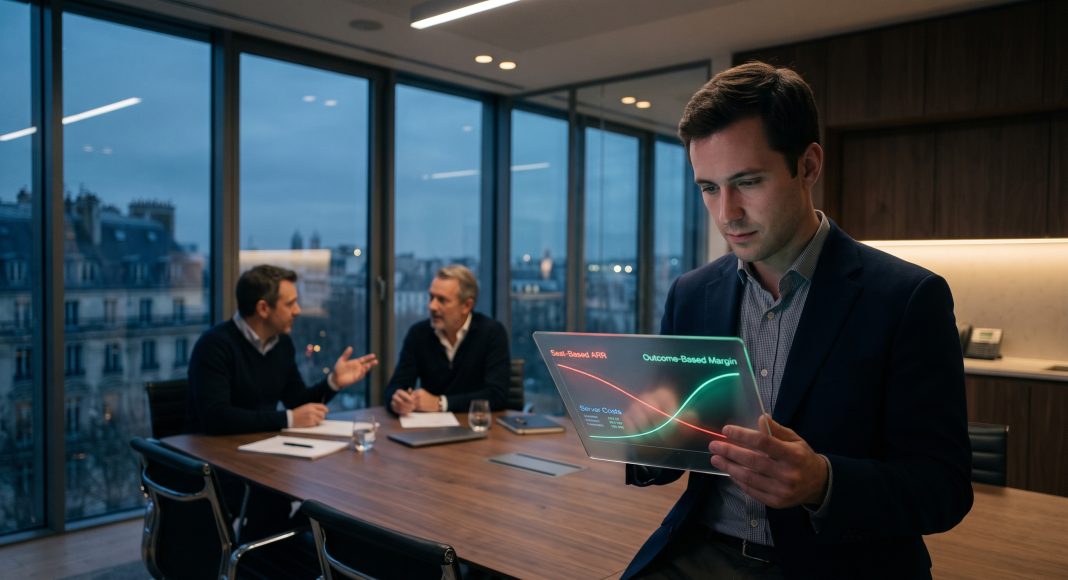
O modelo seat-based (cobrança por usuário ou assento) sofre de uma erosão estrutural irreversível. Quando uma operação de atendimento ao cliente com cinquenta pessoas é substituída por cinco supervisores humanos coordenando agentes de IA, o fornecedor do sistema de chamados vê seu contrato ser dividido por dez — exatamente no momento em que o volume de tickets resolvidos dispara. Para qualquer adquirente estratégico, um SaaS que ainda depende de colaboradores humanos em mais de 60% da sua receita representa um passivo gigantesco de cancelamento (churn) no médio prazo. Os múltiplos para esses players estagnados hoje patinam abaixo da marca de 2x ARR, isso quando encontram alguém disposto a assinar o cheque.
O efeito tesoura dos custos de inferência na margem bruta
A segunda onda de choque que tira o sono dos comitês de investimento atinge diretamente a linha de resultado: o colapso silencioso da margem bruta. O dogma clássico do software puro se apoiava em um custo marginal próximo de zero. Duplicar uma licença não custava praticamente nada, permitindo exibir margens brutas invejáveis na faixa de 80% a 85%.
A integração de grandes modelos de linguagem (LLMs) pulverizou essa equação. Cada consulta, cada resumo automático e cada ação executada em segundo plano por um agente consome tokens e poder computacional pesado. Muitos fundadores, encantados com a rápida adoção dos seus novos recursos de IA, esqueceram de repassar essas despesas de inferência para as tabelas de preços. O resultado é um ciclo tóxico: quanto mais os clientes usam e amam a plataforma, maior fica a fatura mensal das APIs e servidores de GPU, corroendo a rentabilidade por dentro. Um software que exibe 75% de margem bruta no papel, mas despenca para 52% quando se isolam os custos de inteligência artificial, deixou de ser um SaaS genuíno — virou uma consultoria de tecnologia disfarçada carregando um múltiplo completamente fora da realidade.
A nova matriz de auditoria antes do M&A: 4 critérios para evitar value traps
Para não cair na armadilha de ativos que parecem baratos na planilha, mas estão estruturalmente condenados (as clássicas value traps), as equipes de fusões e aquisições aplicam hoje um filtro implacável durante a due diligence financeira e técnica. Confira os quatro indicadores que separam uma joia rara de um problema caro.
1. Margem bruta ajustada por inferência (AI-Adjusted Gross Margin)
Os auditores não se contentam mais com a linha agregada de custo dos serviços prestados (COGS). Eles exigem uma abertura granular dos gastos com modelos de IA por safra de clientes e por funcionalidade. O objetivo é verificar se a economia unitária melhora ou piora conforme o uso intensivo escala. Um bom candidato em 2026 precisa comprovar capacidade técnica de rotear requisições de forma inteligente entre modelos robustos e modelos enxutos (Small Language Models), defendendo uma margem bruta real acima de 70%.
2. Índice de resiliência diante de agentes autônomos
Faça a si mesmo esta pergunta direta: se o seu maior cliente corporativo cortar a equipe em dois terços amanhã cedo por meio de automação, o que acontece com o seu faturamento? A auditoria avalia o quanto o seu produto depende de uma interface desenhada para olhos humanos. Um software que funciona apenas como uma tela bonita sobre um banco de dados padrão será contornado por agentes autônomos capazes de conversar diretamente via API. Por outro lado, uma plataforma ancorada em fluxos de trabalho proprietários complexos, dados exclusivos e integrações profundas se torna a infraestrutura crítica na qual esses agentes precisam se conectar.
3. Taxa de adoção de precificação híbrida ou por consumo
Um fundador que promete reformular a tabela de preços “logo depois de fechar a venda” espanta compradores sérios na hora. A due diligence mede exatamente qual fatia da receita atual já nasce de métricas desvinculadas do número de funcionários: volume de transações processadas, créditos de computação consumidos ou participação na economia financeira comprovada. Gerar pelo menos 30% do faturamento via consumo real ou resultados mensuráveis prova que o mercado aceita o modelo e que o seu time comercial sabe vendê-lo.
4. Retenção líquida por safra de uso (Net Dollar Retention)
O famoso NDR continua soberano, mas a leitura dos investidores mudou da água para o vinho. Uma retenção líquida acima de 110% conquistada apenas na base de reajustes forçados sobre licenças encostadas acende um alerta vermelho imediato. Os compradores buscam expansão orgânica puxada pela carga de trabalho: o cliente paga mais porque o software está executando exponencialmente mais tarefas no lugar da equipe, e não porque a empresa contratou três estagiários novos.
Como migrar para o outcome-based pricing sem provocar uma revolta de clientes
Sair de uma mensalidade previsível para uma cobrança baseada em resultados (outcome-based pricing) exige precisão cirúrgica — especialmente diante de diretorias financeiras e áreas de compras brasileiras, acostumadas a travar orçamentos anuais rígidos e avessas a surpresas na fatura. Se você avisar de surpresa sua base histórica que o boleto mensal vai oscilar conforme o humor dos seus algoritmos, prepare-se para uma onda de pedidos de cancelamento.
A transição bem-sucedida passa por uma arquitetura híbrida em três etapas. Primeiro, estabeleça uma taxa fixa de plataforma que cubra seus custos fixos de infraestrutura e garanta um piso de receita recorrente tranquilizador para o seu balanço. Segundo, inclua pacotes mensais de créditos de ação dentro de cada plano para proteger o cliente contra sustos no fim do mês. Terceiro, cobre os excedentes estritamente por unidade de valor entregue: um lead qualificado conduzido de ponta a ponta, uma nota fiscal conciliada sem intervenção humana ou um chamado de suporte resolvido com sucesso. O seu cliente não compra mais uma ferramenta para ajudar a equipe a trabalhar mais rápido; ele compra o trabalho pronto.
Perguntas frequentes sobre valuation de SaaS na era da IA
Um SaaS que ainda cobra exclusivamente por usuário é invendável em 2026?
Não, ele continua tendo liquidez, mas com um deságio severo. Fundos de private equity especializados em reestruturação compram esses ativos a múltiplos comprimidos (muitas vezes entre 1,5x e 2,5x ARR) com a tese explícita de executar eles mesmos a migração de preços e a refatoração técnica após o fechamento do negócio.
Qual é a diferença prática entre precificação por uso (usage-based) e por resultado (outcome-based)?
A cobrança por uso fatura o consumo de um recurso técnico, como chamadas de API, tokens processados ou gigabytes armazenados. Já a cobrança por resultado remunera a conclusão bem-sucedida de uma tarefa específica de negócio, independentemente de quanto poder computacional foi gasto nos bastidores. Esse segundo modelo captura os maiores múltiplos de mercado porque alinha cem por cento o interesse do fornecedor ao retorno financeiro do cliente.
Como tranquilizar compradores sobre a previsibilidade de receita ao abandonar licenças fixas?
Por meio de contratos anuais de consumo mínimo comprometido (committed spend). O cliente corporativo assume o compromisso de um orçamento anual mínimo em troca de tarifas unitárias com desconto, permitindo que o fornecedor preserve a visibilidade contábil exigida por bancos e investidores enquanto captura o crescimento conforme as cargas de trabalho com IA escalam.