Le constat : L’impasse structurelle du modèle par répartition actuel
Le système de retraite par répartition, fondé sur la solidarité intergénérationnelle directe où les cotisations prélevées sur les actifs financent en temps réel les pensions des retraités, fait face à des tensions structurelles d’une ampleur inédite. Ce modèle repose historiquement sur une double condition macroéconomique : la stabilité ou la croissance du ratio démographique entre cotisants et bénéficiaires, et une progression régulière de la productivité du travail. Or, le croisement des tendances démographiques actuelles et des perspectives économiques révisées met en évidence une insoutenabilité financière à long terme.
Le choc démographique et l’érosion du ratio cotisants/retraités
Le déséquilibre démographique constitue la contrainte majeure pesant sur la viabilité des régimes par répartition. La baisse tendancielle de l’indice conjoncturel de fécondité, tombé à 1,62 enfant par femme en 2024, s’ajoute au départ massif à la retraite des générations nombreuses issues du baby-boom et à la hausse continue de l’espérance de vie.
Le rapport démographique entre les individus de plus de 65 ans et la population en âge de travailler (20 à 64 ans) illustre ce glissement : alors qu’on comptait 3,6 actifs potentiels pour une personne âgée en 2009, ce ratio s’est établi à 2,6 en 2024 et devrait descendre à 1,76 d’ici 2070 selon le scénario central. Traduit en termes de cotisants effectifs par retraité de droit direct, le ratio est passé de 2,1 en l’an 2000 à 1,8 en 2024, avant de glisser inexorablement vers 1,4, voire 1,3 à l’horizon 2070 selon les projections du Conseil d’orientation des retraites (COR). La population active française devrait franchir un sommet vers 2040 avec 30,5 millions de personnes, avant d’engager un repli structurel à 29,2 millions en 2070 sous l’effet du déclin démographique. Dans le même intervalle, le nombre de retraités progressera de 17 millions en 2023 à 21,6 millions à l’horizon 2070.
| Indicateur démographique et financier | Année 2000 | Année 2024 | Projection 2030 | Projection 2070 |
|---|---|---|---|---|
| Ratio cotisants / retraités | 2,1 | 1,8 | ~1,7 | 1,3 – 1,4 |
| Population de retraités (millions) | — | 17,0 | ~18,5 | 21,6 |
| Solde du système (% du PIB) | Équilibré | -0,1 % | -0,2 % | -1,4 % à -2,4 % |
| Pension moyenne (% du revenu d’activité) | > 55 % | 52,0 % – 54,6 % | ~50 % | 45,0 % – 45,3 % |
| Niveau de vie relatif des retraités | — | 97,0 % | ~94 % | 87,5 % |
Cette transition démographique exerce une pression directe sur les ressources du système de retraite. Tandis que les dépenses de pension se maintiendraient à un niveau élevé compris entre 14,0 % et 14,2 % du PIB d’ici 2070, les ressources spontanées s’éroderaient progressivement, passant de 13,9 % du PIB en 2024 à 12,8 % en 2070. Ce reflux s’explique notamment par la baisse du poids des subventions d’équilibre aux régimes spéciaux et par une masse salariale publique moins dynamique. Selon le scénario central (retenant une hausse de la productivité horaire de +0,7 % et un taux de chômage stabilisé à 7 %), le déficit financier annuel s’établirait entre 6,6 et 6,8 milliards d’euros en 2030 (-0,2 % du PIB) pour atteindre entre -1,4 % et -2,4 % du PIB d’ici 2070. Le besoin de financement cumulé atteindrait ainsi 154 milliards d’euros en 2040 et 269 milliards d’euros à l’horizon 2045.
L’épuisement des leviers paramétriques traditionnels
Afin de résorber ces déséquilibres, les autorités publiques disposent traditionnellement de quatre leviers paramétriques : l’élévation de l’âge de départ à la retraite, l’augmentation des cotisations, la modération des prestations, ou le recours à l’impôt. L’analyse économique démontre que l’utilisation exclusive de ces leviers se heurte désormais à de vives limites d’acceptabilité sociale et d’efficience macroéconomique.
L’équilibre fondamental d’un système par répartition pur s’exprime à travers la relation :
Dans cette formule, C représente le nombre de cotisants, Wˉ le salaire moyen, t le taux de cotisation, R le nombre de retraités, et P la pension moyenne. Lorsque le ratio démographique RC décroît irrémédiablement de 2,1 vers 1,3, le maintien du niveau relatif des prestations W P impose un relèvement substantiel du taux de prélèvement t ou un allongement marqué de la durée de cotisation.
L’allongement de la durée d’activité et le recul de l’âge conjoncturel de départ — projeté à 64,6 ans en 2070 contre 62,9 ans en 2023 — permettent de stabiliser temporairement la masse des cotisants. Néanmoins, ce levier rencontre la contrainte du taux d’emploi effectif des seniors et génère un report de charges vers d’autres guichets de la protection sociale, tels que l’assurance chômage, l’invalidité et les minima sociaux.
L’augmentation des taux de cotisation sociale sur les salaires s’avère tout aussi problématique. Le COR estime qu’il faudrait appliquer une hausse des taux de prélèvement de 0,4 point de PIB d’ici 2030 et de 3,2 points de PIB à l’horizon 2070 pour rééquilibrer le système sur la seule base des prélèvements sociaux. Une telle mesure alourdirait directement le coût du travail, dégraderait la compétitivité des entreprises et risquerait de détruire des emplois, enclenchant un cercle vicieux économique.
Enfin, le troisième levier — la modération du montant relatif des pensions — est déjà à l’œuvre. Sous l’effet des réformes antérieures et de la désindexation partielle des barèmes, la pension moyenne servie passera de 52 % du revenu d’activité moyen en 2022 à environ 45 % en 2070. Le niveau de vie relatif des retraités par rapport à l’ensemble de la population s’infléchira de 97 % en 2022 à 87,5 % en 2070. Cette baisse relative accentue le risque de pauvreté chez les personnes âgées, dont le taux a déjà progressé de trois points depuis 2017, tout en fragilisant le consentement à cotiser des jeunes générations.
La piste robotique : Automatisation et taxation de la valeur ajoutée
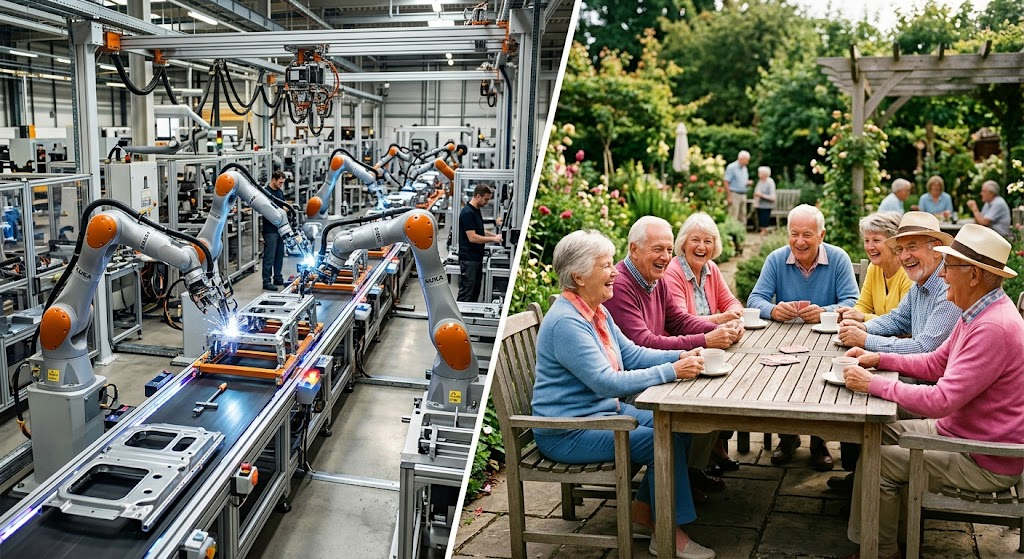
Face au rétrécissement de la masse salariale humaine, la montée en puissance de l’automatisation industrielle, de la robotique et de l’intelligence artificielle offre une perspective de restructuration du financement social. Alors que le modèle classique fait reposer deux tiers des ressources des retraites sur les cotisations sociales prélevées sur le travail humain, la substitution du capital technologique au travail permet d’envisager un élargissement de la base contributive vers les gains de productivité.
Mécanismes de la taxation de l’automatisation et de l’IA
La réflexion sur l’intégration des technologies dans le financement de la protection sociale s’articule autour de deux approches : une taxe spécifique sur les équipements automatisés d’une part, et une réforme globale de l’assiette des cotisations patronales élargie à la valeur ajoutée d’autre part.
Défendue par des juristes et économistes tels que Xavier Oberson et Robert Shiller, ainsi que par des entrepreneurs comme Bill Gates, l’idée d’une « taxe robot » repose sur l’établissement d’un prélèvement compensatoire destiné à neutraliser la perte de charges sociales subie lorsqu’une machine remplace un employé humain. Xavier Oberson suggère notamment d’évaluer cet impôt à partir d’un « salaire théorique » correspondant à l’activité humaine évitée, ou d’appliquer un prélèvement direct sur le chiffre d’affaires et les transactions électroniques générés par des services automatisés ou des algorithmes d’IA.
À cette approche ciblée s’oppose la réforme de l’assiette des cotisations employeurs, étudiée en France par le Conseil d’Analyse Économique (CAE) et le Conseil d’orientation pour l’emploi (COE). Cette stratégie consiste à déplacer le socle des cotisations patronales, historiquement basé sur la masse salariale (MS), vers la valeur ajoutée brute des entreprises (VA).
L’assiette contributive passe ainsi de la forme :
À une forme élargie incluant l’Excédent Brut d’Exploitation (EBE), qui rémunère le capital et amortit les investissements :
En soumettant l’EBE aux prélèvements sociaux, l’État taxe l’ensemble des facteurs de production, capturant la valeur générée par les robots et les systèmes d’IA sans surtaxer le facteur travail.
Gains macroéconomiques et découplage du financement social
L’élargissement de l’assiette sociale au capital productif automatisé apporte des transformations structurelles positives. Tout d’abord, cette réforme opère un découplage financier fondamental : les ressources de la sécurité sociale ne dépendent plus exclusivement du volume d’heures travaillées par des salariés humains, mais de la création de richesse globale de l’appareil productif.
Ensuite, ce mécanisme rétablit une forme de neutralité factorielle au sein des entreprises. En supprimant le biais fiscal qui incitait le capital à se substituer au travail pour réduire le montant des cotisations sociales sur la masse salariale, la taxation de la valeur ajoutée abaisse le coût relatif de l’emploi humain et soutient l’embauche dans les secteurs à forte intensité de main-d’œuvre.
Enfin, les recettes fiscales générées par cette contribution sur l’automatisation offrent des marges de manœuvre budgétaires pour financer la formation continue, la reconversion professionnelle et l’accompagnement des travailleurs affectés par les mutations technologiques et le déclassement d’emplois.
Frontières définitionnelles, risques économiques et limites
L’instauration d’une fiscalité spécifique sur l’automatisation soulève néanmoins de sérieuses objections techniques et économiques, qui ont motivé le rejet de telles propositions par le Parlement européen lors des débats de février 2017.
| Modalité de taxation | Mécanisme central | Avantages principaux | Limites et risques majeurs |
|---|---|---|---|
| Taxe Robot Directe | Impôt assis sur un salaire fictif imputé au robot ou logiciel. | Compensation directe des pertes de charges sociales. | Complexité de définition légale du « robot » ; risque d’évasion. |
| Assiette Valeur Ajoutée (AVA) | Intégration de l’EBE dans la base des cotisations patronales. | Taxe l’ensemble de la productivité du capital de manière neutre. | Risque d’imposition de l’amortissement du capital ; frein à l’investissement. |
| Taxe sur les Services d’IA / TVA Numérique | Prélèvement sur les transactions et livraisons de services automatisés. | Assiette large, difficile à contourner au niveau du consommateur. | Risque d’inflation sur les services technologiques. |
La première difficulté est d’ordre juridique et définitionnel : établir une frontière stricte entre un équipement industriel classique, un automate et une intelligence artificielle s’avère complexe. Un prélèvement mal ciblé risquerait d’alourdir le coût du capital productif, de freiner l’effort d’innovation des entreprises et de dégrader la productivité globale des facteurs, incitant à des délocalisations vers des juridictions fiscales plus favorables.
La seconde réserve, soulevée par le Conseil d’Analyse Économique, concerne l’impact d’une assiette reposant sur la valeur ajoutée brute. Si cette dernière intègre l’amortissement du capital, elle revient à taxer le renouvellement des machines, ce qui pénalise directement l’investissement industriel. Enfin, la productivité et les bénéfices de l’automatisation affichent une volatilité conjoncturelle, rendant risqué le financement exclusif de prestations sociales pérennes par ces seules recettes.
La transition nécessaire : Instaurer une retraite par capitalisation progressive
En raison des incertitudes inhérentes à la taxation directe du capital productif, l’adossement du système de retraite à des mécanismes de capitalisation apparaît comme une stratégie indispensable pour diversifier les sources de financement et sécuriser les droits futurs. Il ne s’agit pas de renoncer à la répartition, mais de construire un modèle hybride capable de capter la valeur créée par la croissance économique et technologique mondiale.
Scénario de transition pour la France
Il est fondé sur la trajectoire d’élargissement de l’assiette contributive des entreprises (intégration de l’automatisation et de la valeur ajoutée) d’une part, et la mise en place progressive d’un volet de capitalisation collective pour les actifs humains d’autre part.
| Phase / Horizon | Volet Automatisation / Robots (Taxe / Assiette élargie) | Volet Actifs Humains (Vers la capitalisation) | Impact sur le système de retraite français |
| Phase 1 : Situation actuelle (2024 – 2030) | Financement assis quasi-exclusivement sur la masse salariale ($MS$). L’automatisation et l’IA ne contribuent pas directement aux cotisations.
|
Cotisations sociales intégralement orientées vers la répartition. La capitalisation reste marginale et individuelle (ex. PER).
|
Le modèle par répartition subit le choc démographique (ratio cotisants/retraités de 1,8 glissant vers 1,7).
|
| Phase 2 : Transition progressive (2030 – 2045) | Basculement graduel des cotisations patronales vers l’Assiette Valeur Ajoutée ($VA = MS + EBE$) pour prélever sur les gains de productivité des machines.
|
Allègement des cotisations sociales pesant sur le travail humain. Transfert d’une fraction (2 % à 4 %) vers un fonds souverain ou des comptes capitalisés. | Découplage progressif du financement social vis-à-vis de la masse salariale brute ; amorce de la constitution des réserves collectives. |
| Phase 3 : Régime de croisière (2045 – 2070+) | Assiette élargie stabilisée. Le capital productif automatisé (EBE) abonde de manière pérenne le socle solidaire de répartition.
|
Droits à la retraite basés sur un modèle bipilier : un socle universel et un capital accumulé dès le début de carrière (modèle type fonds AP7).
|
Équilibre financier préservé malgré un ratio cotisants/retraités à 1,3 : la productivité des robots finance la solidarité et la capitalisation apporte le surcroît de rendement. |
Explication des dynamiques clés pour la France :
- La substitution progressive des assiettes pour les entreprises : En étendant l’assiette des cotisations patronales à la valeur ajoutée brute (qui inclut l’Excédent Brut d’Exploitation), la France neutralise le biais fiscal qui incitait jusqu’ici les entreprises à remplacer l’humain par des machines pour réduire leur masse salariale.
- Le double dividende pour le salarié humain : Les actifs bénéficient d’une part d’une baisse relative du coût du travail (qui soutient l’emploi), et d’autre part de la conversion d’une partie de leurs cotisations en épargne financière collective, ce qui leur permet de capter la valeur créée par les géants technologiques mondiaux.
Complémentarité et hybridation du modèle de financement
La capitalisation offre un rendement financier de long terme historiquement supérieur au rendement démographique des régimes par répartition fermés. À titre d’exemple, les régimes complémentaires par capitalisation observés en France sur certaines professions libérales (comme la Caisse d’assurance vieillesse des pharmacien) affichent un rendement technique de 3,89 %, nettement supérieur au rendement sous-jacent de la répartition qui oscille autour de 1 %.
Un modèle mixte tire parti des forces de chaque mécanisme : la répartition préserve la solidarité nationale et protège les faibles revenus contre les aléas financiers à court terme, tandis que la capitalisation apporte un surplus de rendement financé par les gains de productivité des entreprises mondiales les plus performantes.
Le niveau global de prestation versé à l’assuré s’exprime alors comme la somme d’un socle solidaire et d’une prestation capitalisée :
Dans cette équation, Preˊpartition dépend de la masse salariale et de l’assiette élargie à la valeur ajoutée, tandis que Ccapitalisation résulte du taux de rendement des marchés financiers mondiaux rm et de l’effort d’épargne accumulé It dès le début de carrière.
Modèles internationaux et opportunités manquées : Suède, Norvège et France
Plusieurs pays européens ont déjà intégré la capitalisation obligatoire au sein de leur architecture publique de retraite, offrant des points de comparaison utiles.
La Suède a profondément restructuré son système à la fin des années 1990 en juxtaposant deux régimes universels obligatoires : un système de répartition en points notionnels et un régime complémentaire en capitalisation (Premium Pension). Les assurés y consacrent une part fixe de leurs cotisations, qu’ils peuvent orienter vers des fonds privés ou vers un fonds public par défaut, le fonds AP7. Ce modèle permet d’atténuer l’impact du vieillissement démographique local en exposant une partie de l’épargne-retraite à la croissance mondiale.
La Norvège illustre une logique similaire à travers la gestion de son fonds souverain, le Government Pension Fund Global (GPFG). En investissant les rentes pétrolières dans un portefeuille mondial diversifié, massivement exposé aux secteurs de la technologie et de la finance, le GPFG a généré des plus-values substantielles, enregistrant un gain de 206 milliards d’euros sur la seule année 2025. Ce capital accumulé contribue à garantir la solvabilité à long terme de l’État-providence norvégien.
En France, le Fonds de Réserve pour les Retraites (FRR), créé en 1999 pour constituer des réserves financières face au choc démographique du baby-boom, a vu ses objectifs modifiés lors de la réforme de 2010. Ses abondements annuels ont été supprimés pour transférer ses ressources à la Caisse d’Amortissement de la Dette Sociale (CADES), à travers des versements obligatoires de 1,45 milliard d’euros par an fixés jusqu’en 2033. Cette réorientation a privé le système français d’un instrument de capitalisation publique au moment même où les marchés financiers mondiaux connaissaient une phase de valorisation soutenue.
Architecture d’un modèle mixte soutenable
Pour équilibrer durablement les comptes sociaux sans réduire le niveau de vie des retraités, la transition vers une architecture mixte à deux piliers offre une voie prometteuse.
Le premier pilier repose sur un régime par répartition modernisé et solidaire. Ce socle assure la couverture universelle de base. Ses ressources sont assises non seulement sur les cotisations salariales directes, mais également sur l’élargissement de l’assiette patronale à la valeur ajoutée brute des entreprises. Ce mécanisme garantit que la productivité accrue des usines automatisées et des services d’IA contribue directement au financement de la solidarité nationale.
Le second pilier met en place une capitalisation obligatoire collective et progressive dès le début de la vie active. Une fraction des prélèvements sociaux est versée sur des comptes individuels ou gérée par un fonds souverain public à frais de gestion minimes, sur le modèle du fonds suédois AP7. Ce véhicule d’investissement alloue ses ressources aux entreprises technologiques mondiales de pointe.
Ce schéma d’ensemble opère un retournement stratégique : au lieu de subir l’automatisation comme une menace pour l’emploi salarial et les cotisations sociales, le système de retraite transforme la hausse de la productivité technologique mondiale en un actif financier collectif, redistribuant les dividendes de l’IA aux futurs retraités.
Le nouveau contrat social entre productivité technologique et sécurité financière
L’analyse des tendances démographiques et financières confirme l’épuisement progressif du modèle par répartition basé exclusivement sur la masse salariale. Rechercher l’équilibre par le seul ajustement des paramètres traditionnels — baisse des prestations ou hausse des cotisations salariales — risque d’accentuer les tensions intergénérationnelles et d’affaiblir l’économie.
L’essor de la robotique, de l’automatisation et de l’intelligence artificielle offre l’opportunité de refonder le contrat social. En élargissant l’assiette des prélèvements sociaux à la valeur ajoutée globale, la collectivité capte directement la productivité des machines pour pérenniser la solidarité intergénérationnelle.
Toutefois, pour éviter de pénaliser l’investissement et la compétitivité par une fiscalité excessive sur l’outil de production interne, ce levier doit s’articuler avec une capitalisation progressive et collective. En combinant un premier socle par répartition adossé à la valeur ajoutée et un second pilier par capitalisation ouvert sur l’économie technologique mondiale, la société peut garantir un niveau de prestation décent aux retraités futurs tout en sécurisant le financement de la protection sociale à l’horizon 2070.