Über mehr als ein Jahrzehnt glich die Finanzmechanik von B2B-Software einem Märchen für Risikokapitalgeber und den deutschen Mittelstand. Man stellte ein Vertriebsteam ein, verkaufte Lizenzen pro Kopf und ließ die Magie wiederkehrender Umsätze (ARR) für sich arbeiten. Heute hat dieses Erfolgsrezept deutliche Falten bekommen. Wer aktuell den Verkauf seines Unternehmens vorbereitet oder als Investor im DACH-Raum nach lukrativen Übernahmezielen sucht und dabei an alten SaaS-Bewertungsmodellen festhält, navigiert wie mit einem Falk-Stadtplan von 1998 durch den modernen M&A-Markt – der Crash ist vorprogrammiert.
Der massive Einzug von generativer künstlicher Intelligenz und autonomen Agenten hat den stillen Vertrag zwischen Softwarehersteller und Unternehmenskunde gesprengt. Das Paradoxon ist gnadenlos: Je leistungsfähiger Ihre Software dank KI arbeitet, desto weniger Mitarbeiter benötigt Ihr Kunde für die Bedienung. Und je weniger Angestellte auf der Gehaltsliste stehen, desto weniger Nutzerlizenzen werden bei Ihnen gebucht. Willkommen im Zeitalter, in dem ein besseres Produkt Ihre eigene Umsatzbasis aktiv schrumpfen lässt.
Das Ende der goldenen Ära klassischer Umsatz-Multiples
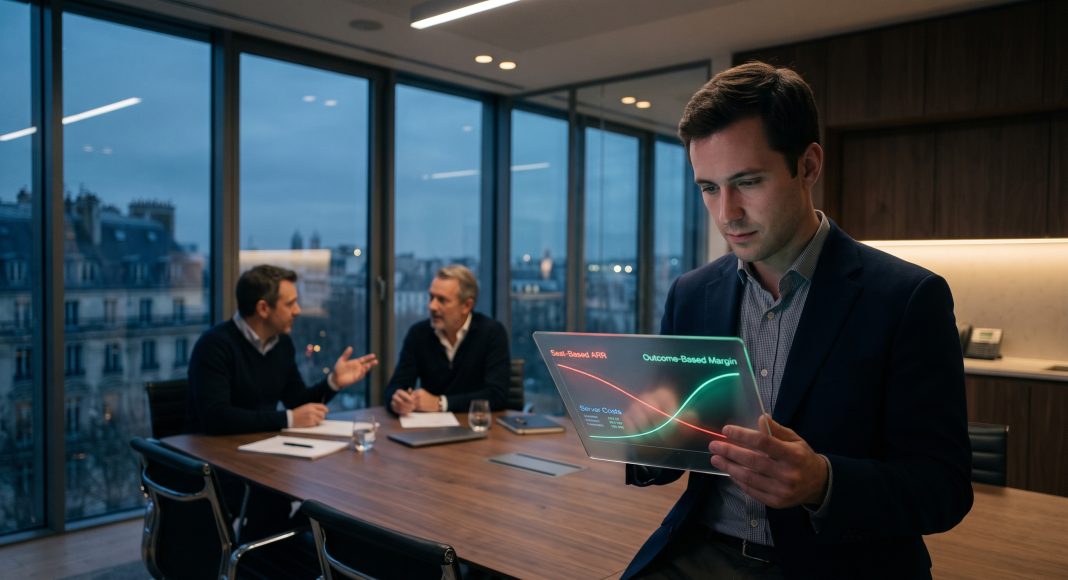
Historisch gesehen war ein Faktor von 3x bis 5x auf den jährlich wiederkehrenden Umsatz (Annual Recurring Revenue) die beruhigende Faustregel für die Unternehmensbewertung solider, profitabler B2B-Softwarehäuser. Im Jahr 2026 ist dieser buchhalterische Reflex der sicherste Weg, für ein schmelzendes Stück Eis viel zu viel Geld auf den Tisch zu legen. Erfahrene Käufer blicken längst nicht mehr nur auf das reine ARR-Wachstum, ohne dessen exakte Zusammensetzung bis ins kleinste Detail zu sezieren.
Das klassische Seat-based-Modell (Abrechnung pro Nutzer oder Arbeitsplatz) leidet unter einer strukturellen Erosion. Wenn eine fünfzigköpfige Kundenservice-Abteilung durch fünf menschliche Supervisoren ersetzt wird, die eine Flotte autonomer KI-Agenten steuern, schrumpft der Vertragswert des Ticketing-Anbieters auf ein Zehntel – obwohl das Volumen der bearbeiteten Kundenanfragen gleichzeitig explodiert. Für einen Käufer stellt ein SaaS-Unternehmen, dessen Erlöse noch zu mehr als 60 Prozent an menschlichen Arbeitsplätzen hängen, ein massives mittelfristiges Abwanderungsrisiko (Churn) dar. Die Multiples für solche unbeweglichen Anbieter dümpeln inzwischen mühsam unter der Marke von 2x ARR, sofern sich überhaupt noch ein Abnehmer findet.
Der Schereneffekt von Inferenzkosten auf die Bruttomarge
Die zweite Schockwelle, die derzeit Investitionskomitees in Frankfurt, München und Berlin erschüttert, trifft direkt die Gewinn- und Verlustrechnung: der schleichende Verfall der Bruttomarge. Das alte Dogma reiner Softwareunternehmen basierte auf Grenzkosten nahe null. Eine weitere Lizenz freizuschalten kostete praktisch nichts, was traumhafte Bruttomargen zwischen 80 und 85 Prozent ermöglichte.
Die Integration großer Sprachmodelle (LLMs) hat diese Gleichung pulverisiert. Jede Anfrage, jede automatische Zusammenfassung und jede Hintergrundaktion eines KI-Agenten verbraucht Rechenleistung und teure Tokens. Viele Gründer, berauscht von der schnellen Akzeptanz ihrer neuen KI-Funktionen, haben schlicht vergessen, diese laufenden Inferenzkosten sauber in ihre Preisstruktur einzupreisen. Das Ergebnis ist ein toxischer Kreislauf: Je intensiver die Kunden das Produkt nutzen, desto höher fällt die monatliche Rechnung der API- und Cloud-Anbieter aus und frisst die Rentabilität auf. Eine Software, die auf dem Papier 75 Prozent Bruttomarge ausweist, nach Abzug der API-Aufrufe und GPU-Serverkosten aber auf 52 Prozent abstürzt, ist kein echtes SaaS-Geschäft mehr – sondern ein verkapptes Dienstleistungsunternehmen mit einer völlig überzogenen Bewertung.
Die neue Prüfungsmatrix vor dem Unternehmenskauf: 4 Kriterien gegen Value Traps
Um nicht in die Falle scheinbar günstiger, aber strukturell dem Untergang geweihter Übernahmeziele (klassische Value Traps) zu tappen, legen M&A-Teams bei der finanziellen und technischen Due Diligence heute einen gnadenlosen Filter an. Diese vier Kennzahlen entscheiden darüber, ob ein Softwareunternehmen ein echtes Juwel oder ein teurer Sanierungsfall ist.
1. Die um Inferenzkosten bereinigte Nettomarge (AI-Adjusted Gross Margin)
Wirtschaftsprüfer geben sich nicht mehr mit der bloßen Zeile für Herstellungskosten (COGS) zufrieden. Sie verlangen eine granulare Aufschlüsselung der KI-Modellkosten pro Kundenkohorte und pro Produktfunktion. Ziel ist es zu prüfen, ob sich die Unit Economics bei steigender Nutzung verbessern oder verschlechtern. Ein Vorzeigeunternehmen im Jahr 2026 muss belegen, dass es Anfragen intelligent zwischen großen Sprachmodellen und schlanken, spezialisierten Small Language Models (SLMs) routen kann, um eine echte Bruttomarge von über 70 Prozent zu verteidigen.
2. Der Resilienz-Index gegenüber autonomen Agenten
Stellen Sie sich eine einfache Frage: Wenn Ihr größter Unternehmenskunde morgen früh seine Belegschaft durch Automatisierung um zwei Drittel reduziert, was passiert dann mit Ihrem Umsatz? Die Due Diligence bewertet, wie stark das Produkt auf eine menschliche Benutzeroberfläche angewiesen ist. Software, die lediglich eine hübsche grafische Oberfläche über einer Standarddatenbank darstellt, wird von autonomen Agenten, die direkt über Schnittstellen (APIs) kommunizieren, schlicht umgangen. Eine Lösung hingegen, die tief in komplexe Geschäftsprozesse integriert ist, über exklusive Datenbestände verfügt und unverzichtbare Konnektoren bietet, wird zur kritischen Infrastruktur, an die genau diese Agenten andocken müssen.
3. Die Adoptionsrate hybrider oder nutzungsbasierter Preismodelle
Ein Gründer, der verspricht, seine Preistabelle „direkt nach dem Closing“ umzustellen, schlägt ernsthafte Kaufinteressenten in die Flucht. M&A-Berater messen exakt, welcher Anteil des Umsatzes bereits heute durch Metriken erwirtschaftet wird, die von der Mitarbeiterzahl entkoppelt sind: verarbeitete Transaktionsvolumina, verbrauchte Rechen-Credits oder eine Beteiligung an nachweislich eingesparten Prozesskosten. Wenn mindestens 30 Prozent der Erlöse auf realem Verbrauch oder messbaren Ergebnissen basieren, beweist dies, dass der Markt das Modell akzeptiert und der Vertrieb es erfolgreich verkaufen kann.
4. Die nutzungsgetriebene Net Dollar Retention (NDR)
Die Kennzahl Net Dollar Retention bleibt das Maß aller Dinge, doch ihre Interpretation hat sich gedreht. Eine NDR von über 110 Prozent, die lediglich durch aggressive Preiserhöhungen für ungenutzte Bestandslizenzen (Shelfware) erzielt wurde, gilt als deutliches Warnsignal. Investoren suchen nach organischem Wachstum durch steigende Arbeitslasten: Der Kunde zahlt mehr, weil die Software exponentiell mehr Arbeit für ihn erledigt, und nicht, weil er drei neue Werkstudenten eingestellt hat.
So gelingt der Wechsel zum Outcome-Based Pricing ohne Kundenrevolte
Der Übergang von planbaren monatlichen Abonnements zu einer ergebnisbasierten Abrechnung (Outcome-Based Pricing) erfordert chirurgisches Fingerspitzengefühl – insbesondere im sicherheitsorientierten deutschen Mittelstand, wo Einkaufsabteilungen unberechenbare Kostensteigerungen fürchten wie der Teufel das Weihwasser. Wer Bestandskunden abrupt mitteilt, dass die Rechnung künftig nach Laune der Algorithmen schwankt, provoziert sofortige Kündigungen.
Der erfolgreiche Umstieg gelingt über eine dreistufige Hybrid-Architektur. Etablieren Sie im ersten Schritt eine feste Plattform-Grundgebühr, die Ihre fixen Infrastrukturkosten deckt und Ihrer Bilanz ein verlässliches Umsatzfundament sichert. Integrieren Sie im zweiten Schritt monatliche Inklusiv-Kontingente an Aktions-Credits in jedes Tarifpaket, um Kunden vor plötzlichen Rechnungsschocks zu schützen. Rechnen Sie im dritten Schritt Mehrverbräuche konsequent nach geliefertem Geschäftswert ab: ein qualifizierter Vertriebs-Lead, eine vollautomatisch verbuchte Eingangsrechnung ohne menschliches Zutun oder ein abschließend gelöstes Support-Ticket. Ihr Kunde kauft kein digitales Werkzeug mehr, damit seine Mitarbeiter schneller arbeiten – er kauft das fertige Arbeitsergebnis.
Häufig gestellte Fragen zur SaaS-Bewertung im KI-Zeitalter
Ist ein rein nutzerbasiertes SaaS-Unternehmen 2026 unverkäuflich?
Nein, ein Verkauf bleibt möglich, allerdings mit einem deutlichen Bewertungsabschlag. Auf Restrukturierung spezialisierte Private-Equity-Fonds übernehmen solche Bestandsunternehmen gezielt zu niedrigen Multiples (häufig zwischen 1,5x und 2,5x ARR) mit dem klaren Plan, die Tarifumstellung und technische Modernisierung nach dem Kauf in Eigenregie durchzuführen.
Worin liegt der genaue Unterschied zwischen nutzungsbasierter (Usage-Based) und ergebnisbasierter (Outcome-Based) Preisgestaltung?
Nutzungsbasierte Modelle berechnen den reinen technischen Ressourcenverbrauch, etwa API-Aufrufe, verarbeitete Tokens oder genutzten Speicherplatz. Ergebnisbasierte Modelle vergüten den erfolgreichen Abschluss einer konkreten Geschäftsaufgabe – unabhängig davon, wie viel Rechenleistung im Hintergrund dafür nötig war. Letzteres erzielt die höchsten Bewertungs-Multiples, weil es die Interessen des Anbieters zu hundert Prozent mit dem wirtschaftlichen Nutzen des Kunden verknüpft.
Wie beruhigt man Käufer hinsichtlich der Umsatzplanbarkeit, wenn man feste Nutzerlizenzen abschafft?
Durch jährliche Mindestabnahmeverträge (Committed Spend). Unternehmenskunden verpflichten sich vertraglich zu einem festen Jahresbudget und erhalten im Gegenzug vergünstigte Stückpreise. So behält der Softwareanbieter die von Banken und Käufern geforderte Planungssicherheit nach HGB oder IFRS und partizipiert gleichzeitig am Wachstum, sobald die KI-Workloads skalieren.