Makroökonomischer Kontext und Überblick über das afrikanische Internet-Ökosystem
Das afrikanische digitale Ökosystem entwickelt sich in einem komplexen makroökonomischen Umfeld, in dem die Widerstandsfähigkeit der lokalen Volkswirtschaften durch erhebliche Gegenwinde stark auf die Probe gestellt wird. Die Afrikanische Entwicklungsbank (AfDB) hat ihre Prognosen für das Wachstum des kontinentalen BIP nach unten korrigiert und erwartet nun 3,4 % für 2023 und 3,8 % für 2024. Diese Verlangsamung ist auf eine Kombination aus globalen Schocks, klimabedingten Störungen, anhaltender Inflation sowie der kritischen Belastung durch den Schuldendienst zurückzuführen — besonders ausgeprägt in wichtigen Volkswirtschaften wie Äthiopien und Kenia — sowie auf eine strukturell hohe Arbeitslosigkeit in Nigeria und Südafrika.
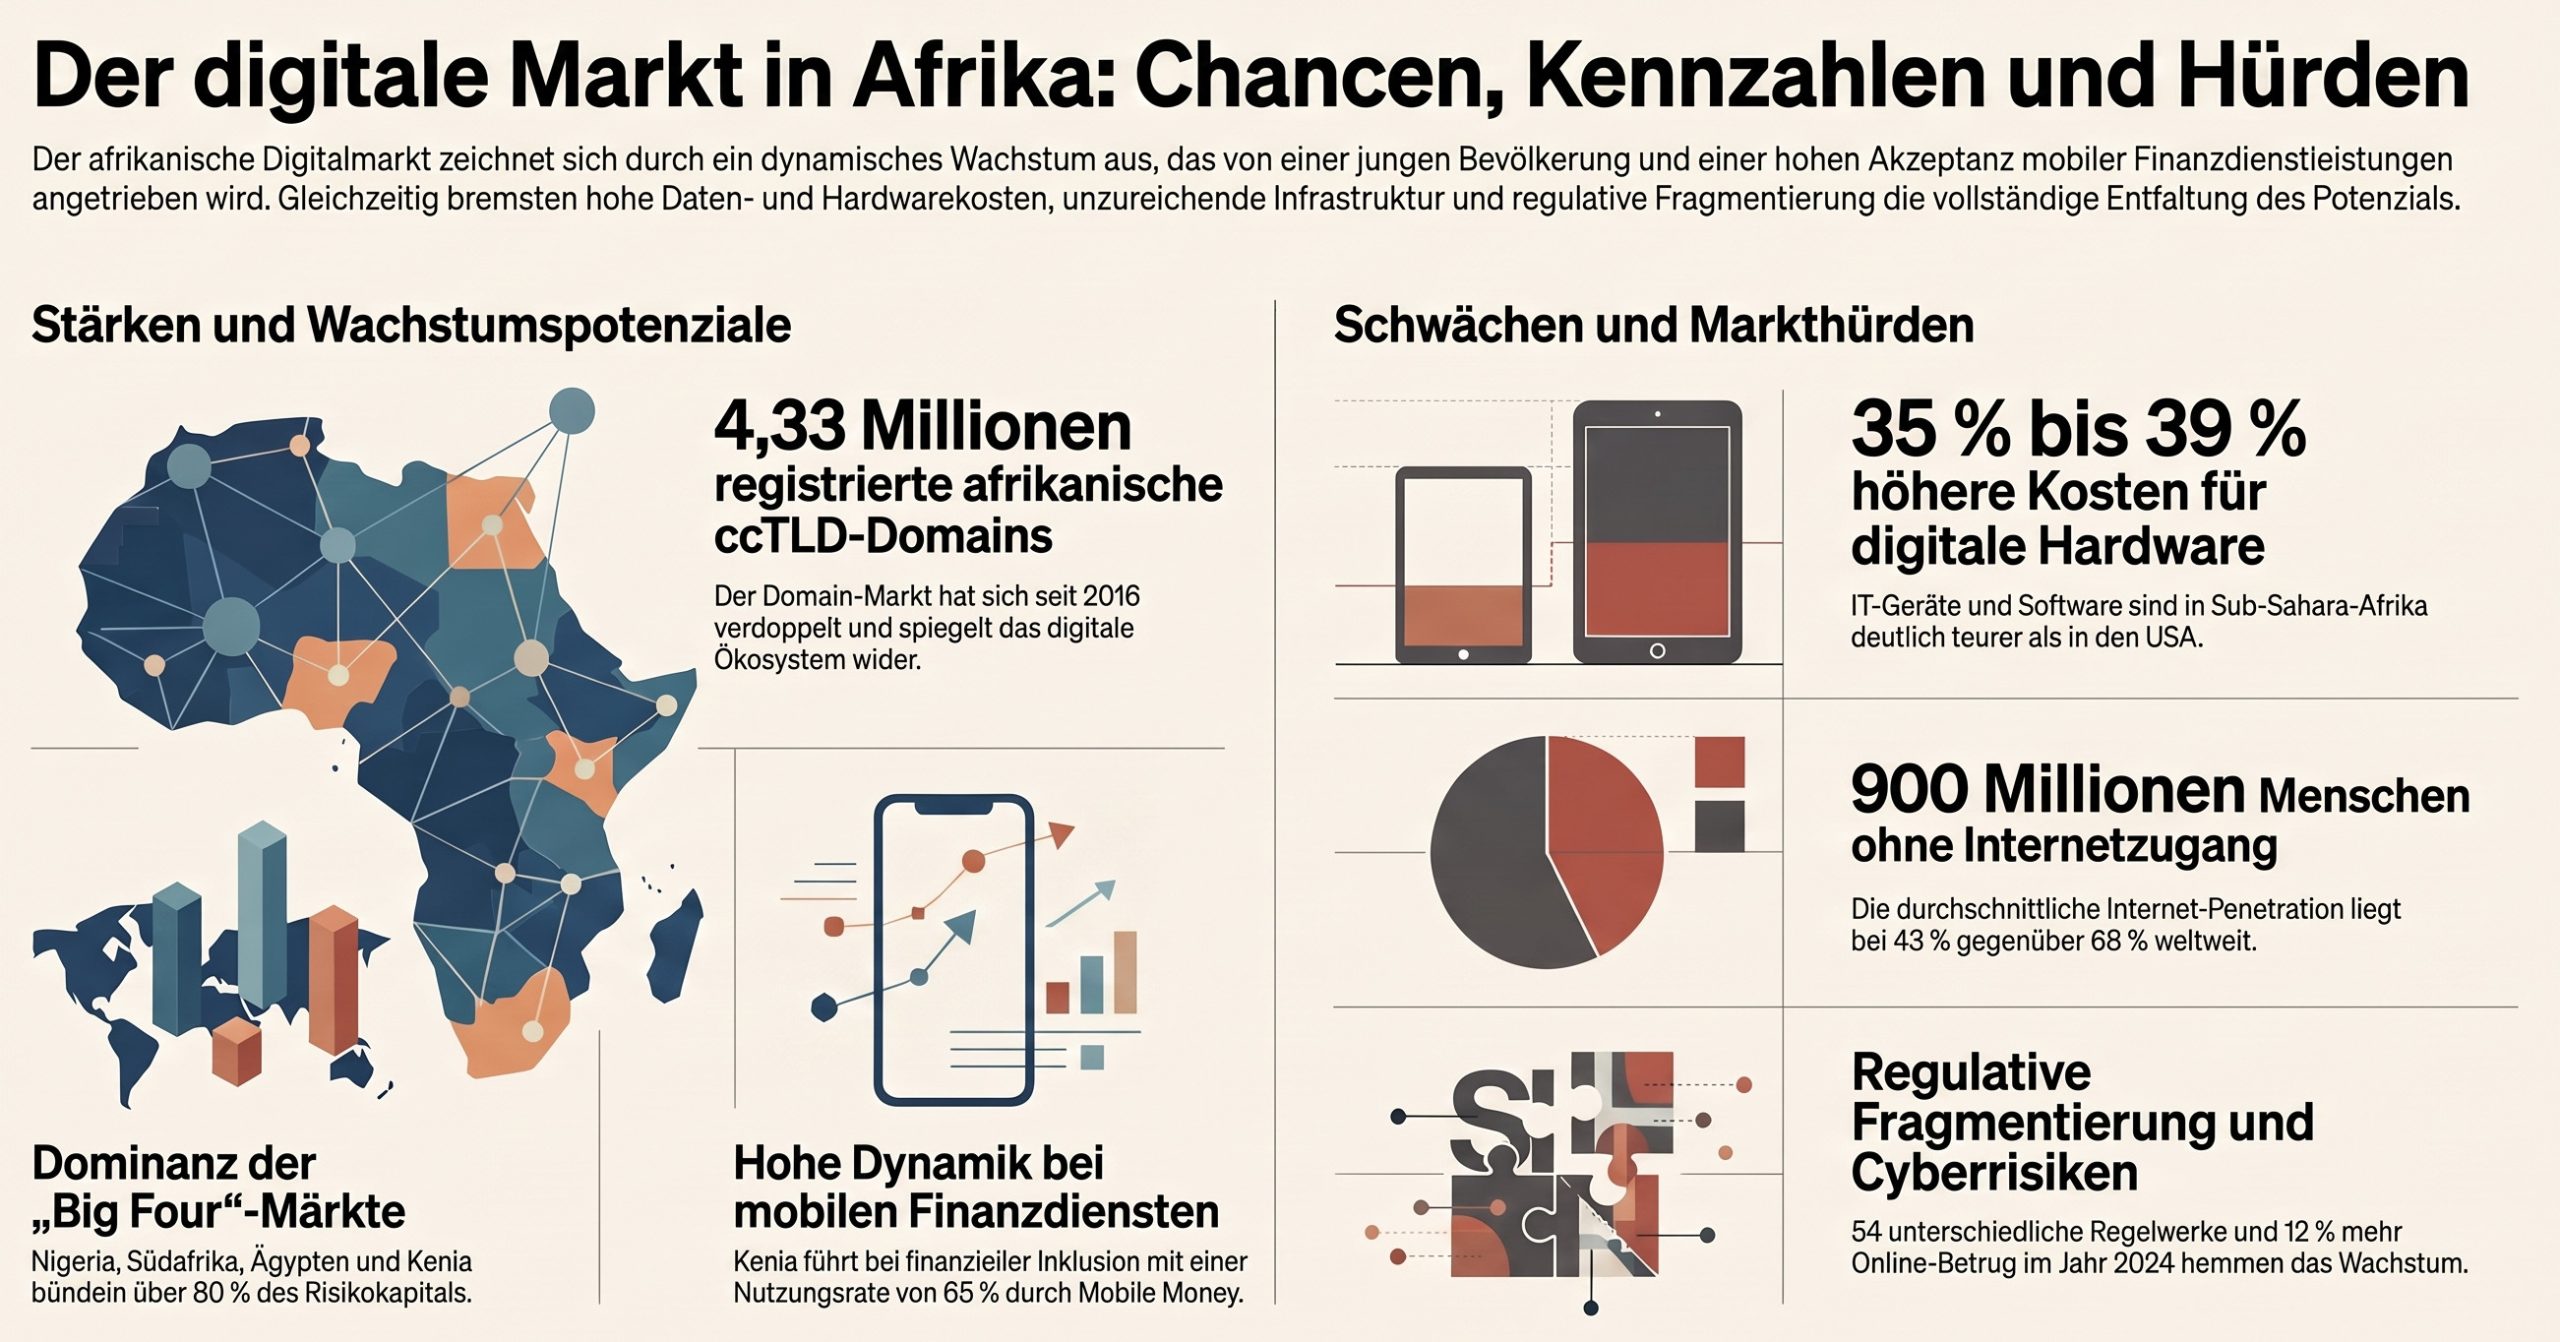
Vor diesem Hintergrund kann die Analyse des Domain Name System (DNS) nicht als bloße technische Frage der Adressierung betrachtet werden. Das DNS ist ein unsichtbarer, aber grundlegender Hebel für die digitale Souveränität des Kontinents, für die Entwicklung der politischen Ökonomie der IKT und für die Bindung der lokalen Wertschöpfung.
Beim Internetzugang hat Afrika erhebliche Fortschritte erzielt: Die Zahl der Internetnutzer stieg von 4,5 Millionen im Jahr 2000 auf fast 600 Millionen im Jahr 2022. Die Penetrationsrate stieg damit von 29 % im Jahr 2016 auf 43 % im Jahr 2022. Dennoch liegt der Kontinent weiterhin deutlich unter dem weltweiten Durchschnitt von 68,6 %. Dieser globale Durchschnitt verdeckt zudem extreme Unterschiede: Die Penetration reicht von 6,8 % (etwa 7 %) in Eritrea bis zu mehr als 83,8 % in Algerien und 85 % in Kenia.
Zu diesen geografischen Unterschieden kommen strukturelle Unterschiede bei der Nutzung hinzu, die auf Geschlecht und Wohnort beruhen. Im Jahr 2020 betrug die geschlechtsspezifische Lücke in Afrika 11 Prozentpunkte (24 % der Frauen waren online gegenüber 35 % der Männer), verglichen mit 5 Punkten weltweit (57 % gegenüber 62 %). Ebenso steigt die Nutzungsrate in städtischen Gebieten auf 50 %, während sie in ländlichen Gebieten auf nur 15 % sinkt.
| Indikator der Internetnutzung (2020) | Afrika | Weltweiter Durchschnitt |
| Städtische Gebiete | 50 % | 76 % |
| Ländliche Gebiete | 15 % | 39 % |
| Penetration – Frauen | 24 % | 57 % |
| Penetration – Männer | 35 % | 62 % |
| Jugendliche (15-24 Jahre) | 40 % | 71 % |
| Übrige Bevölkerung | 27 % | 57 % |
| Gesamtpenetration | 33 % (43 % im Jahr 2022) | 63 % (68,6 % im Jahr 2022) |
Finanzielle und logistische Barrieren hemmen weiterhin die Entwicklung von Webdiensten und die Nachfrage nach Domainnamen. Die Kosten für mobile Daten bleiben ein wesentlicher Hemmfaktor: Für ein monatliches Datenvolumen von nur 1 GB muss ein durchschnittlicher afrikanischer Nutzer etwa 4 % seines Bruttonationaleinkommens (BNE) pro Kopf aufwenden, also das Doppelte des von der UN Broadband Commission empfohlenen Höchstwerts von 2 %.
Darüber hinaus erfolgt der Internetzugang auf dem Kontinent nahezu ausschließlich über mobile Endgeräte mit volumenabhängig abgerechneten Verbindungen (metered connections). Dieses nutzungsabhängige Preismodell hält von einer längeren Internetnutzung ab, bremst die Entwicklung komplexer Websites und begrenzt die Nachfrage nach Domainnamen.
Diese wirtschaftliche Einschränkung wird durch das chronische Defizit bei einer zuverlässigen Elektrifizierung verschärft, die für den kontinuierlichen Betrieb von Basisstationen und digitaler Infrastruktur unerlässlich ist. Wie der GSMA-Bericht Energy Challenges for Mobile Networks in Sub-Saharan Africa hervorhebt, hängt die Funktionsfähigkeit von Netzwerken und Rechenzentren dringend von einem Zugang zu sauberer und stabiler Energie ab. Bei den logischen Ressourcen leidet der Kontinent unter einer kritischen Unterversorgung und verfügt lediglich über 2,4 % der weltweiten IPv4-Adressen und 1 % der weltweiten IPv6-Adressen.
Dennoch ist mit einer enormen zugrunde liegenden Nachfrage zu rechnen. Nach Prognosen von Ericsson wird sich der mobile Datenverkehr pro Smartphone in Subsahara-Afrika bis 2028 vervierfachen und von durchschnittlich 4,6 GB pro Monat und Nutzer (2,9 GB im Jahr 2021) auf mehr als 18 bis 19,5 GB pro Monat steigen.
Parallel dazu wurde die Backbone-Infrastruktur ausgebaut: Das terrestrische Glasfasernetz überschritt 2022 eine Länge von 1,1 Millionen Kilometern, und alle Küstenstaaten sind an mindestens ein Unterseekabel angeschlossen, mit Ausnahme Eritreas, das auch über keine grenzüberschreitende terrestrische Zusammenschaltung verfügt.
Auch das Zusammenschaltungsökosystem hat sich weiterentwickelt. Die Zahl der aktiven Internet Exchange Points (IXPs) stieg von 36 in 26 Ländern im Jahr 2016 auf 63 in 38 Ländern im Jahr 2023. Es besteht ein direkter Zusammenhang zwischen der Dichte von IXPs und Rechenzentren (Data Centres) in einem Land und der Reife seines lokalen DNS-Marktes: IXPs ermöglichen lokales Peering, reduzieren Latenzzeiten und internationale Bandbreitenkosten und schaffen die technische Grundlage für Hosting im eigenen Land.
Die Konsolidierung dieser physischen Zusammenschaltungsinfrastrukturen bestimmt unmittelbar die Struktur, den wirtschaftlichen Wert und die Souveränität des Domainnamenmarktes in Afrika.
2. Kartierung, Volumen und finanzielle Bewertung des afrikanischen Domainnamenmarktes
Die DNS-Industrie stellt einen strategischen Vermögenswert für die wirtschaftliche Entwicklung und digitale Souveränität der afrikanischen Staaten dar. Die Reservierung und Nutzung nationaler Endungen (ccTLDs) oder generischer Endungen (gTLDs) beschränkt sich nicht auf eine technische Kennung: Sie bilden die Grundlage für die Online-Präsenz von Unternehmen, die Digitalisierung öffentlicher Dienstleistungen und die Wertschöpfung durch lokale Hosting- und Entwicklungsdienstleister.
Der Top-Level-Adressraum des Kontinents umfasst 54 ccTLDs in lateinischer Schrift, 6 Erweiterungen in arabischer Schrift aus dem Fast-Track-Verfahren für Internationalized Domain Names (IDNs) — vergeben an Algerien (الجزائر.), Ägypten (مصر.), Mauretanien (موريتانيا.), Marokko (المغرب.), Sudan (سودان.) und Tunesien (تونس.) —, 3 geografische Stadterweiterungen (.CAPETOWN, .DURBAN und .JOBURG) sowie die kontinentale Endung .AFRICA. Die Endung .AFRICA wird vom South African ZA Central Registry (ZACR) mit offizieller Unterstützung der Afrikanischen Union betrieben und zählt rund 67.000 aktive Domains.
Ende 2023 erreichte das Gesamtvolumen der unter afrikanischen ccTLDs registrierten Domains 4,33 Millionen. Gleichzeitig besaßen afrikanische Unternehmen und Organisationen rund 1,4 Millionen Domains unter gTLDs, davon die überwältigende Mehrheit (~1,2 Millionen) unter .COM. Obwohl sich das Gesamtvolumen der ccTLDs seit 2016 mehr als verdoppelt hat (+203 %), bleibt die Dichte der Domainnamen auf dem Kontinent gering: In Afrika kommen durchschnittlich 3 Domainnamen auf 1.000 Einwohner, weltweit sind es 45 auf 1.000 Einwohner.
================================================================================
WICHTIGE KENNZAHLEN DES AFRIKANISCHEN DNS-MARKTES (2023)
================================================================================
• Gesamtvolumen afrikanischer ccTLDs       : 4,33 Millionen (+203 % seit 2016)
• Volumen afrikanischer gTLDs               : 1,40 Millionen (davon ~1,2 Mio. .COM)
• DNS-Adressierungsdichte                   : Afrika = 3 Dom. / 1.000 Einw.
                                               Welt = 45 Dom. / 1.000 Einw.
================================================================================
Die wirtschaftliche Bewertung des Sektors zeigt erhebliche Unterschiede zwischen dem direkt auf dem Kontinent erfassten Wert und seinem globalen Potenzial. Die Analyse der ccTLD-Verkäufe zu den von lokalen Registries angewandten Preisen ergibt einen direkten Umsatz von 17,5 Millionen USD. Bei Anwendung durchschnittlicher internationaler Preise beläuft sich der theoretische Wert derselben ccTLDs auf 101 Millionen USD. Zusammen mit den 16 Millionen USD, die durch gTLDs im Besitz afrikanischer Einwohner generiert werden, erreicht der direkte Markt ein Volumen von 137 Millionen USD.
Unter Anwendung der Multiplikatoren des digitalen Ökosystems — einschließlich Webhosting, Website-Erstellung, IT-Engineering-Beratung, digitales Marketing und E-Commerce-Dienstleistungen — erzeugt die afrikanische DNS-Industrie jedoch einen gesamtwirtschaftlichen Wert von nahezu 1 Milliarde US-Dollar.
Dieser Wert ist äußerst konzentriert: 74 % der kontinentalen Einnahmen werden von lediglich 10 Märkten generiert (Südafrika, Nigeria, Marokko, Kenia, Angola, Tunesien, Somalia, Mauritius, Ägypten und Simbabwe/Uganda).
================================================================================
FINANZIELLE BEWERTUNG DES DNS-ÖKOSYSTEMS
================================================================================
• ccTLD-Markt zu lokalen Preisen              : 17,5 Mio. USD
• ccTLD-Markt zu internationalen Preisen      : 101,0 Mio. USD
• Gesamter direkter Markt (ccTLD + lokale gTLD): 137,0 Mio. USD
• GESAMTWERT DES ERWEITERTEN ÖKOSYSTEMS       : ~ 1,0 MILLIARDE USD
• Umsatzkonzentration (Top 10 Länder)         : 74 % des Gesamtmarktes
================================================================================
Ein strukturelles Problem liegt in der geografischen Verteilung der Hosting-Infrastruktur und der Inhalte. Von insgesamt 644 Millionen afrikanischen Webseiten, die von Google indexiert wurden, konzentrieren sich 66 % auf nur zehn Länder (Südafrika, Nigeria, Ägypten, Marokko, Kenia, Tunesien, Tansania, Algerien, Mauritius und São Tomé und Príncipe).
Vor allem ist der Kontinent mit einem massiven Abfluss seiner Daten durch Offshore-Hosting konfrontiert: In 41 afrikanischen Ländern werden mehr als 95 % der gTLD-Domains lokaler Akteure auf Servern außerhalb Afrikas gehostet. Diese Abhängigkeit vom Ausland entzieht lokalen Hosting-Anbietern erhebliche Einnahmen, verschärft das Defizit der Zahlungsbilanz in Fremdwährungen und verschlechtert die Nutzererfahrung durch hohe Latenzzeiten aufgrund internationaler Umwege des Datenverkehrs.
Diese Heterogenität der Volumina und die Abwanderung des Hostings machen eine strenge und vergleichende Messung der Leistungsfähigkeit der nationalen Registries erforderlich.
3. Vergleichende Analyse der nationalen Leistungsfähigkeit und der digitalen Reife (CDSI)
Um die Reife und Effizienz der nationalen DNS-Märkte objektiv zu bewerten, wendet die Studie die Methodik des Country DNS Success Index (CDSI) an. Der CDSI ist ein zusammengesetztes Entscheidungsinstrument zur Einstufung der 54 afrikanischen Länder und zur Identifizierung von Erfolgsfaktoren und Engpässen.
Der CDSI basiert auf der Gewichtung von 8 quantitativen und qualitativen Kriterien:
- Das Gesamtvolumen der unter der nationalen ccTLD registrierten Domains.
- Die Anzahl der gTLDs im Besitz lokaler Registranten.
- Das Volumen der von Google indexierten lokalen Webseiten.
- Der durchschnittliche Registrierungspreis unter der ccTLD.
- Die Anzahl der von der Registry akkreditierten Registrare.
- Der Anteil der Websites, die tatsächlich im Land gehostet werden.
- Das Vorhandensein und die Reife von Internet Exchange Points (gemessen anhand des IXP Figure of Merit – FoM).
- Die Internet-Penetrationsrate innerhalb der Bevölkerung.
Die Anwendung des CDSI zeigt eine Gruppe gut strukturierter regionaler Spitzenreiter. Südafrika (.ZA) dominiert den Kontinent eindeutig mit mehr als 1,2 Millionen aktiven Domains, die von einer ausgereiften Registry (ZARC) verwaltet werden und auf ein Netzwerk von 622 akkreditierten Registraren zurückgreifen können. Weitere führende Märkte sind Nigeria (.NG), Kenia (.KE), Marokko (.MA), Tansania (.TZ), Tunesien (.TN), Ägypten (.EG), Mauritius (.MU), Uganda (.UG) und Botswana (.BW).
Die folgende Tabelle fasst die Leistung der fünf führenden kontinentalen Märkte anhand zentraler Kennzahlen des Ökosystems zusammen:
| Land / ccTLD | ccTLD-Volumen (2023) | Anzahl akkreditierter Registrare | Lokale Hosting-Rate / Status | IXPs & wichtige Infrastrukturen |
| Südafrika (.ZA) | > 1.200.000 | 622 (ZARC) | Sehr hoch (überwiegend lokales Hosting) | Am dichtesten entwickeltes Ökosystem des Kontinents, wichtige Austauschpunkte (JINX, CINX, DINX), Rechenzentren von Weltklasse. |
| Nigeria (.NG) | ~ 160.000 | Großes Netzwerk (mehrere) | Wachsend (unter strenger NIRA-Governance) | Sehr dynamischer IXPN, Knotenpunkt für Unterseekabel, stark wachsender lokaler Content. |
| Kenia (.KE) | ~ 100.000 | Großes Netzwerk (lokale Anforderung) | Hoch | Internetpenetration >85 %, bedeutendes Rechenzentrumszentrum in Ostafrika (KIXP). |
| Marokko (.MA) | ~ 55.000 | ANRT-akkreditiertes Netzwerk | Mittel / hoher Offshore-Anteil bei gTLDs | Durch die ANRT strukturierter Regulierungsrahmen, sprachliche Souveränität (IDN .المغرب). |
| Tansania (.TZ) | ~ 27.000 | 72 | In Entwicklung (Unterstützung durch TCRA) | Verstärkte lokale Zusammenschaltung (TIXP), weit fortgeschrittene Registry-Automatisierung. |
Umgekehrt leiden mehrere nationale Registries unter einer extrem schwachen Leistung und verfügen über weniger als 1.000 aktive Domains: Eritrea (.ER – 80 Domains), Südsudan (.SS – 209 Domains), Komoren (.KM – 231 Domains), Guinea-Bissau (.GW – 399 Domains), Liberia (.LR – 503 Domains), Guinea (.GN – 604 Domains) und Niger (.NE – 947 Domains).
Die technische Analyse dieser Märkte zeigt erhebliche operative Defizite: fehlende Automatisierung der Registrierungen über das EPP-Protokoll (Extensible Provisioning Protocol), ausgesetzte Online-Registrierungsverfahren, manuelle Bearbeitung auf Papier, fehlende lokale Hosting-Anbieter und das Fehlen eines kommerziellen Registrar-Netzwerks.
Strategische Warnung zur Souveränität: Die Risiken von „Domain Hacks“
Ein unzureichend kontrolliertes Outsourcing hat die Statistiken bestimmter afrikanischer Registries erheblich verzerrt. ccTLDs wie Gabun (.GA), die Zentralafrikanische Republik (.CF), Äquatorialguinea (.GQ), Mali (.ML) und Libyen (.LY) verzeichneten künstlich aufgeblähte Volumina, nachdem die Verwaltung ihrer Zonen an Offshore-Drittanbieter ausgelagert wurde (insbesondere Freenom oder SafeCow). Diese Akteure boten kostenlose oder sehr günstige Registrierungen an, um umgeleiteten internationalen Traffic abzufangen oder sprachliche Möglichkeiten (domain hacks) auszunutzen.
Der jüngste Zusammenbruch dieser Partnerschaften führte zum abrupten Verschwinden dieser fiktiven Volumina: Gabun fiel von 690.000 Domains unter .GA im Jahr 2017 auf nur noch 5.000 im Jahr 2023, während Mali von 240.000 Domains unter .ML auf 8.000 zurückging.
================================================================================
SOUVERÄNITÄTSWARNUNG: ZUSAMMENBRUCH AUSGELAGERTER REGISTRIES
================================================================================
• Gabun (.GA) : 690.000 Domains (2017)  ==>  5.000 Domains (2023)
• Mali (.ML)  : 240.000 Domains (2017)  ==>  8.000 Domains (2023)
--------------------------------------------------------------------------------
STRATEGISCHES RISIKO: Die Auslagerung der Verwaltung einer ccTLD an Offshore-
Drittanbieter ohne Übertragung technischer Kompetenzen, ohne lokale Governance
und ohne ein auf den tatsächlichen Kosten basierendes Wirtschaftsmodell setzt
den Staat dem plötzlichen Verlust seines digitalen Fußabdrucks und der globalen
De-Indexierung seiner Zone aus.
================================================================================
Politische Entscheidungsträger sollten aus diesem Zusammenbruch die Schlussfolgerung ziehen, dass eine ccTLD ihr Wachstum nicht auf künstlichen Preisstrategien oder undurchsichtiger Auslagerung aufbauen kann. Nachhaltiger Erfolg setzt voraus, regulatorische, finanzielle und UX-Hindernisse auf nationaler Ebene abzubauen.
4. Diagnose der wichtigsten Hindernisse und hemmenden Faktoren für die Entwicklung
Um das Wachstumspotenzial der DNS-Industrie in Afrika freizusetzen — deren durchschnittliche jährliche Wachstumsrate auf 12,4 % prognostiziert wird — müssen staatliche Stellen und Regulierungsbehörden die Hindernisse für den Sektor beseitigen.
Regulatorische Hindernisse und restriktive Zugangspolitiken
Die Registrierungsrichtlinien bleiben in 16 afrikanischen Ländern übermäßig restriktiv (Algerien, Benin, Botswana, Burkina Faso, Kap Verde, Ägypten, Gambia, Ghana, Guinea, Guinea-Bissau, Liberia, Marokko, Senegal, Tansania, Tunesien und Sambia). Diese Rechtsordnungen verlangen eine lokale rechtliche Präsenz (Unternehmensregistrierung oder Wohnsitz), um die Reservierung eines Domainnamens zu ermöglichen.
Andere Regime wenden veraltete Regeln an, die eine exakte Übereinstimmung zwischen dem beantragten Domainnamen und dem Firmennamen oder dem persönlichen Namen des Registranten verlangen. Darüber hinaus verlängern administrative Prüfungen der geistigen Eigentumsrechte a priori unnötig die Bearbeitungszeiten. Schließlich halten restriktive Regelungen für Online-Inhalte und Bedrohungen der Meinungsfreiheit Content-Ersteller, Blogger und Unternehmen davon ab, eine lokale Webpräsenz aufzubauen.
Finanzielle Reibungsverluste und Unterbrechungen der Nutzererfahrung (UX)
Globale Plattformen für den Verkauf von Domainnamen setzen hauptsächlich auf internationale Bankkarten (Visa, Mastercard). Die traditionelle Bankdurchdringung ist in Afrika jedoch weiterhin gering, während der Zahlungsverkehr weitgehend von Mobile Money (M-Pesa, Orange Money, Wave, MTN Mobile Money) und Banküberweisungen geprägt ist.
Die fehlende Integration lokaler mobiler Zahlungsmethoden in die Verkaufs-APIs stellt einen erheblichen Bruch in der Customer Journey dar und führt beim Kauf zu hohen Abbruchquoten. Dies erklärt, warum 91 % der afrikanischen Registranten angeben, dass sie bevorzugt mit lokalen Registraren arbeiten, die geeignete Zahlungsmethoden anbieten. Diese Reibung wird durch teilweise prohibitive Registrierungspreise verschärft, die von einigen staatlichen Registries ohne Bezug zu den tatsächlichen technischen Verwaltungskosten festgelegt werden.
================================================================================
UX-EMPFEHLUNG: KOPPLUNG VON EPP UND MOBILE MONEY
================================================================================
[ Benutzeroberfläche / Web ]
             |
             v (Registrierungsanfrage)
[ Mobile-Money-Zahlungs-API ] ---> (Sofortige Validierung: M-Pesa/Wave/Orange)
             |
             v (Zahlungsbestätigung)
[ Automatisierter EPP-Connector ] ---> (Echtzeit-Bereitstellung in der Registry)
             |
             v
[ Sofortige DNS-Aktivierung (< 60 Sekunden) ]
================================================================================
Um diese UX-Unterbrechung zu beheben, wird empfohlen, die EPP-Protokoll-APIs der Registries direkt mit lokalen Mobile-Money-Zahlungsgateways zu verbinden. Diese Integration ermöglicht eine sofortige finanzielle Validierung und technische Bereitstellung des Domainnamens und beseitigt manuelle Bearbeitungsverzögerungen.
Operative Defizite der Registries
- Aktivierungsverzögerungen: Das Fehlen einer automatisierten Validierung zwingt Registranten, mehrere Tage auf die Bearbeitung ihrer Domain zu warten, was das dritthäufigste von den Nutzern genannte Hindernis darstellt.
- Fehlende EPP-APIs: Die Unfähigkeit mehrerer Registries, eine standardisierte EPP-Schnittstelle bereitzustellen, verhindert, dass internationale und lokale Registrare die Verteilung von ccTLDs automatisieren.
- Mangelhafter technischer Support und fehlerhafte Schnittstellen: Die geringe Qualität des Kundensupports sowie der Mangel an zweisprachigen oder benutzerfreundlichen Schnittstellen schrecken KMU und nichttechnische Akteure ab.
Angesichts dieser Blockaden stellen die Harmonisierung der öffentlichen Politik und die Einführung regionaler Best Practices strategische Prioritäten dar.
5. Strategische Empfehlungen, Best Practices und Projekt einer DNS-Beobachtungsstelle
Die Transformation der afrikanischen DNS-Industrie erfordert ein koordiniertes Vorgehen der IKT-Ministerien, nationalen Regulierungsbehörden (NRAs), Registry-Betreiber, Internetdienstanbieter und globalen Governance-Institutionen.
Konnektivitätsinfrastrukturen und allgemeines Umfeld
- Beibehaltung des Hostings im Land: Den Ausbau von IXPs und neutralen Rechenzentren beschleunigen, um die Abhängigkeit von Offshore-Hosting zu reduzieren und ein leistungsfähiges Ökosystem lokaler Hosting-Anbieter aufzubauen.
- Gemeinsame Nutzung von Infrastrukturen und Mobilfunkabdeckung: Regulierungen fördern, die die gemeinsame Nutzung passiver und aktiver Infrastrukturen zu kostenbasierten Preisen zwischen Telekommunikationsbetreibern vorschreiben und gleichzeitig die Migration mobiler Netze auf 4G und 5G beschleunigen.
- Geringere Besteuerung von Daten: Die sektorale Besteuerung von Datenverkehr und intelligenten Endgeräten reduzieren, um die Kosten für 1 GB Daten unter die Schwelle von 2 % des BNE pro Kopf zu bringen.
Politische Leitlinien und Förderung lokaler Inhalte
- Modernisierte Regulierung und Ziele der Afrikanischen Union (AU): Die nationalen Regulierungsrahmen an die Strategie für die digitale Transformation Afrikas (2020-2030) der Afrikanischen Union angleichen, indem vereinfachte Genehmigungsregelungen, eine ex-post-Regulierung und folgende quantifizierte Ziele eingeführt werden:
- Garantierte Mindestgeschwindigkeit von 6 Mbps für alle Bürger.
- Kosten für mobile Daten von weniger als 0,01 USD pro MB.
- Verfügbarkeit auf dem Kontinent hergestellter Smartphones für weniger als 100 USD.
- Bis 2030 mindestens 30 % der digitalen Inhalte lokal in Afrika entwickelt und gehostet.
- Formelle Anerkennung von ccTLDs als kritische nationale Ressourcen.
- Der Staat als „Ankerkunden“ (Anchor Client): Per Dekret die ausschließliche Nutzung der nationalen ccTLD für alle Ministerien, öffentlichen Behörden, E-Government-Dienste und E-Mail-Adressen öffentlicher Bediensteter vorschreiben. Diese Verpflichtung sollte über das öffentliche Beschaffungswesen zwingend auf alle Universitäten, Hochschulen und öffentlichen Schulen ausgeweitet werden. Diese Maßnahme schafft einen unmittelbaren wirtschaftlichen Multiplikatoreffekt für den lokalen Hosting- und Beratungsmarkt.
- Abschaffung der obligatorischen lokalen Präsenz: Restriktive Vorschriften zur lokalen Präsenz für Registranten abschaffen und a priori-Prüfungen von Rechten des geistigen Eigentums durch schnellere und kostengünstigere Verfahren zur alternativen Streitbeilegung (ADR) a posteriori ersetzen.
Best Practices für ccTLD-Registries
- Vollständige Automatisierung: Das EPP-Protokoll implementieren, um die Echtzeit-Bereitstellung von Registrierungen, Verlängerungen und Transfers zu ermöglichen.
- Erschwingliche kostenbasierte Preise: Einen erschwinglichen Großhandelspreis festlegen, der ausschließlich auf den tatsächlichen Kosten für den technischen Betrieb der Registry-Infrastruktur basiert.
- Native Integration mobiler Zahlungen: Verkaufsplattformen mit Mobile-Money-Zahlungsgateways und lokalen Banküberweisungen verbinden.
- Universal Acceptance (UA) und IDNs: Internationalisierte Domainnamen (IDNs) bereitstellen und die vollständige Kompatibilität von Anwendungssystemen mit E-Mail-Kommunikation in nichtlateinischen Schriftzeichen (EAI) gewährleisten.
- Transparenz und Sicherheit: Ein funktionsfähiges WHOIS/RDAP-Verzeichnis bereitstellen, DNSSEC einsetzen und eine aktuelle Liste der akkreditierten Registrare veröffentlichen.
Roadmap: Das Projekt der Afrikanischen DNS-Beobachtungsstelle (Trial Observatory)
Das von ICANN im Rahmen der Coalition for Digital Africa unterstützte Projekt der Afrikanischen DNS-Beobachtungsstelle bietet eine konkrete Antwort auf den Mangel an zuverlässigen Daten, die für die strategische Steuerung des Sektors erforderlich sind.
+-------------------------------------------------------------------+
|                  AFRIKANISCHE ccTLD-REGISTRIES                   |
+-------------------------------------------------------------------+
                                  |
                                  v (Automatische Übertragung von Zone Files / EPP)
+-------------------------------------------------------------------+
|                  SEKUNDÄRER NAMESERVER                           |
|             (Stärkung der Resilienz & DNSSEC)                   |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|             AFRIKANISCHE DNS-BEOBACHTUNGSSTELLE (ICANN)          |
|        (Automatisierte Datenerfassung & statistische Analyse)    |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|              ANALYSEOBERFLÄCHE & DASHBOARDS                      |
|  --> Wachstums- und Volumenindikatoren für ccTLD / gTLD          |
|  --> Lokale vs. Offshore-Hosting-Raten                           |
|  --> Kartierung der DNSSEC- und IPv6-Einführung                  |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|   ÖFFENTLICHE ENTSCHEIDUNGSTRÄGER (MINISTERIEN, REGULATOREN,    |
|                         ICANN, AU)                                |
+-------------------------------------------------------------------+
Die funktionale Architektur der Beobachtungsstelle basiert auf drei Säulen:
- Ein zentralisierter sekundärer Nameserver: Er stellt afrikanischen Registries eine sichere sekundäre DNS-Infrastruktur zur Verfügung und verbessert die technische Gesamtresilienz der nationalen Zonen gegenüber Distributed-Denial-of-Service-Angriffen (DDoS).
- Automatisierte Datenerfassung: Die kontinuierliche Analyse der Zone Files ermöglicht es, die Entwicklung der ccTLD-/gTLD-Volumina, die DNSSEC-Einführungsrate und die Verteilung der IPv4-/IPv6-Adressierung zu messen.
- Ein Echtzeit-Dashboard zur Entscheidungsunterstützung: Es bietet Regulierungsbehörden und Ministerien einen Überblick über lokale Hosting-Raten, die Entwicklung der Registrare und die finanzielle Bewertung ihres nationalen Marktes.
Ein automatisierter, sicherer und technisch souveräner afrikanischer Domainnamen-Sektor bildet eine untrennbare Säule der digitalen Wirtschaft des Kontinents. Bis 2030 werden der Abbau regulatorischer Hindernisse, die Integration mobiler Zahlungen und die flächendeckende Einführung lokalen Hostings es Afrika ermöglichen, sein demografisches Potenzial in nachhaltige digitale Souveränität umzuwandeln.