Contexto macroeconómico y panorama del ecosistema de Internet africano
El ecosistema digital africano evoluciona dentro de un entorno macroeconómico complejo en el que la resiliencia de las economías locales se ve sometida a una fuerte presión debido a importantes vientos en contra. El Banco Africano de Desarrollo (BAfD) ha revisado a la baja sus previsiones de crecimiento del PIB continental, situándolas en el 3,4 % para 2023 y el 3,8 % para 2024. Esta desaceleración es consecuencia de una combinación de perturbaciones mundiales, alteraciones climáticas, una inflación persistente, así como de la carga crítica del servicio de la deuda —particularmente grave en economías clave como Etiopía y Kenia— y de un elevado desempleo estructural en Nigeria y Sudáfrica.
Desde esta perspectiva, el análisis del Sistema de Nombres de Dominio (DNS) no puede abordarse como una simple cuestión técnica de direccionamiento. El DNS constituye la palanca invisible pero fundamental de la soberanía digital continental, del desarrollo de la economía política de las TIC y de la retención del valor añadido local.
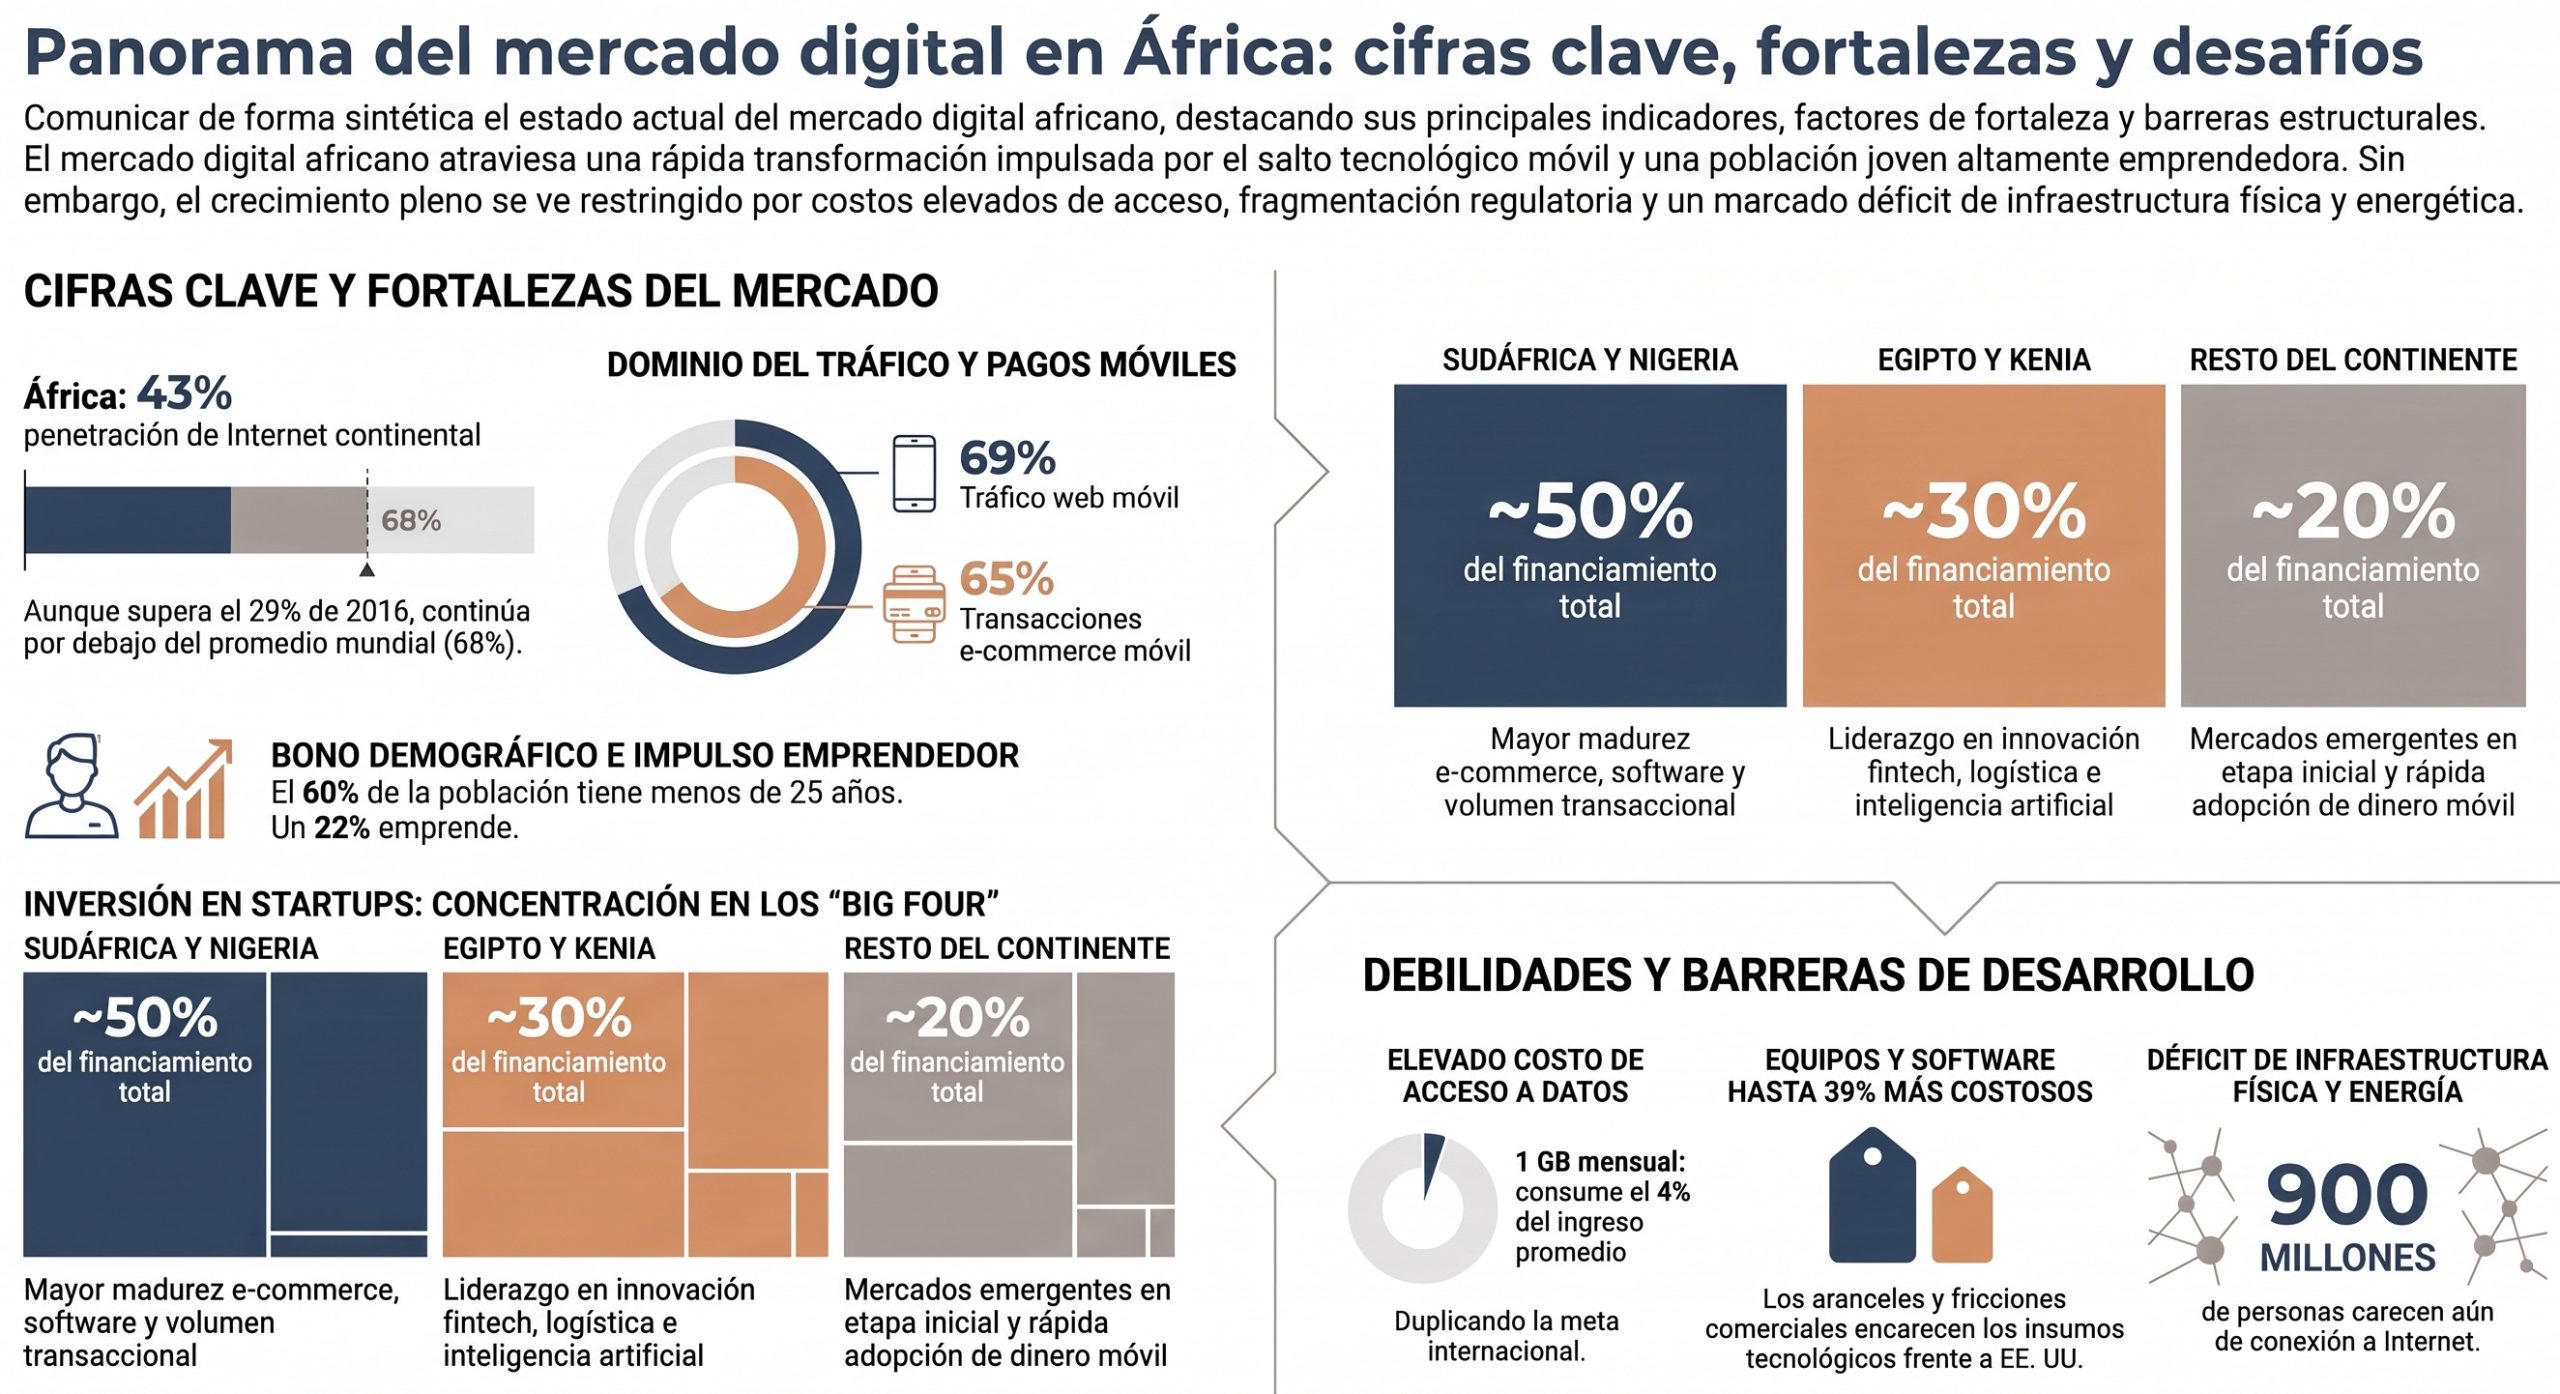
En materia de acceso, África ha registrado avances significativos: el número de usuarios de Internet pasó de 4,5 millones en 2000 a casi 600 millones en 2022. La tasa de penetración pasó así del 29 % en 2016 al 43 % en 2022. No obstante, el continente sigue registrando un importante retraso frente a la media mundial del 68,6 %. Esta media mundial oculta además disparidades extremas: la penetración oscila entre el 6,8 % (aproximadamente el 7 %) en Eritrea y más del 83,8 % en Argelia y el 85 % en Kenia.
A estas desigualdades geográficas se suman importantes diferencias estructurales de uso relacionadas con el género y el lugar de residencia. En 2020, la brecha de género alcanzaba 11 puntos en África (24 % de mujeres conectadas frente al 35 % de hombres), frente a 5 puntos a escala mundial (57 % frente al 62 %). Del mismo modo, la tasa de utilización alcanza el 50 % en las zonas urbanas, mientras que cae al 15 % en las zonas rurales.
| Indicador de uso de Internet (2020) | África | Media mundial |
| Zona urbana | 50 % | 76 % |
| Zona rural | 15 % | 39 % |
| Penetración – Mujeres | 24 % | 57 % |
| Penetración – Hombres | 35 % | 62 % |
| Jóvenes (15-24 años) | 40 % | 71 % |
| Resto de la población | 27 % | 57 % |
| Penetración global | 33 % (43 % en 2022) | 63 % (68,6 % en 2022) |
Las barreras financieras y logísticas siguen limitando la creación de servicios web y la demanda de nombres de dominio. El coste de los datos móviles sigue siendo un factor restrictivo importante: para un paquete mensual de tan solo 1 GB de datos, el usuario africano medio debe destinar aproximadamente el 4 % de su renta nacional bruta (RNB) per cápita, es decir, el doble del umbral máximo del 2 % recomendado por la Comisión de Banda Ancha de las Naciones Unidas.
Además, el acceso a Internet en el continente se realiza casi exclusivamente mediante dispositivos móviles a través de conexiones de pago por uso (metered connections). Este modelo de tarificación por consumo desincentiva la navegación prolongada, frena el desarrollo de sitios web complejos y limita la demanda de nombres de dominio.
Este obstáculo económico se ve agravado por el déficit crónico de electrificación fiable, indispensable para el funcionamiento continuo de las estaciones base y de las infraestructuras digitales. Como señala el informe de la GSMA Energy Challenges for Mobile Networks in Sub-Saharan Africa, la viabilidad de las redes y de los centros de datos depende de un acceso urgente a una energía limpia y estable. En cuanto a los recursos lógicos, el continente sufre una infraasignación crítica, ya que solo dispone del 2,4 % de las direcciones IPv4 y del 1 % de las direcciones IPv6 mundiales.
No obstante, la demanda subyacente se anuncia masiva. Según las previsiones de Ericsson, el tráfico de datos móviles por smartphone en África subsahariana se cuadruplicará de aquí a 2028, pasando de una media de 4,6 GB mensuales por usuario (y 2,9 GB en 2021) a más de 18 GB y hasta 19,5 GB al mes.
Paralelamente, la infraestructura troncal se ha reforzado: la fibra óptica terrestre superaba los 1,1 millones de kilómetros en 2022, y todos los países costeros están conectados al menos a un cable submarino, con la única excepción de Eritrea, que tampoco dispone de interconexión terrestre transfronteriza.
El ecosistema de interconexión también se ha estructurado, pasando el número de puntos de intercambio de Internet (IXP) operativos de 36 en 26 países en 2016 a 63 en 38 países en 2023. Existe una correlación directa entre la densidad de IXP y de centros de datos (Data Centres) de un país y la madurez de su mercado DNS local: la presencia de IXP permite el peering local, reduce la latencia y los costes de ancho de banda internacional y crea la base técnica necesaria para el alojamiento dentro del país.
La consolidación de estas infraestructuras físicas de interconexión condiciona directamente la estructura, la valorización económica y la soberanía del mercado de nombres de dominio en África.
2. Cartografía, volumen y valoración financiera del mercado de nombres de dominio en África
La industria del DNS constituye un activo estratégico para el desarrollo económico y la soberanía digital de los Estados africanos. La reserva y el uso de extensiones nacionales (ccTLD) o genéricas (gTLD) no se limitan a un identificador técnico: constituyen el soporte de la presencia en línea de las empresas, de la digitalización de los servicios públicos y de la captación de valor por parte de los proveedores locales de servicios de alojamiento y desarrollo.
El espacio de direccionamiento de primer nivel del continente comprende 54 ccTLD con caracteres latinos, 6 extensiones en caracteres árabes procedentes del proceso Fast Track de los Nombres de Dominio Internacionalizados (IDN) —asignadas a Argelia (الجزائر.), Egipto (مصر.), Mauritania (موريتانيا.), Marruecos (المغرب.), Sudán (سودان.) y Túnez (تونس.)—, 3 extensiones geográficas de ciudades (.CAPETOWN, .DURBAN y .JOBURG), así como la extensión continental .AFRICA. Delegada al registro South African ZA Central Registry (ZACR) con el apoyo formal de la Unión Africana, la extensión .AFRICA cuenta con aproximadamente 67.000 dominios activos.
A finales de 2023, el volumen global de dominios registrados bajo los ccTLD africanos alcanzaba los 4,33 millones. Paralelamente, las entidades africanas poseían aproximadamente 1,4 millones de dominios bajo gTLD, de los cuales una abrumadora mayoría (~1,2 millones) correspondía a .COM. Aunque el volumen total de ccTLD se ha más que duplicado (+203 %) desde 2016, la densidad continental de nombres de dominio sigue siendo marginal: África cuenta con una media de 3 nombres de dominio por cada 1.000 habitantes, frente a una media mundial de 45 por cada 1.000.
================================================================================
MÉTRICAS CLAVE DEL MERCADO DNS AFRICANO (2023)
================================================================================
• Volumen total de ccTLD africanos       : 4,33 millones (+203 % desde 2016)
• Volumen de gTLD propiedad de africanos : 1,40 millones (de los cuales ~1,2 M en .COM)
• Densidad de direccionamiento DNS        : África = 3 dom. / 1.000 hab.
                                             Mundo = 45 dom. / 1.000 hab.
================================================================================
La evaluación económica del sector revela importantes diferencias entre el valor captado directamente en el continente y su potencial global. El análisis de las ventas de ccTLD a los precios aplicados por los registros locales representa unos ingresos directos de 17,5 millones de USD. Aplicando los precios medios internacionales, el valor teórico de estos mismos ccTLD asciende a 101 millones de USD. Al añadir los 16 millones de USD generados por los gTLD propiedad de residentes africanos, el mercado directo alcanza los 137 millones de USD.
Sin embargo, al aplicar los factores multiplicadores del ecosistema digital (incluidos el alojamiento web, la creación de sitios web, la consultoría de ingeniería informática, el marketing digital y los servicios de comercio electrónico), la industria africana del DNS genera un valor económico global cercano a los 1.000 millones de dólares.
Este valor está extremadamente concentrado: el 74 % de los ingresos continentales procede de tan solo 10 mercados (Sudáfrica, Nigeria, Marruecos, Kenia, Angola, Túnez, Somalia, Mauricio, Egipto y Zimbabue/Uganda).
================================================================================
VALORACIÓN FINANCIERA DEL ECOSISTEMA DNS
================================================================================
• Mercado ccTLD a precios locales             : 17,5 millones de USD
• Mercado ccTLD valorado a precios internac.  : 101,0 millones de USD
• Mercado directo total (ccTLD + gTLD locales): 137,0 millones de USD
• VALOR GLOBAL DEL ECOSISTEMA AMPLIADO        : ~ 1.000 MILLONES DE USD
• Concentración de ingresos (Top 10 países)   : 74 % del mercado total
================================================================================
Un problema estructural reside en la localización de las infraestructuras de alojamiento y de los contenidos. De un total de 644 millones de páginas web africanas indexadas por Google, el 66 % se concentra en tan solo diez países (Sudáfrica, Nigeria, Egipto, Marruecos, Kenia, Túnez, Tanzania, Argelia, Mauricio y Santo Tomé y Príncipe).
Sobre todo, el continente se enfrenta a una fuga masiva de sus datos mediante el alojamiento offshore: en 41 países africanos, más del 95 % de los dominios bajo gTLD pertenecientes a entidades locales están alojados en servidores situados fuera de África. Esta dependencia del extranjero priva a los proveedores locales de alojamiento de importantes ingresos, agrava el déficit de la balanza de pagos en divisas y deteriora la experiencia del usuario al imponer elevados tiempos de latencia debido a los desvíos del tráfico internacional.
Esta heterogeneidad de los volúmenes y esta fuga del alojamiento hacen necesaria una medición rigurosa y comparativa del rendimiento de los registros nacionales.
3. Análisis comparativo del rendimiento nacional y de la madurez digital (CDSI)
Con el fin de evaluar objetivamente la madurez y la eficacia de los mercados DNS nacionales, el estudio aplica la metodología del Índice de Éxito DNS por País (Country DNS Success Index – CDSI). El CDSI constituye una herramienta compuesta de apoyo a la toma de decisiones que permite clasificar los 54 países africanos e identificar los factores de éxito y los cuellos de botella.
El índice CDSI se basa en la ponderación de 8 criterios cuantitativos y cualitativos:
- El volumen total de dominios registrados bajo el ccTLD nacional.
- El número de gTLD propiedad de registrantes locales.
- El volumen de páginas web locales indexadas por Google.
- El precio medio de registro bajo el ccTLD.
- El número de registradores acreditados por el registro.
- La tasa de sitios web efectivamente alojados dentro del país.
- La presencia y madurez de los puntos de intercambio de Internet (medida mediante el índice IXP Figure of Merit – FoM).
- La tasa de penetración de Internet entre la población.
La aplicación del CDSI pone de manifiesto un grupo de campeones regionales estructurados. Sudáfrica (.ZA) domina claramente el continente con más de 1,2 millones de dominios activos, gestionados por un registro maduro (ZARC) que cuenta con una red de 622 registradores acreditados. Otros mercados líderes son Nigeria (.NG), Kenia (.KE), Marruecos (.MA), Tanzania (.TZ), Túnez (.TN), Egipto (.EG), Mauricio (.MU), Uganda (.UG) y Botsuana (.BW).
La siguiente tabla resume el rendimiento de los cinco principales campeones continentales según las métricas clave del ecosistema:
| País / ccTLD | Volumen ccTLD (2023) | Número de registradores acreditados | Tasa / Estado del alojamiento local | IXP e infraestructuras clave |
| Sudáfrica (.ZA) | > 1.200.000 | 622 (ZARC) | Muy elevado (predominio del alojamiento local) | El ecosistema más denso del continente, importantes nodos de intercambio (JINX, CINX, DINX), centros de datos de categoría mundial. |
| Nigeria (.NG) | ~ 160.000 | Red amplia (múltiples) | En crecimiento (bajo estricta gobernanza de NIRA) | IXPN muy dinámico, centro de cables submarinos, contenido local en rápido crecimiento. |
| Kenia (.KE) | ~ 100.000 | Red amplia (requisito local) | Elevado | Penetración de Internet >85 %, importante centro de Data Centres en África Oriental (KIXP). |
| Marruecos (.MA) | ~ 55.000 | Red acreditada por ANRT | Moderado / Fuerte presencia offshore de gTLD | Marco regulatorio estructurado por la ANRT, soberanía lingüística (IDN .المغرب). |
| Tanzania (.TZ) | ~ 27.000 | 72 | En desarrollo (apoyo de TCRA) | Interconexión local reforzada (TIXP), automatización avanzada del registro. |
Por el contrario, varios registros nacionales sufren un rendimiento extremadamente bajo y contabilizan menos de 1.000 dominios activos: Eritrea (.ER – 80 dominios), Sudán del Sur (.SS – 209 dominios), Comoras (.KM – 231 dominios), Guinea-Bisáu (.GW – 399 dominios), Liberia (.LR – 503 dominios), Guinea (.GN – 604 dominios) y Níger (.NE – 947 dominios).
El análisis técnico de estos mercados revela importantes deficiencias operativas: ausencia de automatización de los registros mediante el protocolo EPP (Extensible Provisioning Protocol), suspensión de los procedimientos de registro en línea, procesamiento manual en papel, ausencia de proveedores locales de alojamiento y inexistencia de una red comercial de registradores.
Advertencia estratégica sobre la soberanía: los riesgos de los «Domain Hacks»
Un fenómeno de externalización mal gestionado ha distorsionado profundamente las estadísticas de determinados registros africanos. ccTLD como Gabón (.GA), República Centroafricana (.CF), Guinea Ecuatorial (.GQ), Mali (.ML) y Libia (.LY) vieron aumentar artificialmente sus volúmenes al confiar la gestión de sus zonas a operadores externos offshore (especialmente Freenom o SafeCow). Estos actores ofrecían registros gratuitos o a precios muy bajos para captar tráfico internacional desviado o explotar oportunidades lingüísticas (domain hacks).
El reciente colapso de estas asociaciones provocó la desaparición repentina de estos volúmenes ficticios: Gabón pasó de 690.000 dominios bajo .GA en 2017 a apenas 5.000 en 2023, mientras que Mali cayó de 240.000 dominios bajo .ML a 8.000.
================================================================================
ADVERTENCIA SOBRE LA SOBERANÍA: COLAPSO DE LOS REGISTROS EXTERNALIZADOS
================================================================================
• Gabón (.GA) : 690.000 dominios (2017)  ==>  5.000 dominios (2023)
• Mali (.ML)  : 240.000 dominios (2017)  ==>  8.000 dominios (2023)
--------------------------------------------------------------------------------
RIESGO ESTRATÉGICO: La externalización de la gestión de un ccTLD a terceros
offshore sin transferencia de competencias técnicas, sin gobernanza local y
sin un modelo económico basado en los costes reales expone al Estado a la
pérdida repentina de su huella digital y a la desindexación mundial de su zona.
================================================================================
Los responsables públicos deben extraer de este colapso la conclusión de que un ccTLD no puede construir su crecimiento sobre artificios tarifarios o una subcontratación opaca. El éxito sostenible exige eliminar los obstáculos regulatorios, financieros y de experiencia de usuario (UX) a escala nacional.
4. Diagnóstico de los principales obstáculos y factores inhibidores del desarrollo
Para liberar el potencial de crecimiento de la industria DNS en África —cuya tasa media de crecimiento anual se proyecta en el 12,4 %—, las autoridades públicas y los reguladores deben eliminar las barreras que obstaculizan el sector.
Obstáculos regulatorios y políticas de acceso restrictivas
Las políticas de registro siguen siendo excesivamente rígidas en 16 países africanos (Argelia, Benín, Botsuana, Burkina Faso, Cabo Verde, Egipto, Gambia, Ghana, Guinea, Guinea-Bisáu, Liberia, Marruecos, Senegal, Tanzania, Túnez y Zambia). Estas jurisdicciones imponen un requisito de presencia legal local (registro de una empresa o residencia) para autorizar la reserva de un nombre de dominio.
Otros regímenes aplican normas obsoletas que exigen una correspondencia exacta entre el nombre de dominio solicitado y la razón social de la empresa o el nombre personal del registrante. Además, las verificaciones administrativas a priori de los derechos de propiedad intelectual aumentan innecesariamente los plazos. Por último, las normativas restrictivas sobre los contenidos en línea y las amenazas a la libertad de expresión desincentivan a los creadores de contenido, blogueros y empresas a desarrollar una presencia web local.
Fricciones financieras y ruptura de la experiencia de usuario (UX)
Las plataformas mundiales de venta de nombres de dominio se basan principalmente en tarjetas bancarias internacionales (Visa, Mastercard). Sin embargo, el nivel de bancarización tradicional sigue siendo bajo en África, donde el panorama de pagos está ampliamente dominado por el Mobile Money (M-Pesa, Orange Money, Wave, MTN Mobile Money) y las transferencias bancarias.
La ausencia de integración de los medios de pago móviles locales en las API de venta constituye una importante ruptura en el recorrido del usuario, provocando elevadas tasas de abandono durante la compra. Este hecho explica por qué el 91 % de los registrantes africanos declara preferir trabajar con registradores locales que ofrecen medios de pago adaptados. Esta fricción se ve agravada por unas tarifas de registro a veces prohibitivas, fijadas por determinados registros estatales sin relación con sus costes técnicos reales de gestión.
================================================================================
RECOMENDACIÓN UX: INTEGRACIÓN EPP Y MOBILE MONEY
================================================================================
[ Interfaz de Usuario / Web ]
             |
             v (Solicitud de registro)
[ API de Pago Mobile Money ] ---> (Validación instantánea: M-Pesa/Wave/Orange)
             |
             v (Confirmación del pago)
[ Conector EPP Automatizado ]   ---> (Aprovisionamiento en tiempo real en el Registro)
             |
             v
[ Activación DNS Instantánea (< 60 segundos) ]
================================================================================
Para resolver esta ruptura de UX, se recomienda imponer la conexión directa de las API del protocolo EPP de los registros con las pasarelas locales de pago Mobile Money. Esta integración permite la validación financiera y el aprovisionamiento técnico instantáneos del nombre de dominio, eliminando los retrasos de procesamiento manual.
Deficiencias operativas de los registros
- Retrasos de activación: La ausencia de validación automatizada obliga a los registrantes a esperar varios días para que su dominio sea procesado, lo que representa el tercer obstáculo más citado por los usuarios.
- Inexistencia de API EPP: La incapacidad de varios registros para proporcionar una interfaz EPP estandarizada impide a los registradores internacionales y locales automatizar la distribución de los ccTLD.
- Soporte técnico e interfaces deficientes: La baja calidad del servicio de atención al cliente y la escasez de interfaces bilingües o ergonómicas desaniman a las pymes y a los actores no técnicos.
Ante estos obstáculos, la armonización de las políticas públicas y la adopción de las mejores prácticas regionales constituyen prioridades estratégicas.
5. Recomendaciones estratégicas, mejores prácticas y proyecto de Observatorio del DNS
La transformación de la industria africana del DNS requiere una acción coordinada entre los ministerios de TIC, las Autoridades Nacionales de Regulación (ANR), los gestores de registros, los proveedores de servicios de Internet y los organismos de gobernanza mundial.
Infraestructuras de conectividad y entorno general
- Retención del alojamiento dentro del país: Acelerar el despliegue de IXP y centros de datos neutrales para reducir la dependencia del alojamiento offshore y favorecer la aparición de un ecosistema de proveedores locales de alojamiento de alto rendimiento.
- Compartición de infraestructuras y cobertura móvil: Promover regulaciones que impongan el uso compartido de infraestructuras pasivas y activas a precios basados en costes entre los operadores de telecomunicaciones, acelerando al mismo tiempo la migración de las redes móviles hacia 4G y 5G.
- Reducción de la fiscalidad sobre los datos: Reducir la fiscalidad sectorial aplicada al tráfico de datos y a los dispositivos inteligentes para conseguir que el coste de 1 GB de datos sea inferior al umbral del 2 % de la RNB per cápita.
Directrices políticas y dinamización del contenido local
- Regulación modernizada y objetivos de la Unión Africana (UA): Alinear los marcos regulatorios nacionales con la Estrategia de Transformación Digital para África (2020-2030) de la Unión Africana, adoptando regímenes de autorización simplificados, una regulación ex-post y los siguientes objetivos cuantificados:
- Velocidad mínima garantizada de 6 Mbps para todos los ciudadanos.
- Coste de los datos móviles inferior a 0,01 USD por MB.
- Disponibilidad de smartphones fabricados en el continente por menos de 100 USD.
- Al menos 30 % de los contenidos digitales desarrollados y alojados localmente en África para 2030.
- Reconocimiento formal de los ccTLD como recursos nacionales críticos.
- El Estado como «Cliente Ancla» (Anchor Client): Hacer obligatorio mediante decreto el uso exclusivo del ccTLD nacional para todos los ministerios, organismos públicos, servicios de administración electrónica y direcciones de correo electrónico de los funcionarios públicos. Esta obligación debe ampliarse necesariamente, mediante el mecanismo de contratación pública, a todas las universidades, instituciones de educación superior y escuelas públicas. Esta medida crea un efecto de arrastre económico inmediato sobre el mercado local de alojamiento y consultoría.
- Supresión de la presencia local obligatoria: Abolir las cláusulas restrictivas de presencia local para los registrantes y sustituir los controles a priori de los derechos de propiedad intelectual por procedimientos de Resolución Alternativa de Litigios (ADR) a posteriori, más rápidos y económicos.
Mejores prácticas para los registros ccTLD
- Automatización integral: Implementar el protocolo EPP para permitir el aprovisionamiento en tiempo real de registros, renovaciones y transferencias.
- Precios accesibles basados en los costes: Fijar un precio mayorista asequible, calculado estrictamente sobre los costes reales de gestión técnica de la infraestructura del registro.
- Pago móvil integrado de forma nativa: Interconectar las plataformas de venta con las pasarelas de pago mediante Mobile Money y transferencias bancarias locales.
- Aceptación Universal (UA) e IDN: Desplegar Nombres de Dominio Internacionalizados (IDN) y garantizar la plena compatibilidad de los sistemas de aplicaciones con el correo electrónico en caracteres no latinos (EAI).
- Transparencia y seguridad: Poner a disposición un directorio WHOIS/RDAP funcional, desplegar DNSSEC y publicar una lista actualizada de los registradores acreditados.
Hoja de ruta: el proyecto de Observatorio Africano del DNS (Trial Observatory)
Impulsado por ICANN en el marco de la Coalición para África Digital, el proyecto de Observatorio Africano del DNS aporta una respuesta concreta a la falta de datos fiables necesarios para la gestión estratégica del sector.
+-------------------------------------------------------------------+
|                    REGISTROS ccTLD AFRICANOS                      |
+-------------------------------------------------------------------+
                                  |
                                  v (Transferencia automática Zone Files / EPP)
+-------------------------------------------------------------------+
|                  SERVIDOR DE NOMBRES SECUNDARIO                  |
|           (Refuerzo de la resiliencia y DNSSEC)                   |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|              OBSERVATORIO AFRICANO DEL DNS (ICANN)                |
|        (Motor de recopilación automatizada y análisis estadístico)|
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|             INTERFAZ DE ANÁLISIS Y CUADROS DE MANDO              |
|  --> Indicadores de crecimiento y volúmenes ccTLD / gTLD          |
|  --> Tasas de alojamiento local frente a offshore                 |
|  --> Mapa de despliegue de DNSSEC e IPv6                          |
+-------------------------------------------------------------------+
                                  |
                                  v
+-------------------------------------------------------------------+
|   RESPONSABLES PÚBLICOS (MINISTERIOS, REGULADORES, ICANN, UA)    |
+-------------------------------------------------------------------+
La arquitectura funcional del Observatorio se basa en tres pilares:
- Un servidor de nombres secundario centralizado: Proporciona a los registros africanos una infraestructura DNS secundaria segura, mejorando la resiliencia técnica general de las zonas nacionales frente a ataques de denegación de servicio distribuido (DDoS).
- Recopilación automatizada de datos: El análisis continuo de los archivos de zona (zone files) permite medir la evolución de los volúmenes ccTLD/gTLD, la tasa de adopción de DNSSEC y la distribución del direccionamiento IPv4/IPv6.
- Un panel de control para la toma de decisiones en tiempo real: Ofrece a los reguladores y ministerios visibilidad sobre las tasas de alojamiento local, la dinámica de los registradores y la valoración financiera de su mercado nacional.
Un sector africano de nombres de dominio automatizado, seguro y técnicamente soberano constituye un pilar inseparable de la economía digital continental. De aquí a 2030, la eliminación de las barreras regulatorias, la integración de los pagos móviles y la generalización del alojamiento local permitirán a África convertir su potencial demográfico en una soberanía digital sostenible.
Le texte est prêt à être copié directement dans ton éditeur HTML/WordPress.