Durante más de una década, la maquinaria financiera del software B2B parecía un cuento de hadas tanto para los fondos de capital riesgo de Madrid y Barcelona como para las firmas de inversión de Ciudad de México, Bogotá o Buenos Aires. Contratabas un equipo comercial, vendías licencias por cada empleado en plantilla y dejabas que la magia de los ingresos recurrentes hiciera su trabajo. Hoy, esa receta milagrosa ha envejecido de golpe. Si estás preparando la venta de tu empresa tecnológica o buscas oportunidades de compra en el mercado hispanohablante, aferrarte a los antiguos modelos de valoración SaaS es como conducir por una autopista nueva con una Guía Campsa de 1998: acabarás inevitablemente fuera de la carretera.
La irrupción masiva de la inteligencia artificial generativa y los agentes autónomos ha dinamitado el contrato social entre el proveedor de software y el cliente corporativo. La paradoja es implacable: cuanto mejor funciona tu herramienta gracias a la IA, menos personal necesita tu cliente para operarla. Y cuanto más se reduce su plantilla, menos licencias te compra. Bienvenido a la era en la que mejorar tu producto encoge voluntariamente tu propia base de facturación.
El fin de la época dorada de los múltiplos sobre ingresos recurrentes
Históricamente, aplicar un múltiplo de entre 3x y 5x sobre los ingresos recurrentes anuales (ARR) constituía la regla de oro para tasar una empresa de software B2B sana y rentable. En 2026, ese reflejo contable se ha convertido en el camino más corto para pagar un sobreprecio por un activo en declive. Los compradores experimentados ya no miran el crecimiento bruto del ARR sin diseccionar su composición real con bisturí.
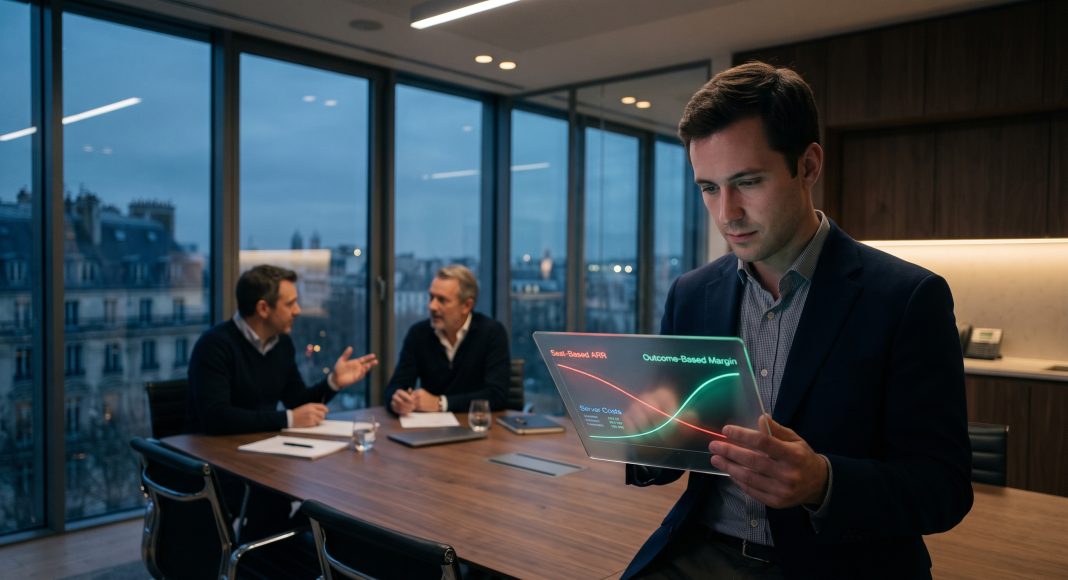
El modelo seat-based (tarificación por usuario o asiento) sufre una erosión estructural irreversible. Cuando un departamento de atención al cliente de cincuenta personas es sustituido por cinco supervisores humanos que coordinan una flota de agentes de IA, el proveedor del software de ticketing ve cómo su contrato se divide por diez, justo cuando el volumen de incidencias resueltas se multiplica. Para cualquier comprador estratégico o fondo de private equity, un SaaS que todavía depende en más de un 60 % del número de empleados humanos de sus clientes representa un riesgo altísimo de cancelación (churn) a medio plazo. Los múltiplos para estos actores inmóviles languidecen hoy por debajo de 2x ARR, cuando logran encontrar comprador.
El efecto tijera de los costes de inferencia sobre el margen bruto
La segunda sacudida que hace temblar a los comités de inversión golpea directamente la cuenta de resultados: el hundimiento silencioso del margen bruto. El dogma clásico del software puro descansaba sobre un coste marginal cercano a cero. Duplicar una licencia no costaba prácticamente nada, lo que permitía lucir márgenes brutos envidiables situados entre el 80 % y el 85 %.
La integración de grandes modelos de lenguaje (LLM) ha pulverizado esa ecuación. Cada consulta, cada resumen automático y cada acción ejecutada en segundo plano por un agente consume tokens y capacidad de cómputo. Muchos fundadores, deslumbrados por la rápida adopción de sus nuevas funciones de IA, olvidaron trasladar estos gastos de inferencia a sus tarifas. El resultado es un bucle tóxico: cuanto más usan los clientes la plataforma, más sube la factura mensual de las API y los servidores GPU, devorando la rentabilidad por dentro. Un software que declara un 75 % de margen bruto sobre el papel, pero cae al 52 % al aislar los costes de inteligencia artificial, ya no es un SaaS: es una consultora tecnológica encubierta con una valoración completamente inflada.
La nueva matriz de auditoría antes de comprar: 4 criterios para evitar value traps
Para no caer en la trampa de empresas que parecen baratas en una hoja de cálculo pero están estructuralmente condenadas (las famosas value traps), los equipos de fusiones y adquisiciones aplican hoy un filtro implacable durante la due diligence financiera y técnica. Estos son los cuatro indicadores que separan una joya de un lastre financiero.
1. El margen bruto ajustado por inferencia (AI-Adjusted Gross Margin)
Los auditores ya no se conforman con revisar la línea general de coste de ventas (COGS). Exigen un desglose granular del gasto en modelos de inteligencia artificial por cohorte de clientes y por funcionalidad. El objetivo es comprobar si la rentabilidad unitaria mejora o se deteriora a medida que aumenta el uso intensivo. Un candidato sólido en 2026 debe demostrar capacidad para enrutar peticiones de forma inteligente entre modelos pesados y modelos ligeros (Small Language Models), defendiendo así un margen bruto real superior al 70 %.
2. El índice de resiliencia frente a agentes autónomos
Hazte esta pregunta directa: si tu cliente corporativo recorta su plantilla a la tercera parte mañana mismo gracias a la automatización, ¿qué ocurre con tu facturación? La auditoría evalúa cuánto depende tu producto de una interfaz pensada para ojos humanos. Un software que es solo una capa visual atractiva sobre una base de datos estándar será esquivado por agentes autónomos capaces de conectarse directamente vía API. Por el contrario, una solución con flujos de trabajo propietarios complejos, datos exclusivos e integraciones profundas se convierte en la infraestructura crítica a la que esos agentes necesitan enchufarse.
3. La ratio de adopción de precios híbridos o por consumo
Un fundador que promete cambiar su tabla de precios «justo después de cerrar la venta» espanta a los compradores serios. La due diligence mide qué porcentaje de los ingresos actuales ya proviene de métricas desvinculadas del número de empleados: volumen de transacciones procesadas, créditos de cómputo consumidos o participación en el ahorro verificado. Generar al menos un 30 % de la facturación mediante consumo real o resultados medibles demuestra que el mercado acepta el modelo y que tu equipo comercial sabe venderlo.
4. La retención neta por cohorte de uso (Net Dollar Retention)
El célebre NDR sigue siendo el rey, pero su lectura ha dado un giro radical. Una retención neta superior al 110 % conseguida únicamente a base de subidas forzadas de tarifas sobre licencias infrautilizadas es una señal de alarma inmediata. Los inversores buscan expansión orgánica impulsada por la carga de trabajo: el cliente paga más porque el software ejecuta exponencialmente más tareas por él, no porque haya contratado a tres becarios nuevos.
Cómo migrar al outcome-based pricing sin provocar una rebelión de clientes
Pasar de una cuota mensual predecible a una facturación por resultados (outcome-based pricing) exige precisión quirúrgica, tanto frente a un director financiero en Madrid como ante un comité de compras en Santiago de Chile o Monterrey. Si anuncias de golpe a tus clientes históricos que su factura mensual oscilará según la actividad de tus algoritmos, prepárate para una oleada de bajas.
La transición ganadora pasa por una arquitectura híbrida en tres fases. Primero, establece una tarifa base fija de plataforma que cubra tus costes fijos de infraestructura y garantice un suelo de ingresos recurrentes tranquilizador para tu balance. Segundo, incluye bolsas mensuales de créditos de acción dentro de cada plan para proteger al cliente frente a sustos en la factura. Tercero, factura los excesos estrictamente por unidad de valor entregada: un lead cualificado gestionado de principio a fin, una factura conciliada sin intervención humana o un ticket de soporte resuelto con éxito. Tu cliente ya no compra una herramienta para ayudar a su equipo a trabajar más rápido; compra el trabajo terminado.
Preguntas frecuentes sobre la valoración de SaaS en la era de la IA
¿Es invendible en 2026 un SaaS que todavía cobra únicamente por usuario?
No, sigue teniendo mercado, pero con un descuento severo. Los fondos de private equity especializados en reestructuración compran estos activos a múltiplos bajos (a menudo entre 1,5x y 2,5x ARR) con el plan explícito de ejecutar ellos mismos la migración de precios y la refactorización técnica tras el cierre de la operación.
¿Cuál es la diferencia real entre precios por uso (usage-based) y por resultados (outcome-based)?
La tarificación por uso cobra el consumo de un recurso técnico, como llamadas a la API, tokens procesados o gigabytes almacenados. La tarificación por resultados factura la finalización exitosa de una tarea de negocio concreta, sin importar cuánta potencia de cálculo haya sido necesaria por detrás. Este segundo modelo captura los múltiplos más altos porque alinea al cien por cien el interés del proveedor con el retorno de inversión del cliente.
¿Cómo tranquilizar a los compradores sobre la previsibilidad de ingresos al abandonar las licencias fijas?
Mediante contratos anuales de gasto mínimo comprometido (committed spend). El cliente corporativo se compromete a un presupuesto anual mínimo a cambio de tarifas unitarias preferentes, lo que permite al vendedor conservar la visibilidad contable que exigen los bancos y compradores mientras captura el crecimiento cuando escalan las cargas de trabajo con IA.