

Lo que encontrarás en este artículo
Un análisis sin concesiones de las señales de alerta invisibles que perjudican la valoración de tu plataforma online. Descubre las cinco métricas críticas que examinan los inversores experimentados durante la due diligence, desde la dependencia extrema del SEO hasta el desequilibrio entre LTV y CAC, así como el método para sanear tus indicadores de rendimiento antes de iniciar las negociaciones.
Un análisis sin concesiones de las señales de alerta invisibles que perjudican la valoración de tu plataforma online. Descubre las cinco métricas críticas que examinan los inversores experimentados durante la due diligence, desde la dependencia extrema del SEO hasta el desequilibrio entre LTV y CAC, así como el método para sanear tus indicadores de rendimiento antes de iniciar las negociaciones.
Sobre el papel, tu negocio funciona a pleno rendimiento. El panel de control muestra un crecimiento constante, tu facturación anual alimenta tu confianza como emprendedor y ya imaginas aplicar un múltiplo de valoración récord al vender tu empresa digital. Preparas tu dossier de venta con entusiasmo, convencido de que el mercado se disputará tu proyecto a un precio elevado.
Entonces llega la prueba de fuego: enfrentarse a compradores profesionales.
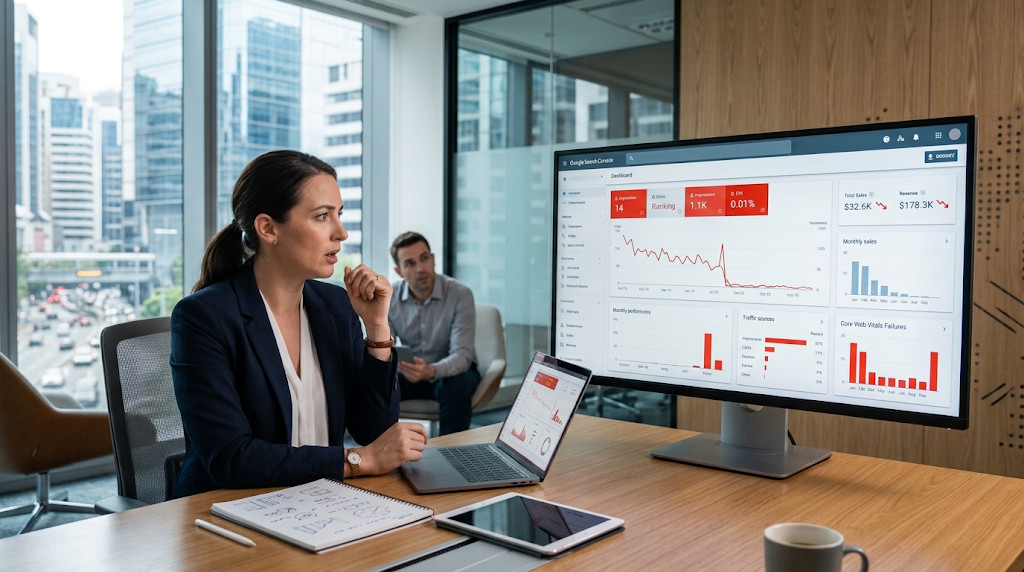
Estos compradores experimentados, fondos de inversión y business angels no se quedan en la fachada. No miran tu proyecto con los ojos benevolentes del fundador, sino a través del prisma implacable de la gestión de riesgos. Con unos pocos clics en tus herramientas de análisis de audiencia y tus pasarelas de pago, identifican datos subyacentes que quizá nunca habías supervisado. En cuarenta y ocho horas, la valoración teórica de tu activo digital puede desplomarse. Esta es la anatomía exacta de las cinco señales de alerta que hacen huir a los compradores incluso antes de que formulen una oferta firme.
1. La concentración del tráfico orgánico en un puñado de URL
Mostrar 150.000 visitantes únicos mensuales en tu informe de Google Analytics es un logro respetable. Sin embargo, para un comprador experimentado, el volumen bruto no significa nada sin un análisis profundo de la distribución de la audiencia.
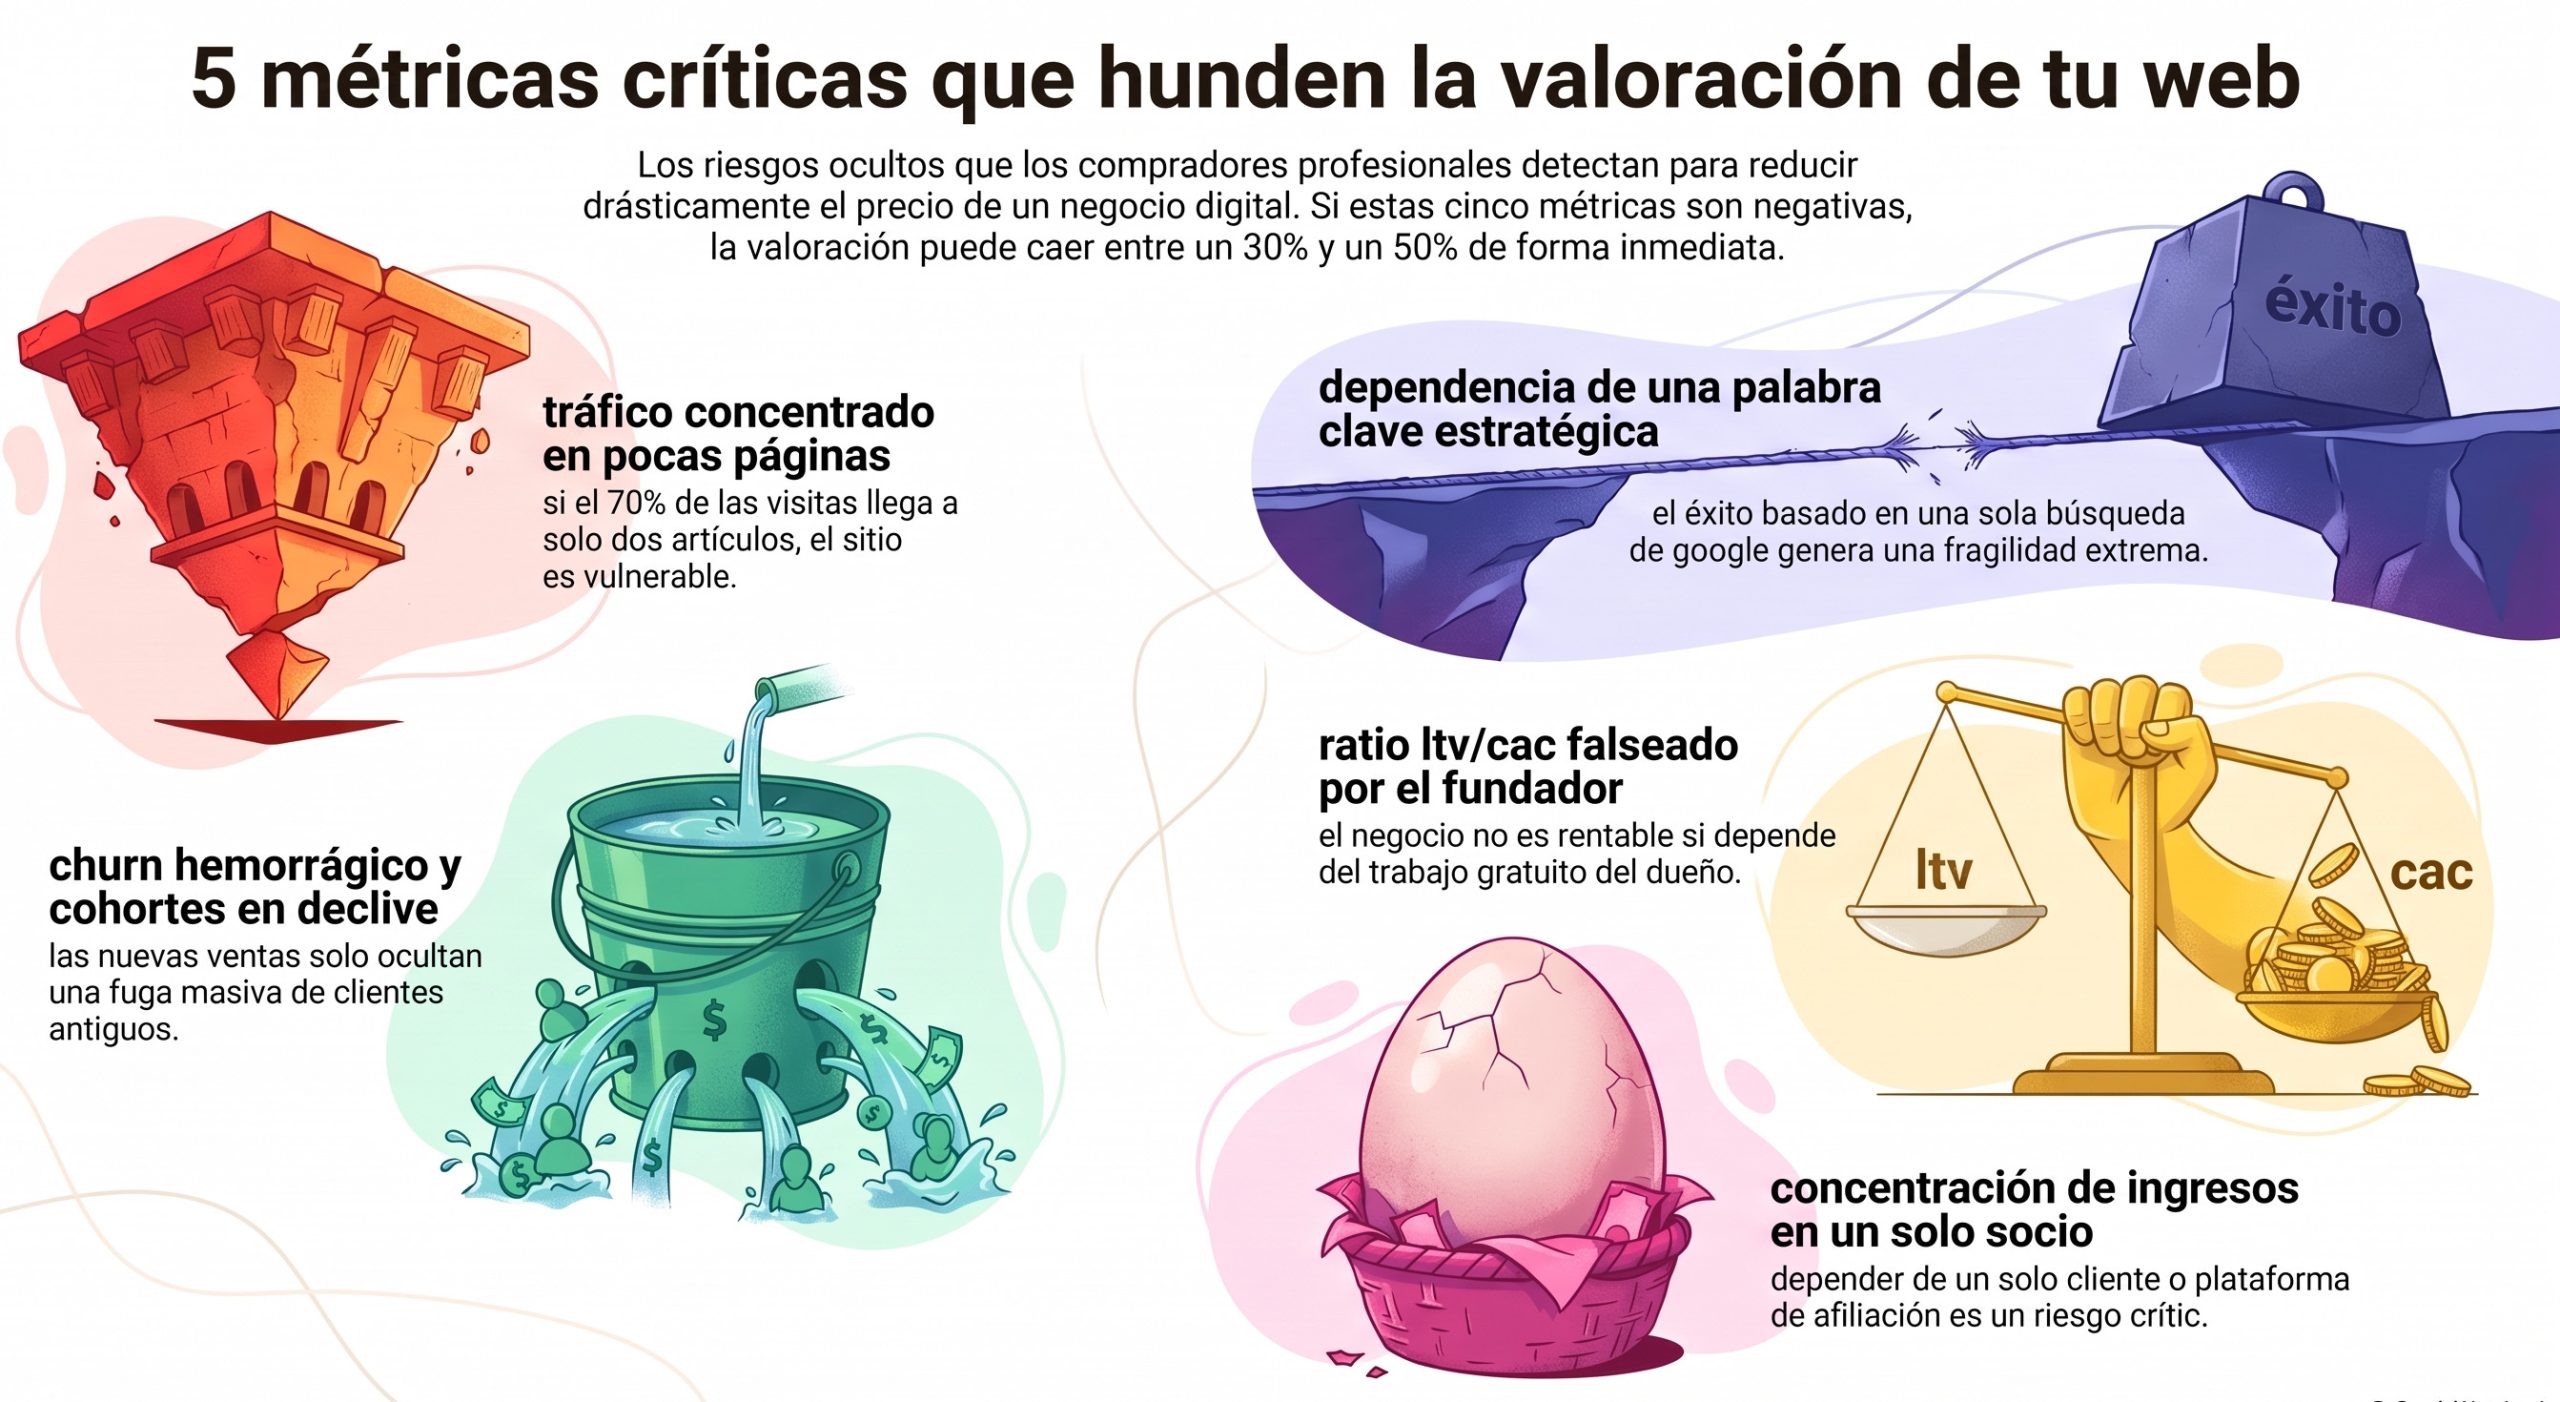
Si el análisis de tu Search Console revela que el 70 % de tus sesiones procede de dos artículos de blog o de una sola landing page, tu sitio web no representa un negocio sólido: es un gigante con pies de barro. ¿Qué ocurrirá cuando el buscador lance su próxima actualización del algoritmo o un competidor directo publique un contenido más completo?
Una concentración así hace pender una espada de Damocles permanente sobre los flujos de caja futuros. El comprador sabe que una simple penalización algorítmica o la pérdida de un resultado enriquecido puede destruir la rentabilidad del modelo de negocio de un día para otro. Ante esta vulnerabilidad, su reacción será automática: o abandona inmediatamente las negociaciones, o exige un descuento punitivo del 30 % al 50 % sobre el precio de venta para compensar este riesgo operativo.
2. La dependencia crítica de una sola palabra clave estratégica
Como prolongación directa de la concentración de páginas, la dependencia de determinadas palabras clave constituye una trampa clásica al valorar un medio digital, un portal de comercio electrónico o un sitio de afiliación.
A los vendedores les gusta destacar su primera posición para una consulta genérica con un alto volumen de búsquedas. Pero para un inversor racional, esto es motivo de preocupación. Las auditorías serias examinan minuciosamente el historial de posiciones:
-
¿Qué proporción de las conversiones procede directamente de esta única expresión?
-
¿Tiene el dominio una autoridad temática global o se beneficia de una anomalía temporal de posicionamiento?
-
¿Qué parte del tráfico procede de búsquedas de marca frente a las búsquedas sin marca?
Un negocio digital sostenible repose en una long tail diversificada y en un perfil de marca sólido. Si todas tus ventas dependen de la supervivencia de una sola palabra clave, expuesta a la volatilidad de las pujas publicitarias de Google Ads o a la llegada de nuevos competidores agresivos, tu múltiplo de valoración quedará automáticamente vinculado al escenario más pesimista.
3. El churn oculto y las cohortes en declive
Para los creadores de micro-SaaS, sitios de suscripción o comunidades de pago, los ingresos recurrentes mensuales (MRR) son el indicador principal. Sin embargo, también son terreno fértil para las ilusiones contables.
Me explico: con frecuencia, unos ingresos recurrentes parecen estables simplemente porque el fundador inyecta continuamente dinero nuevo en la captación de nuevos miembros. Pero cuando se aíslan las cohortes de usuarios registrados seis meses antes, aparece la verdad: la tasa de abandono (churn) es alarmante.
Ingresos estables = (Nuevas suscripciones costosas) - (Cancelaciones masivas ocultadas)
Un comprador no busca adquirir un cubo agujereado que tendrá que volver a llenar cada mañana con grandes gastos publicitarios. Cuando el análisis de cohortes demuestra que la retención de clientes se debilita después de noventa días, el múltiplo aplicado al beneficio neto anual puede caer de 5x a 2x. El modelo de negocio deja de percibirse como un software independiente de alto valor añadido y pasa a verse como una máquina de marketing agotadora que se detendrá en cuanto se reduzca el presupuesto publicitario.
4. Un ratio LTV/CAC inestable o distorsionado por el trabajo del fundador
La ecuación fundamental del crecimiento de un proyecto web se basa en el equilibrio entre el valor de vida del cliente (LTV) y el coste de adquisición de clientes (CAC). Un ratio saludable para un negocio online suele situarse alrededor de 3 a 1: cada euro invertido en adquisición genera al menos tres euros de margen bruto durante la vida de la cuenta.
Durante la due diligence financiera, los auditores recalculan este ratio con precisión quirúrgica. Las dos anomalías habituales que pueden hacer fracasar una venta son:
-
El coste de adquisición subestimado: El vendedor olvida incluir en su CAC las decenas de horas dedicadas personalmente a prospectar en LinkedIn, redactar newsletters o gestionar manualmente una comunidad sin asignarse una remuneración adecuada.
-
El deterioro progresivo de las campañas de adquisición: El CAC ha aumentado un 60 % durante los dos últimos trimestres debido a la saturación de las audiencias en las redes sociales, reduciendo el margen operativo neto.
-
Cuando un comprador descubre que el modelo solo funciona gracias a la implicación no remunerada del fundador saliente, o que el coste marginal de adquisición supera la rentabilidad media de una cuenta, la promesa de rentabilidad pasiva se desvanece.
5. La concentración de los ingresos en un socio o un puñado de clientes
La regla del riesgo de concentración de clientes se aplica al entorno digital con una contundencia notable. Tanto si gestionas una plataforma de afiliación, un sitio de comercio electrónico o una agencia digital, una distribución asimétrica de los flujos de ingresos alerta inmediatamente a los comités de inversión.
| Estructura de los flujos de ingresos | Diagnóstico del comprador | Impacto en la oferta de adquisición |
| Más del 40 % generado por un único cliente B2B | Riesgo de quiebra si el cliente se marcha después de la venta | Cláusula de earn-out elevada o ruptura de las negociaciones |
| El 80 % de las comisiones vinculadas a un único programa de afiliación | Dependencia total de las condiciones de un tercero (p. ej., reducción de las comisiones) | Descuento inmediato del múltiplo de valoración |
| Base de clientes muy diversificada (ninguna cuenta representa más del 3 %) | Modelo resiliente, alta previsibilidad de los ingresos futuros | Mantenimiento o negociación de una prima de valoración |
Si una simple decisión unilateral de un gestor de cuentas de un gran socio de afiliación puede reducir tu beneficio neto a la mitad, no tienes una empresa independiente: eres un subcontratista vulnerable.
El impacto concreto de las métricas de riesgo en tu valoración final
Para visualizar el efecto devastador de estos datos ignorados, veamos el caso práctico de un sitio de contenidos que genera 50.000 euros de beneficio neto anual:
Caso A: Activo sano y diversificado
Beneficio: 50.000 € × múltiplo 3,5 = 175.000 € netos para el vendedor.
Tráfico distribuido entre 200 páginas, con ingresos procedentes de 5 canales distintos.
Caso B: Activo de alto riesgo no saneado
Beneficio: 50.000 € × múltiplo 1,8 (descuento por riesgo del 48 %) = 90.000 €.
El 80 % del tráfico procede de 1 palabra clave, con un único programa de afiliación y una dependencia extrema.
Pérdida neta para el vendedor: 85.000 € perdidos durante la negociación.
La solución LUNIL: certifica la salud de tu activo antes de venderlo
 Descubrir estas debilidades en plena negociación coloca al vendedor en una posición de debilidad insostenible. Para evitar negociaciones estériles y renegociaciones de última hora, la preparación previa es indispensable.
Ese es precisamente el objetivo de la marketplace LUNIL.
En lugar de basar tu precio de venta en hipótesis frágiles, LUNIL sincroniza directamente tus métricas reales — datos verificados de Google Search Console, historiales de transacciones de Stripe y herramientas de análisis de tráfico. Al publicar tu activo digital con la etiqueta «certificado clean» en LUNIL, demuestras la diversificación de tus fuentes de tráfico, la autenticidad de tus conversiones y la solidez de tu margen operativo. Evitas a los compradores poco serios y negocias en igualdad de condiciones con inversores cualificados, dispuestos a pagar un precio justo de mercado por la calidad de tu trabajo.
Preguntas frecuentes sobre la due diligence de un sitio web
¿Cuánto tiempo antes de poner un sitio web a la venta hay que auditar sus métricas?
Lo ideal es comenzar esta evaluación entre seis y doce meses antes de poner el activo en el mercado. Este plazo permite diversificar las fuentes de tráfico, publicar nuevos contenidos para diluir el peso de las páginas dominantes y estabilizar el churn durante varios trimestres consecutivos.
¿Una tasa de abandono elevada impide necesariamente una venta?
No necesariamente, siempre que adaptes tu discurso comercial. Si tu churn es elevado pero tu modelo de monetización compensa esta pérdida mediante un alto valor de la primera compra o una fuerte rentabilidad inicial, explica claramente esta realidad. Lo que ahuyenta a los inversores no es el churn en sí, sino el intento de ocultarlo.
¿Cómo demostrar que los beneficios no dependen del tiempo de trabajo del fundador?
Lleva un registro operativo de tu participación semanal durante los tres meses anteriores a la venta. Al documentar todos los procesos de negocio (SOP) y demostrar que el mantenimiento técnico, la gestión de los servidores y el soporte al cliente solo requieren unas pocas horas por semana, tranquilizarás por completo al comprador sobre la viabilidad de la transición.

El punto 3 me golpeó fuerte. Mi MRR parecía estable, pero al analizar cohortes vi un churn del 12% a los 90 días. ¿Alguien ha usado herramientas como Baremetrics para esto?
En mi caso, el 65% del tráfico venía de una sola keyword y al vender me aplicaron un descuento del 40%. Ahora diversifico contenido antes de cualquier negociación.
Sobre el punto 5, ¿cómo manejaríais un negocio donde un cliente B2B supone el 35% de ingresos? Estoy en due diligence y no sé si pedir earn-out o pasar.