Dans la recherche constante de rendement et de protection contre l’inflation, l’analyse financière traditionnelle s’est historiquement tournée vers les actions, la dette souveraine ou privée et l’immobilier. Toutefois, la maturation de l’écosystème technologique a consolidé une nouvelle classe d’actifs alternatifs qui suscite un intérêt croissant chez les investisseurs privés, les family offices et les fonds de gestion d’actifs : les entreprises numériques déjà établies.
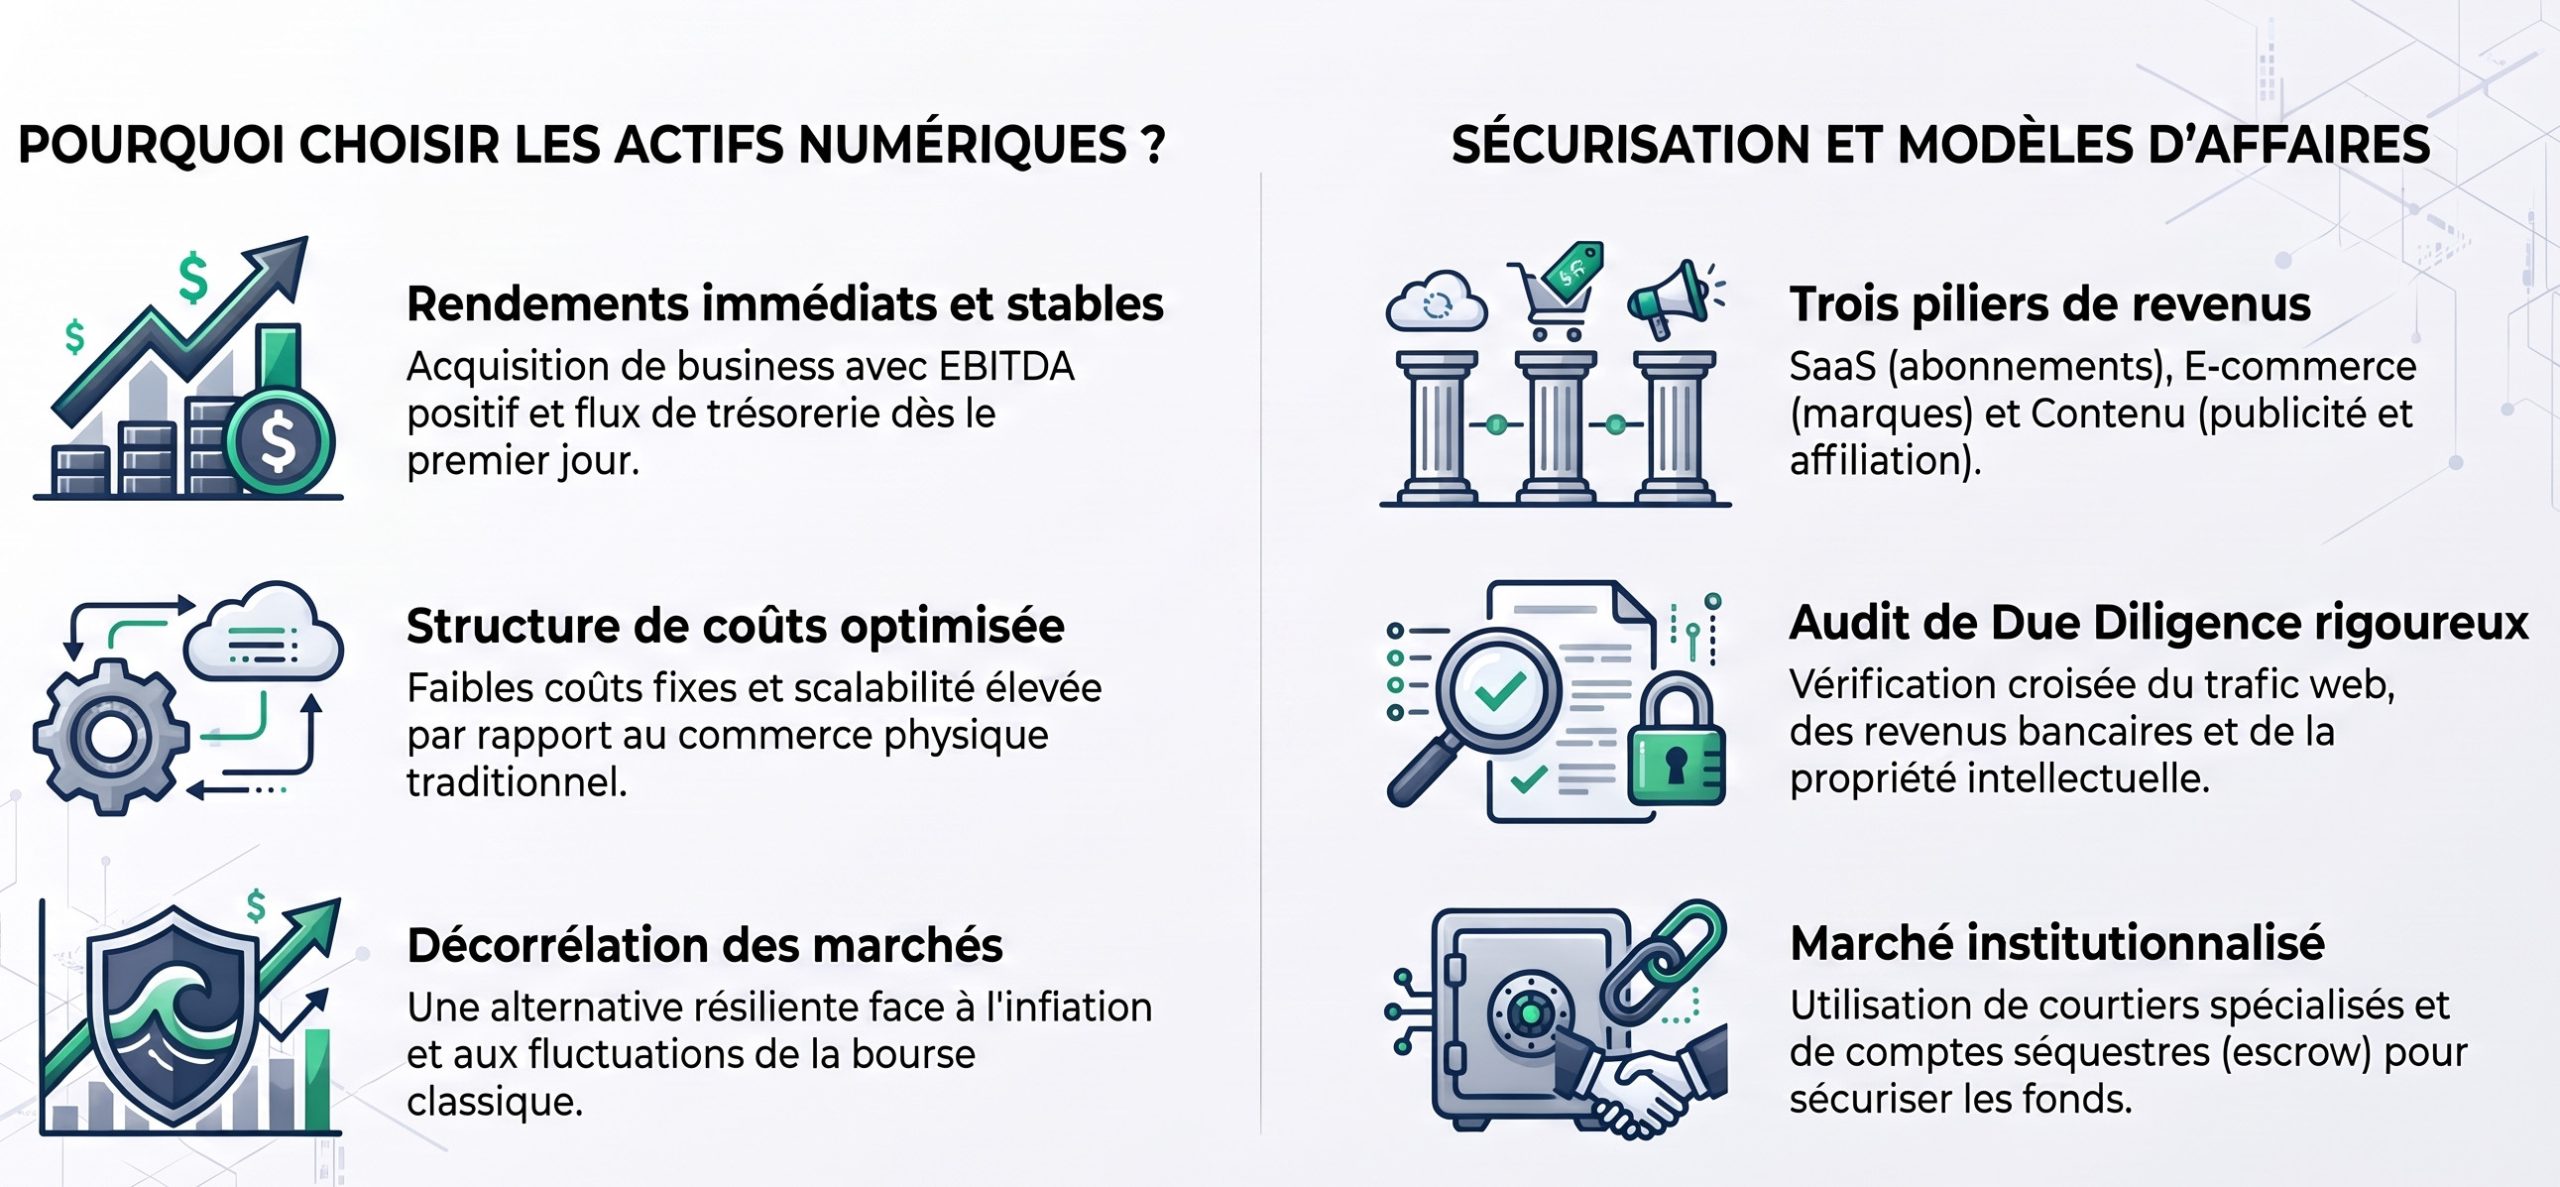
Ce qui était considéré il y a encore une décennie comme un secteur informel ou spéculatif s’est transformé en un marché secondaire structuré. Le rachat et la vente d’actifs numériques — tels que des portails de contenu spécialisés, des plateformes d’e-commerce, des applications mobiles et des logiciels en tant que service (SaaS) — offrent aujourd’hui une alternative d’investissement caractérisée par des flux de trésorerie prévisibles, des rendements attractifs et une faible corrélation avec les marchés boursiers traditionnels.
1. L’essor des actifs numériques comme classe d’actifs alternatifs
L’intégration d’entreprises en ligne dans les portefeuilles d’investissement répond à une dynamique financière claire : la recherche de rendements ajustés au risque dans un contexte où les actifs traditionnels affichent des valorisations élevées ou des marges réduites. Un actif numérique consolidé fonctionne avec une structure de coûts fixes relativement basse et une capacité de passage à l’échelle (scalabilité) rarement observée dans le commerce physique.
Contrairement aux jeunes pousses (start-up) ou aux investissements en capital-risque (venture capital) — où un taux d’échec élevé est accepté en contrepartie d’une promesse de croissance exponentielle —, le marché secondaire numérique cible des entreprises rentables possédant un historique éprouvé. Il s’agit d’unités d’affaires ayant dépassé la phase de validation, disposant d’une base de clients récurrente et générant un EBITDA positif de façon constante.
Parmi les principaux avantages identifiés par les analystes lors de l’évaluation de cette classe d’actifs, on retrouve :
-
Génération immédiate de flux de trésorerie : En faisant l’acquisition d’une entreprise en activité, l’investisseur perçoit des rendements dès le premier jour, évitant ainsi la phase initiale de consommation de capital.
-
Flexibilité opérationnelle et géographique : La gestion à distance propre à ces actifs permet de les piloter depuis n’importe quel endroit, facilitant ainsi la diversification internationale du patrimoine.
-
Diversification des sources de revenus : Acquérir plusieurs projets de petite ou moyenne taille sur des niches de marché indépendantes réduit l’exposition aux chocs sectoriels spécifiques.
2. Modèles d’affaires sur le marché secondaire et profils de rendement
Au sein du spectre des actifs en ligne, les profils de risque et de rendement varient sensiblement selon le modèle de monétisation sous-jacent. Pour structurer un portefeuille de manière efficiente, le gestionnaire doit distinguer les dynamiques opérationnelles de chaque segment :
A. Logiciels en tant que Service (SaaS)
Cette catégorie affiche généralement les multiples de valorisation les plus élevés en raison de la grande prévisibilité de ses revenus. Reposant sur un modèle d’abonnements récurrents (mensuels ou annuels), la valeur d’un SaaS réside dans la stabilité de son code, son faible coût marginal de rétention et un indicateur clé : la valeur à vie du client (LTV) rapportée au coût d’acquisition client (CAC).
B. Commerce électronique (e-Commerce et places de marché)
Ce segment englobe aussi bien les boutiques en ligne propriétaires que les marques opérant sur des plateformes tierces établies. Bien qu’il exige une gestion des stocks et de la chaîne d’approvisionnement, sa valorisation repose sur la marge brute, le taux de réachat des clients et la notoriété de la marque.
C. Actifs de contenu et médias numériques
Cela comprend les blogs spécialisés, les portails d’information et les chaînes thématiques monétisés par la publicité programmatique, l’affiliation ou le sponsoring. Ces actifs présentent des coûts opérationnels minimes et des marges nettes élevées, bien qu’ils soient fortement dépendants de la stabilité du trafic organique et de l’autorité du domaine.
3. Institutionnalisation du marché : transparence, valorisation et liquidité
L’un des principaux obstacles historiques à l’entrée du capital institutionnel sur le marché du rachat de sites web résidait dans le manque de liquidité et l’absence de processus standardisés d’évaluation et d’audit (due diligence). L’informalité des transactions directes de gré à gré entraînait d’importantes asymétries d’information ainsi que des risques financiers et techniques.
La professionnalisation du secteur s’est accomplie grâce à l’émergence de plateformes d’intermédiation et de marchés secondaires spécialisés. Ces acteurs agissent comme des tiers de confiance neutres chargés d’auditer le trafic organique, de vérifier les états financiers via l’intégration des passerelles de paiement et de séquestrer les fonds (escrow) jusqu’à la finalisation du transfert de propriété technique.
Dans ce cadre de transparence opérationnelle, des plateformes du secteur telles que Lunil mettent à disposition l’infrastructure nécessaire à la négociation sécurisée d’actifs numériques. Elles permettent aux investisseurs d’accéder à des catalogues d’entreprises en ligne dotées de métriques financières auditées et de modèles de revenus vérifiés. Cette structuration réduit considérablement le risque de contrepartie et apporte la liquidité indispensable au bon fonctionnement du marché secondaire.
4. Gestion du risque et audit lors de l’acquisition d’entreprises en ligne
Investir dans des actifs numériques exige d’appliquer un cadre rigoureux de gestion des risques associant l’analyse financière classique à un audit technique informatique. Une évaluation complète doit couvrir trois axes principaux :
Audit du trafic et de l’analytique web
Il est essentiel d’analyser les sources de trafic sur un horizon temporel étendu (au moins 12 à 24 mois). L’investisseur doit s’assurer que le trafic est authentique, qu’il ne dépend pas exagérément de campagnes publicitaires payantes non rentables et que les canaux d’acquisition sont suffisamment diversifiés pour résister aux mises à jour des algorithmes des moteurs de recherche.
Audit financier et vérification des revenus
Le croisement des données d’audience avec les relevés bancaires ou les comptes des processeurs de paiement (comme Stripe ou PayPal) est obligatoire. L’analyste doit calculer l’EBITDA ajusté en retraitant les dépenses personnelles ou non récurrentes du cédant afin de déterminer la rentabilité réelle que conservera l’acquéreur.
Audit juridique et propriété intellectuelle
S’assurer de la pleine propriété des noms de domaine, du code source, des marques déposées et de la conformité avec les réglementations sur la protection des données personnelles (comme le RGPD) garantit la sécurité juridique du transfert patrimonial.
La consolidation des marchés secondaires numériques constitue une étape majeure dans l’évolution de la finance d’entreprise et de la gestion de patrimoine. Les entreprises en ligne ont dépassé le stade de simples projets créatifs pour devenir une classe d’actifs mûre, capable d’apporter des revenus récurrents et une véritable diversification au sein d’un portefeuille équilibré.
À mesure que la transparence, la sécurité juridique et la standardisation des métriques de valorisation progressent, le rachat d’actifs numériques s’impose comme une voie stratégique pour les investisseurs et les fonds souhaitant s’exposer à l’économie numérique avec prudence, liquidité et rendement.