

Ce que vous trouverez dans cet article
Un décryptage sans complaisance des signaux d’alerte invisibles qui sabordent l’estimation de votre plateforme en ligne. Découvrez les cinq métriques critiques traquées lors de la due diligence par les investisseurs chevronnés, de l’extrême dépendance SEO au déséquilibre LTV/CAC, ainsi que la méthode pour assainir vos indicateurs de performance avant d’entamer les négociations.
Un décryptage sans complaisance des signaux d’alerte invisibles qui sabordent l’estimation de votre plateforme en ligne. Découvrez les cinq métriques critiques traquées lors de la due diligence par les investisseurs chevronnés, de l’extrême dépendance SEO au déséquilibre LTV/CAC, ainsi que la méthode pour assainir vos indicateurs de performance avant d’entamer les négociations.
Sur le papier, votre affaire tourne à plein régime. Le tableau de bord affiche une croissance régulière, le chiffre d’affaires annuel flatte votre ego d’entrepreneur et vous imaginez déjà appliquer un multiple d’évaluation record lors de la transmission de votre entreprise numérique. Vous préparez votre dossier de vente avec enthousiasme, persuadé que le marché va s’arracher votre projet au prix fort.
Puis vient l’épreuve du feu : la confrontation avec les acquéreurs professionnels.
Ces repreneurs expérimentés, fonds d’investissement et business angels ne s’arrêtent pas à la vitrine. Ils ne regardent pas votre projet avec les yeux bienveillants du fondateur, mais à travers le prisme impitoyable de la gestion des risques. En quelques clics dans vos outils d’analyse d’audience et vos passerelles de paiement, ils isolent des données sous-jacentes que vous n’aviez peut-être jamais surveillées. En quarante-huit heures, la valorisation théorique de votre actif digital s’effondre. Voici l’anatomie exacte des cinq signaux d’alerte qui font fuir les acheteurs avant même la formulation de la moindre offre ferme.
1. La concentration du trafic organique sur une poignée d’URL
Afficher 150 000 visiteurs uniques mensuels sur son rapport Google Analytics est une performance respectable. Pourtant, pour un acquéreur chevronné, le volume brut ne signifie rien sans une étude approfondie de la répartition de l’audience.
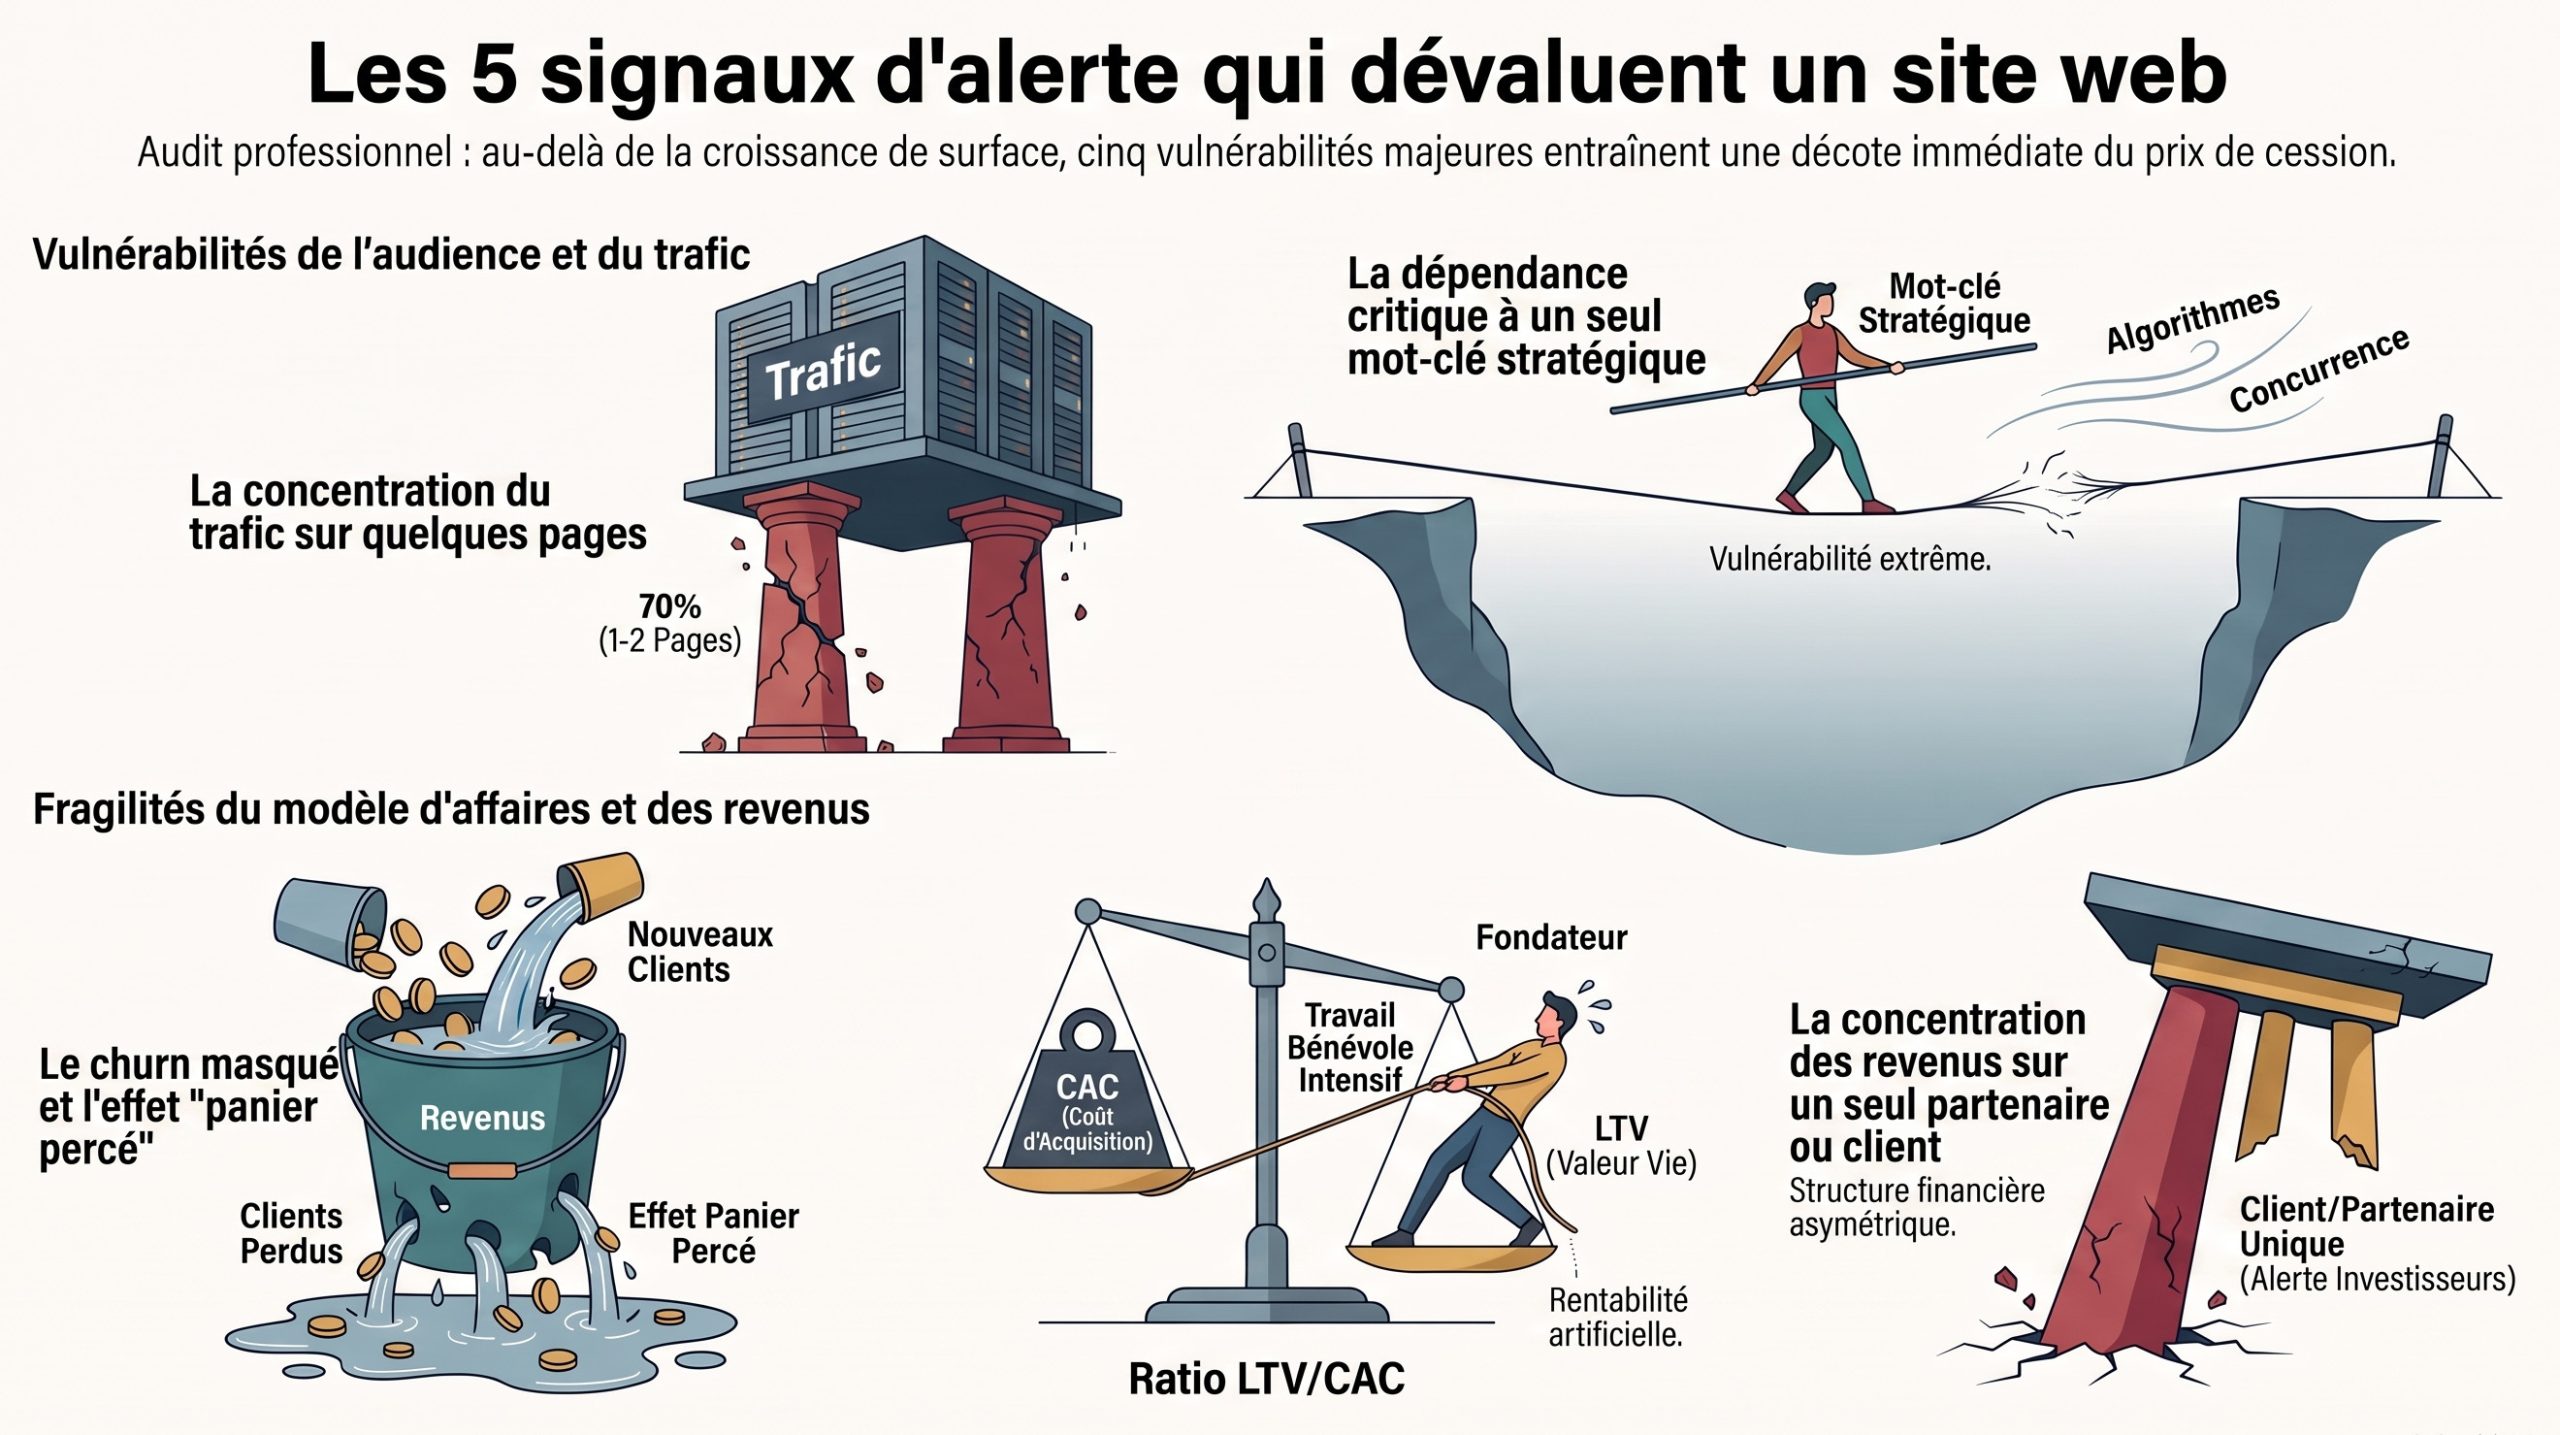
Si l’analyse de votre console de recherche révèle que 70 % de vos sessions proviennent de deux articles de blog ou d’une seule page de destination, votre site internet ne représente pas une entreprise solide : c’est un colosse aux pieds d’argile. Que se passera-t-il lorsque le moteur de recherche déploiera sa prochaine mise à jour de l’algorithme ou qu’un concurrent direct rédigera un contenu plus complet ?
Une telle concentration fait peser une épée de Damoclès permanente sur les flux de trésorerie futurs. L’acquéreur sait qu’une simple pénalité algorithmique ou la perte d’un extrait enrichi peut anéantir la rentabilité du modèle économique du jour au lendemain. Face à cette vulnérabilité, sa réaction sera mécanique : soit il abandonne immédiatement les pourparlers, soit il exige une décote punitive de 30 % à 50 % sur le prix de cession pour compenser ce péril opérationnel.
2. La dépendance critique à un seul mot-clé stratégique
Dans le prolongement direct de la concentration de pages, la dépendance lexicale constitue un piège classique lors de l’évaluation d’un site média, d’un portail e-commerce ou d’un site d’affiliation.
Les cédants aiment vanter leur première position sur une requête générique à fort volume de recherche. Mais pour un investisseur rationnel, c’est une source d’angoisse. Les audits sérieux passent au crible l’historique des positions :
-
Quelle proportion des conversions découle directement de cette unique expression ?
-
Le domaine possède-t-il une autorité thématique globale ou surfe-t-il sur une anomalie de classement temporaire ?
-
Quelle est la part de trafic captée par la marque propre par rapport aux requêtes hors marque ?
Un business numérique pérenne s’appuie sur une longue traîne diversifiée et un profil de marque fort. Si l’ensemble de vos ventes dépend de la survie d’un seul mot-clé soumis à la volatilité des enchères publicitaires Google Ads ou à l’arrivée de nouveaux acteurs агреssifs, votre multiple de valorisation sera automatiquement indexé sur le scénario le plus pessimiste.
3. Le churn masqué et les cohortes en déclin
Pour les créateurs de micro-SaaS, de sites à abonnement ou de communautés payantes, le revenu récurrent mensuel (MRR) est l’indicateur phare. Pourtant, c’est aussi le terrain privilégié des illusions d’optique comptables.
Je m’explique, il arrive fréquemment qu’un chiffre d’affaires récurrent paraisse stable simplement parce que le fondateur injecte continuellement de l’argent frais dans l’acquisition de nouveaux membres. Mais lorsqu’on isole les cohortes d’utilisateurs inscrits six mois plus tôt, la vérité éclate : le taux d’attrition (churn) est hémorragique.
Revenu stable = (Nouvelles souscriptions coûteuses) - (Désabonnements massifs passés sous silence)
Un acquéreur ne cherche pas à acheter un panier percé qu’il devra remplir à grands frais publicitaires chaque matin. Dès lors que l’analyse des cohortes démontre que la rétention client faiblit au bout de quatre-vingt-dix jours, le multiple appliqué au bénéfice net annuel plonge de 5x à 2x. Le modèle d’affaires n’est plus perçu comme un logiciel autonome à forte valeur ajoutée, mais comme une machine marketing épuisante qui s’arrêtera dès que l’on coupera le budget média.
4. Un ratio LTV/CAC instable ou faussé par le travail du fondateur
L’équation fondamentale de la croissance d’un projet web repose sur l’équilibre entre la valeur vie client (LTV) et le coût d’acquisition client (CAC). Un ratio sain pour une entreprise en ligne évolue généralement autour de 3 pour 1 : chaque euro investi dans l’acquisition génère au moins trois euros de marge brute sur la durée de vie du compte.
Lors de la due diligence financière, les auditeurs recalculent ce ratio avec une rigueur chirurgicale. Les deux anomalies courantes qui font capoter les ventes sont :
-
Le coût d’acquisition sous-estimé : Le cédant oublie d’intégrer dans son CAC les dizaines d’heures passées personnellement à prospecter sur LinkedIn, à rédiger des newsletters ou à animer manuellement une communauté sans se verser de rémunération appropriée.
-
La dégradation progressive des campagnes d’acquisition : Le CAC a bondi de 60 % au cours des deux derniers trimestres sous l’effet de la saturation des audiences sur les réseaux sociaux, comprimant la marge opérationnelle nette.
-
Quand un repreneur découvre que le modèle ne tient la route que grâce à l’implication bénévole du créateur sortant ou que le coût marginal d’acquisition dépasse la rentabilité moyenne d’un compte, la promesse de rentabilité passive s’évanouit.
5. La concentration des revenus sur un partenaire ou une poignée de clients
La règle du risque client s’applique au web avec une férocité redoutable. Que vous dirigiez une plateforme d’affiliation, un site de commerce électronique ou une agence digitalisée, une répartition asymétrique des flux monétaires alerte immédiatement les comités d’investissement.
| Structure des flux de revenus | Diagnostic de l’acquéreur | Répercussion sur l’offre de rachat |
| Plus de 40 % générés par un seul client B2B | Risque de faillite en cas de départ post-cession | Clause d’earn-out massive ou rupture des négociations |
| 80 % des commissions liées à un programme d’affiliation unique | Dépendance totale aux conditions d’un tiers (ex. baisse de taux) | Décote immédiate du multiple de valorisation |
| Base clients atomisée (aucun compte ne pèse plus de 3 %) | Modèle résilient, prévisibilité élevée des revenus futurs | Maintien ou négociation d’une prime de valorisation |
Si une simple décision unilatérale d’un gestionnaire de compte chez un affiliateur majeur peut amputer votre bénéfice net de moitié, vous ne possédez pas une entreprise indépendante : vous êtes un sous-traitant vulnérable.
L’impact concret des métriques à risque sur votre valorisation finale
Pour visualiser l’effet dévastateur de ces données négligées, observons le cas pratique d’un site de contenu générant 50 000 euros de bénéfice net annuel :
Cas A : Actif sain et diversifié
Bénéfice : 50 000 € × Multiple 3,5 = 175 000 € net cédant.
Trafic réparti sur 200 pages, revenus issus de 5 canaux distincts.
Cas B : Actif toxique non assaini
Bénéfice : 50 000 € × Multiple 1,8 (décote risque de 48 %) = 90 000 €.
80 % du trafic sur 1 mot-clé, affiliation unique, dépendance extrême.
Perte nette pour le vendeur : 85 000 € envolés lors de la négociation.
La solution LUNIL : certifiez la santé de votre actif avant la vente
 Découvrir ces fragilités en pleine négociation place le vendeur dans une position de faiblesse intenable. Pour éviter les négociations stériles et les renégociations de dernière minute, la préparation en amont est indispensable.
C’est exactement la vocation de la marketplace LUNIL.
Plutôt que de baser votre prix de cession sur des hypothèses fragiles, LUNIL synchronise directement vos métriques réelles — données vérifiées de la Google Search Console, historiques Stripe bancarisés et analyseurs de trafic. En publiant votre actif numérique sous le label « certifié clean » sur LUNIL, vous prouvez la diversification de vos sources de trafic, l’authenticité de vos conversions et la solidité de votre marge opérationnelle. Vous évitez les acheteurs fantômes et traitez d’égal à égal avec des investisseurs qualifiés, prêts à rémunérer la propreté de votre travail au juste prix du marché.
Foire aux questions sur la due diligence d’un site internet
Combien de temps avant la mise en vente faut-il auditer ses métriques ?
L’idéal est d’entamer cet état des lieux au moins six à douze mois avant la commercialisation de l’actif. Ce délai permet de diversifier les sources de trafic, de publier de nouveaux contenus pour diluer les pages dominantes et de stabiliser le churn sur plusieurs trimestres consécutifs.
Un fort taux d’attrition condamne-t-il obligatoirement une cession ?
Pas nécessairement, à condition d’adapter votre discours commercial. Si votre churn est élevé mais que votre modèle de monétisation compense cette perte par une valeur de première commande élevée ou une forte rentabilité initiale, exposez clairement cette réalité. Ce qui fait fuir les investisseurs, ce n’est pas le churn en soi, c’est la tentative de le maquiller.
Comment prouver la décorrélation entre son temps de travail et les bénéfices ?
Tenez un journal opérationnel de vos interventions hebdomadaires durant les trois mois précédant la cession. En documentant l’ensemble des processus métier (SOP) et en montrant que la maintenance technique, la gestion des serveurs et le support client ne réclament que quelques heures par semaine, vous rassurez totalement le repreneur sur la viabilité de la transition.


Est-ce qu’un ratio LTV/CAC de 4:1 peut compenser une concentration client à 35% ? Ou c’est rédhibitoire pour les acquéreurs ?
Le point sur le churn masqué me parle énormément. J’ai vu un SaaS affiché à 50k€ MRR s’effondrer à 18k€ après analyse des cohortes. Le fondateur injectait 30k€/mois en ads pour compenser.
Le point 4 sur le CAC faussé est tellement vrai. Mon associé passait 15h/semaine en prospection non rémunérée. Quand on a calculé le vrai CAC, on était à 4:1 au lieu de 6:1.
Le point 1 m’a coûté cher. Mon site générait 200k visites/mois mais 65% sur 3 pages. L’acheteur a proposé -45%. J’ai refusé. 18 mois plus tard, j’ai vendu -55%.
Le calcul LTV/CAC est souvent faussé aussi par les remises et les offres promotionnelles. Un client à -50% n’a pas la même LTV qu’un client plein tarif.
Pour la concentration client, il y a une nuance : si le contrat est long terme (3 ans+) et avec des pénalités de rupture, le risque est atténué. Ça se négocie.
Pour le point 2, mon site dépendait à 45% d’un seul mot-clé. J’ai mis 8 mois à diversifier. Aujourd’hui c’est 12% max. La valorisation a suivi.
Pour le churn, quelle est la métrique la plus révélatrice selon vous ? Le taux de rétention à 6 mois ou la valeur vie client par cohorte ?
Pour le point 1, il existe une solution simple : diversifier via des contenus satellites et des canaux complémentaires (newsletter, Pinterest). J’ai doublé la valeur perçue de mon site en 6 mois comme ça.
Le vrai problème c’est que 90% des cédants découvrent ces métriques au moment de la vente. Un audit préventif 2 ans avant change complètement la donne.
Merci pour cet article sur “L’audit brutal : 5 métriques cachées qui détruisent la valeur d’un site web avant même la mise en vente” !
Merci pour cet article. Une dernière question : quel est le délai minimum pour ‘assainir’ ces métriques avant de mettre en vente sans subir de décote ?
Le point sur la dépendance à Google Ads est crucial. Avec la hausse des CPC, beaucoup de sites d’affiliation voient leur marge fondre. Les acheteurs le savent.
Question sur le point 4 : comment calculer un CAC réaliste quand on est solo et qu’on fait tout soi-même ? Il faut valoriser son temps à quel tarif ?
Question concrète : quel outil recommandez-vous pour analyser ses cohortes de churn quand on a un SaaS et qu’on n’est pas data scientist ?
Sur la dépendance affiliation, est-ce qu’un portefeuille de 5 programmes à 20% chacun est considéré comme diversifié ou encore trop concentré ?
Article très pertinent. Une question : comment gérer la transition quand on sait qu’on va vendre dans 12-18 mois ? Faut-il arrêter certaines pratiques risquées immédiatement ?
Le point 5 est sous-estimé. J’ai vendu une agence avec 60% du CA sur un client. Résultat : earn-out sur 3 ans et décote de 40%. Leçon apprise.
Sur le point 3, j’ai vu des SaaS avec un churn de 8%/mois se vendre à 4x ARR parce que le fondateur avait menti sur les chiffres. L’audit a tout révélé après signature.
Comment un acquéreur évalue-t-il un site dont le trafic organique a chuté de 30% après une mise à jour Google mais qui se redresse lentement ? Décote automatique ?