

Ce que vous trouverez dans cet article
- Un guide exhaustif des meilleures plateformes d’achat et de vente d’e-commerce
- Les différents modes de cession juridique
- Les méthodes de valorisation financière
- Les critères pour évaluer l’EBITDA réel et le calcul du pont VE / capitaux propres
- Des astuces pratiques pour réussir votre acquisition digitale en toute sécurité
Saviez-vous que certains blogs thématiques et boutiques spécialisées se revendent pour des millions d’euros, tandis que d’autres vitrines, pourtant très soignées en apparence, ne trouvent jamais le moindre repreneur ? Dans l’économie numérique, la cession ou la reprise d’un actif digital ne s’improvise absolument pas.
Que vous soyez un entrepreneur déterminé à valoriser des années d’efforts ou un investisseur en quête de rendements pérennes, comprendre les rouages du marché, identifier les bons intermédiaires et maîtriser les règles d’évaluation financière et fiscale constituent votre meilleur bouclier anti-déconvenue.
Se poser la question de savoir où acheter un site e-Commerce rentable implique bien plus qu’une simple recherche sur Google : cela exige d’analyser l’écosystème des transactions digitales, de débusquer les pièges comptables et de sécuriser juridiquement le transfert des actifs.
Les meilleures plateformes pour dénicher un site rentable
Le marché secondaire de la vente de sites internet s’est considérablement professionnalisé au fil de la dernière décennie. On distingue aujourd’hui deux grands types d’acteurs : les places de marché ouvertes, où le volume d’annonces est roi, et les courtiers sélectifs, qui filtrent drastiquement les dossiers pour ne proposer que des entreprises numériques viables.
| Type d’acteur | Francophone | International |
|---|---|---|
| Sélectif (Audit strict) |
|
|
| Ouvert (Large volume) |
|
|
Le paysage des acteurs francophones
Pour qui souhaite investir dans un actif ciblant un public francophone, plusieurs plateformes se partagent le marché avec des approches très distinctes :
- Lunil : Incontestablement une référence de l’intermédiation sélective en France. La plateforme privilégie la qualité des bilans à la quantité des listings. Son comité applique un filtre impitoyable : à peine 9 % des dossiers soumis passent les mailles du filet.
- Dealing-Room (anciennement Vente2Site) : Acteur historique présent depuis 2008, Dealing-Room s’adresse aux acquéreurs qui recherchent un cadre transactionnel rigoureux.
- JVMSI & WebFrance : Espaces collaboratifs et bourses d’annonces idéaux pour les primo-accédants ou les budgets plus modestes.
- VenteDeSite : Proposant un catalogue étendu, cette plateforme mise sur un modèle hybride : consultation directe gratuite et accompagnement sur-mesure.
Les géants mondiaux du rachat de business en ligne
Dès lors que la barrière de la langue ne pose aucun problème, le marché anglophone décuple le volume d’opportunités d’achat :
- Flippa : La place de marché planétaire par excellence (du petit site WordPress jusqu’aux marques D2C à plusieurs millions d’euros).
- Empire Flippers : Le temple du segment haut de gamme (high-ticket), où chaque entreprise subit un examen financier et opérationnel approfondi.
- QuietLight & Motion Invest : QuietLight pour les e-commerces et SaaS intermédiaires ; Motion Invest pour les sites de contenu monétisés par la publicité ou l’affiliation.
- Acquire (ex-MicroAcquire) : Référence basée en Californie pour l’achat de startups technologiques, d’applications mobiles et de boutiques numériques.
Modèles économiques et frais de transaction
Les plateformes se rémunèrent principalement par une commission de succès sur le prix de vente final (5 % à 15 %). Certaines appliquent des frais de publication de dossier (listing fees) ou des abonnements premium pour accéder aux dossiers en avant-première.
Accompagnement en fusions-acquisitions et formes juridiques de cession
Lorsque le panier moyen d’acquisition dépasse plusieurs centaines de milliers d’euros, les dossiers à forts enjeux requièrent l’œil aiguisé d’un cabinet de fusions-acquisitions (M&A) spécialisé dans le numérique.
Des structures comme le cabinet Storybee interviennent pour combler ce fossé opérationnel : audit technique sur plus de 100 points, reconstitution financière, mémorandum confidentiel et présentation ciblée.
Pour un équilibre entre fluidité et garanties, passer par une place de marché dédiée à la vente de site e-commerce permet d’accéder à un catalogue vérifié tout en sécurisant le closing via des tiers de confiance.
                    MODES DE CESSION DIGITALE
                                │
        ┌───────────────────────┼───────────────────────┐
        ▼                       ▼                       ▼
 Cession d'actifs       Cession de fonds        Cession de titres
(Code, domaine,          de commerce            (Parts sociales,
 stocks, marque)        (Clientèle, data,        actions de la
                         contrats d'expl.)       société mère)
        │                       │                       │
        └───────────────────────┼───────────────────────┘
                                ▼
                      Licence d'exploitation
                    (Concession de marque/IP)
Lors de la formalisation du rachat, quatre voies juridiques s’offrent à vous :
- La cession d’actifs isolés : Achat de briques spécifiques (nom de domaine, code, marque) sans hériter du passif fiscal ou social.
- La cession de fonds de commerce digital : Englobe les éléments corporels (stocks) et incorporels (base clients, nom commercial).
- La cession de titres sociaux (actions ou parts) : Rachat complet de la société (actifs, trésorerie et passif historique).
- La concession de licence d’exploitation : Location du droit d’exploiter la marque contre redevances (royalties).
Comment évaluer le juste prix d’un e-Commerce
Cette formule permet d’évaluer le prix d’une entreprise en ligne, elle repose sur la valeur vénale (prix théorique entre parties indépendantes et informées).
La primauté juridique de la méthode par comparaison
La jurisprudence impose que la méthode par comparaison directe prévaut sur toute autre approche. Pour être recevable, le comparable requiert quatre critères cumulatifs :
- Identité de nature : Actions de même rang et droits équivalents.
- Proximité temporelle : Cession de référence datant de moins de 24 mois.
- Conditions de marché réelles : Absence de prix de convenance ou de vente forcée.
- Stabilité opérationnelle : Pas de pivot radical de l’activité entre-temps.
Le nettoyage comptable : retraiter le bilan pour trouver la rentabilité réelle
Pour connaître la rentabilité réelle d’un site, il faut retraiter les scories fiscales et choix de gestion personnels.
Normaliser les rémunérations et les charges immobilières
- Réajuster la rémunération du dirigeant au cours du marché si elle est sous-évaluée.
- Réintégrer au résultat d’exploitation les dépenses personnelles non indispensables (véhicule de fonction superflu, loyer surestimé).
Le passage de l’EBE à l’EBITDA économique normatif
- Réintégration de la participation à caractère discrétionnaire.
- Annulation des provisions pour risques non récurrentes.
- Neutralisation du crédit-bail pour isoler la performance d’exploitation.
- Proratisation des aides publiques (CIR) uniquement si pérennes.
L’impact sous-estimé du Besoin en Fonds de Roulement normatif
En e-commerce, la saisonnalité des stocks masque le besoin réel de liquidités. Il est impératif de calculer un BFR moyen normatif lissé sur 12 mois.
De la valeur d’entreprise à la valeur des capitaux propres
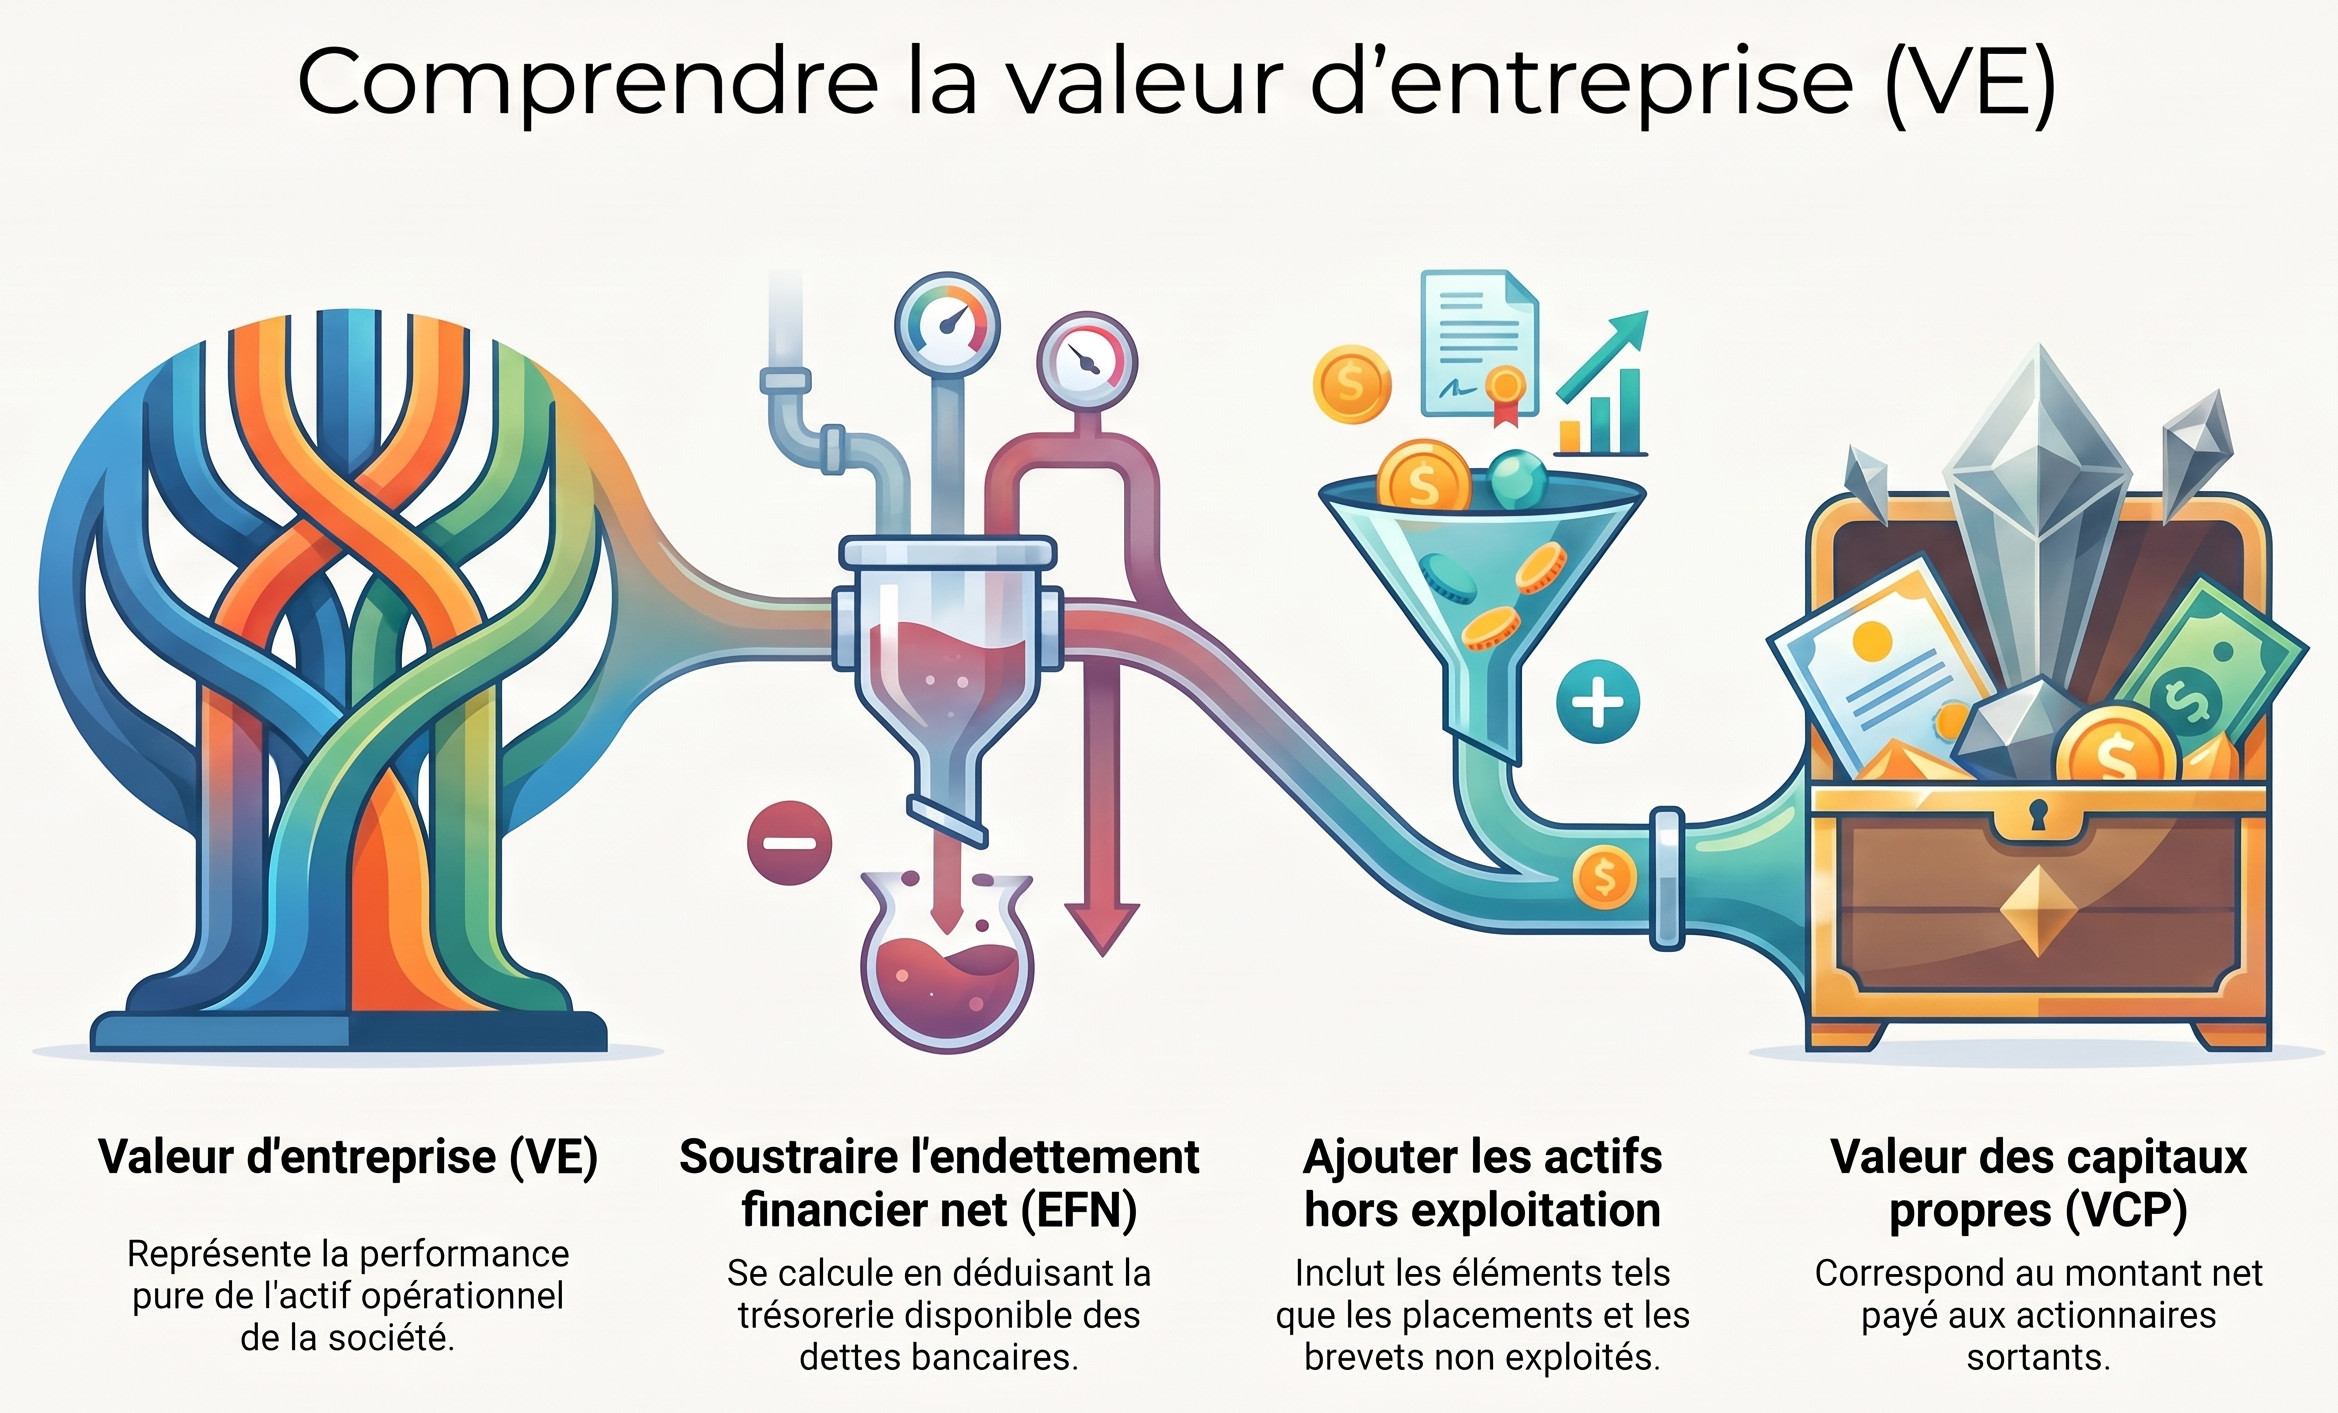
La distinction clé se formule ainsi :
Valeur des Capitaux Propres (VCP) = Valeur d’Entreprise (VE) – Endettement Financier Net (EFN) + Actifs hors exploitation
L’EFN intègre les dettes bancaires et comptes courants, minorés de la trésorerie active.
L’évaluation par Gordon-Shapiro
Valeur d’Entreprise = (Résultat Normatif × (1 + g)) / (t – g)
- g : Taux de croissance pérenne à long terme (1 % à 2 %).
- t : Taux d’actualisation requis incluant une prime de taille (risque homme-clé, illiquidité).
Boîte à outils et astuces pour réussir votre achat en ligne
- Exigez un audit d’audience indépendant via un accès lecteur Google Analytics et Search Console.
- Sondez la santé logistique et les fournisseurs (taux de retours, contrats d’approvisionnement).
- Séquestrez toujours les fonds via un compte tiers agréé jusqu’au transfert effectif des accès.
- Vérifiez la transférabilité des comptes publicitaires (pixels, antériorité sans ban).
- Négociez une période d’accompagnement de 30 à 60 jours pour la passation.
Questions fréquentes sur l’achat de sites rentables
Combien de fois le bénéfice annuel coûte généralement un site e-commerce ?
Entre 2,5 et 4 fois l’EBITDA normatif annuel (soit 30× à 48× le bénéfice net mensuel moyen), variable selon la solidité de la marque et la dépendance aux régies publicitaires.
Vaut-il mieux racheter les actifs ou les parts de la société ?
Sous 200 000 €, le rachat d’actifs protège du passif antérieur. Au-delà, le rachat de parts sociales est privilégié pour préserver les contrats d’exploitation et l’historique commercial.
Comment s’assurer que le chiffre d’affaires n’est pas falsifié ?
Vérifiez la concordance stricte entre les relevés bancaires professionnels, les passerelles de paiement (Stripe, PayPal) et les liasses de TVA déclarées sur 24 mois.


Article très complet sur un sujet rarement traité en profondeur en français. J’ai acquis deux e-commerces via Dealing-Room et Lunil ces dernières années, et je confirme que la sélection drastique de Lunil (9% de dossiers retenus) est un vrai gage de qualité, mais cela réduit considérablement le flux d’opportunités. Pour ceux qui débutent avec un budget de 50 000 à 100 000 €, JVMSI reste une porte d’entrée intéressante même si le tri des dossiers est plus fastidieux. Question pour l’auteur : avez-vous un retour d’expérience sur la due diligence technique à réaliser spécifiquement sur les boutiques Shopify vs WooCommerce lors d’une acquisition ?
Le passage sur le BFR normatif est crucial et trop souvent négligé. Lors de mon dernier rachat (boutique de cosmétiques bio), j’ai découvert après coup que le BFR moyen lissé sur 12 mois était de 85 000 € alors que le vendeur mettait en avant un BFR de fin d’année à 40 000 €. La saisonnalité Q4 masquait totalement le besoin réel. Résultat : j’ai dû injecter 60 000 € de trésorerie supplémentaire dans les six mois. Ma recommandation : exigez systématiquement un tableau de flux de trésorerie mensuel sur 24 mois, pas seulement les bilans annuels.
Sur la partie fiscale, un point essentiel mérite d’être creusé : la cession de fonds de commerce en France déclenche des droits d’enregistrement de 3% (plafonné à 5 000 € pour les cessions jusqu’à 500 000 € jusqu’en 2025), alors que la cession de titres est taxée à 0,1%. Cet écart fiscal explique pourquoi la majorité des transactions dépassant 500 000 € se font en cession de titres malgré le risque de passif. Il est essentiel de bien évaluer cette contrepartie fiscale vs le risque juridique.
Excellente synthèse qui fait le tour de la question. Un point sur les audits techniques : prévoyez non seulement un audit de code (2 000 à 8 000 € selon la taille) mais aussi un audit de sécurité (RGPD, PCI-DSS si paiement direct, exposition aux fuites de données). Sur un site e-commerce, une faille de sécurité post-acquisition peut coûter des dizaines de milliers d’euros en remédiation immédiate, sans compter l’impact réputationnel et le risque CNIL. C’est un coût à provisionner dans votre budget d’acquisition.
Merci pour cet article. J’envisage de vendre ma boutique de bijoux fantaisie (CA 450 000 €, EBITDA retraité environ 90 000 €) mais je suis perdue entre les plateformes. Lunil et Dealing-Room semblent exiger des dossiers très structurés avec plusieurs années d’historique. Est-ce qu’un site créé il y a 3 ans avec une croissance de 40% par an a sa place sur ces plateformes, ou faut-il viser Flippa pour toucher un public international ?
Depuis le Canada, j’achète essentiellement sur Empire Flippers et QuietLight. Le process est très professionnel mais l’adaptation à un public francophone demande un effort : la plupart des outils d’analyse (benchmarks sectoriels, comparables) sont anglo-saxons. Pour ceux qui hésitent entre marché francophone et international : le multiple est souvent 20-30% plus élevé outre-Atlantique sur des actifs comparables, mais les frais et la complexité juridique augmentent aussi. À arbitrer selon votre profil.
Très bon article. Une remarque sur la partie « retraiter le bilan » : en pratique, beaucoup de vendeurs gonflent volontairement l’EBITDA en réintégrant des charges qui sont en réalité récurrentes (par exemple, sous-traitance freelance présentée comme ponctuelle alors qu’elle est structurelle). Mon conseil : exigez un accès direct au grand livre comptable et aux relevés bancaires sur les 24 derniers mois, pas seulement aux liasses fiscales retraitées. La réalité des flux de trésorerie est bien plus révélatrice que l’EBITDA déclaré.
Merci pour cette synthèse. J’ai un projet d’acquisition via Acquire (ex-MicroAcquire) sur une app mobile B2C. Quelqu’un a-t-il déjà utilisé leur process ? Notamment sur la gestion des transferts de comptes développeur (Apple, Google) et des éventuels contrats avec des freelances ? Je cherche un retour concret car ces aspects techniques peuvent prendre plusieurs semaines et bloquer un closing.
Le point sur les frais de transaction (5 à 15%) est exact mais incomplet : n’oubliez pas les frais annexes qui peuvent représenter 3 à 5% supplémentaires du prix : frais de notaire ou d’avocat (1 à 2%), honoraires d’audit (5 000 à 15 000 € selon la taille), éventuellement commissions de courtage complémentaires. Sur une acquisition à 250 000 €, prévoyez facilement 30 000 à 40 000 € de frais totaux. Cela change significativement le ROI attendu.
Merci pour cet article sur “Où acheter un site e-Commerce rentable” !
Question pratique : pour une première acquisition à 80 000 € financée à 50% par emprunt bancaire, quelles banques françaises sont réellement ouvertes au financement d’acquisition de site e-commerce ? Mon banquier historique m’a ri au nez en évoquant une cession de titres d’une SASU sans immobilier. Des retours d’expérience concrets seraient précieux.
Je suis du côté vendeur (boutique déco, en cours de cession via Dealing-Room). Un retour d’expérience utile pour les futurs vendeurs : préparez votre dossier 18 mois avant la mise en vente. Les acquéreurs sérieux regardent systématiquement : la dépendance au fondateur (temps de travail réel, compétences clés), la stabilité de la supply chain (au moins 2 fournisseurs par référence critique), et la propreté du CRM. J’ai perdu 4 mois sur ma première tentative par manque de préparation. Reprenez plus tard après nettoyage = closing en 4 mois au prix demandé.
L’article manque à mon sens d’un volet sur les franchises et licences numériques (type revente de sites sous licence de marque), qui représentent un modèle alternatif intéressant pour les primo-investisseurs : ticket d’entrée plus faible (20-40 000 €), accompagnement de l’enseigne, mais marges plus faibles et dépendance au franchiseur. Avez-vous des retours sur la rentabilité réelle de ce modèle vs l’acquisition indépendante ?
Article bien documenté, mais je trouve qu’il manque un point sur la valorisation des sites de contenu (blogs, sites d’affiliation) qui représentent une part importante du marché. Les multiples y sont très différents : 30 à 40x le revenu mensuel pour du contenu evergreen avec trafic organique stable, parfois seulement 20x si le trafic dépend de Google Discover. Quelqu’un a-t-il un retour d’expérience récent sur Motion Invest pour ce type d’actif ?
Le schéma des modes de cession est très clair, merci. Une précision importante sur la cession de titres : elle est souvent privilégiée par les vendeurs (fiscalité plus douce via plus-value de cession de titres pour les particuliers sous certaines conditions), mais elle transfère tout le passif historique à l’acquéreur, y compris les risques fiscaux et sociaux latents. J’ai personnellement refusé une acquisition à 380 000 € en cession de titres car la garantie d’actif et de passif proposée ne couvrait que 12 mois. Pour une société avec 8 ans d’historique, c’est insuffisant. Négociez 24 à 36 mois minimum avec un séquestre de 10 à 20% du prix.