

Imaginez réserver un billet d’avion dont le tarif dépendrait non seulement de votre poids, mais aussi de l’altitude exacte où vous sautez en parachute, de la précision du timing à la seconde près, et de la nécessité éventuelle d’acheter l’appareil entier pour voler seul ! C’est exactement le casse-tête économique auquel répond le marché du lancement spatial commercial moderne. Alors que la réutilisation des fusées révolutionne l’accès à l’espace, évaluer cette industrie à travers un simple « prix au kilogramme » masque les réalités opérationnelles et stratégiques fondamentales.
Dans cette leçon, nous allons explorer les mécanismes réels qui régissent les coûts de lancement, les besoins spécifiques selon les orbites cibles et les modèles d’affaires des entreprises clés du secteur comme Firefly Aerospace, Rocket Lab et SpaceX.
Objectifs d’apprentissage :
- Déconstruire la métrique du coût au kilogramme et analyser la structure complète des coûts de mission (Total Buyer Mission Cost).
- Distinguer les caractéristiques économiques et techniques des différentes orbites (LEO, MEO, GEO et missions cislunaires).
- Examiner les stratégies de croissance, d’intégration verticale et de diversification de Firefly Aerospace et Rocket Lab.
L’illusion du coût au kilogramme et la réalité du lancement spatial
Dans l’analyse du secteur spatial, la métrique la plus fréquemment citée est le coût par kilogramme. Historiquement, lancer une charge utile coûtait environ 18 500 $ / kg. Avec l’arrivée de la Falcon 9 de SpaceX, ce chiffre est tombé à environ 2 700 $ / kg, puis à 1 400 $ / kg avec Falcon Heavy. Cependant, utiliser ce seul ratio pour comparer des offres de lancement revient à comparer des pommes et des oranges.
1. La pile de coûts de l’acheteur (Total Buyer Mission Cost)
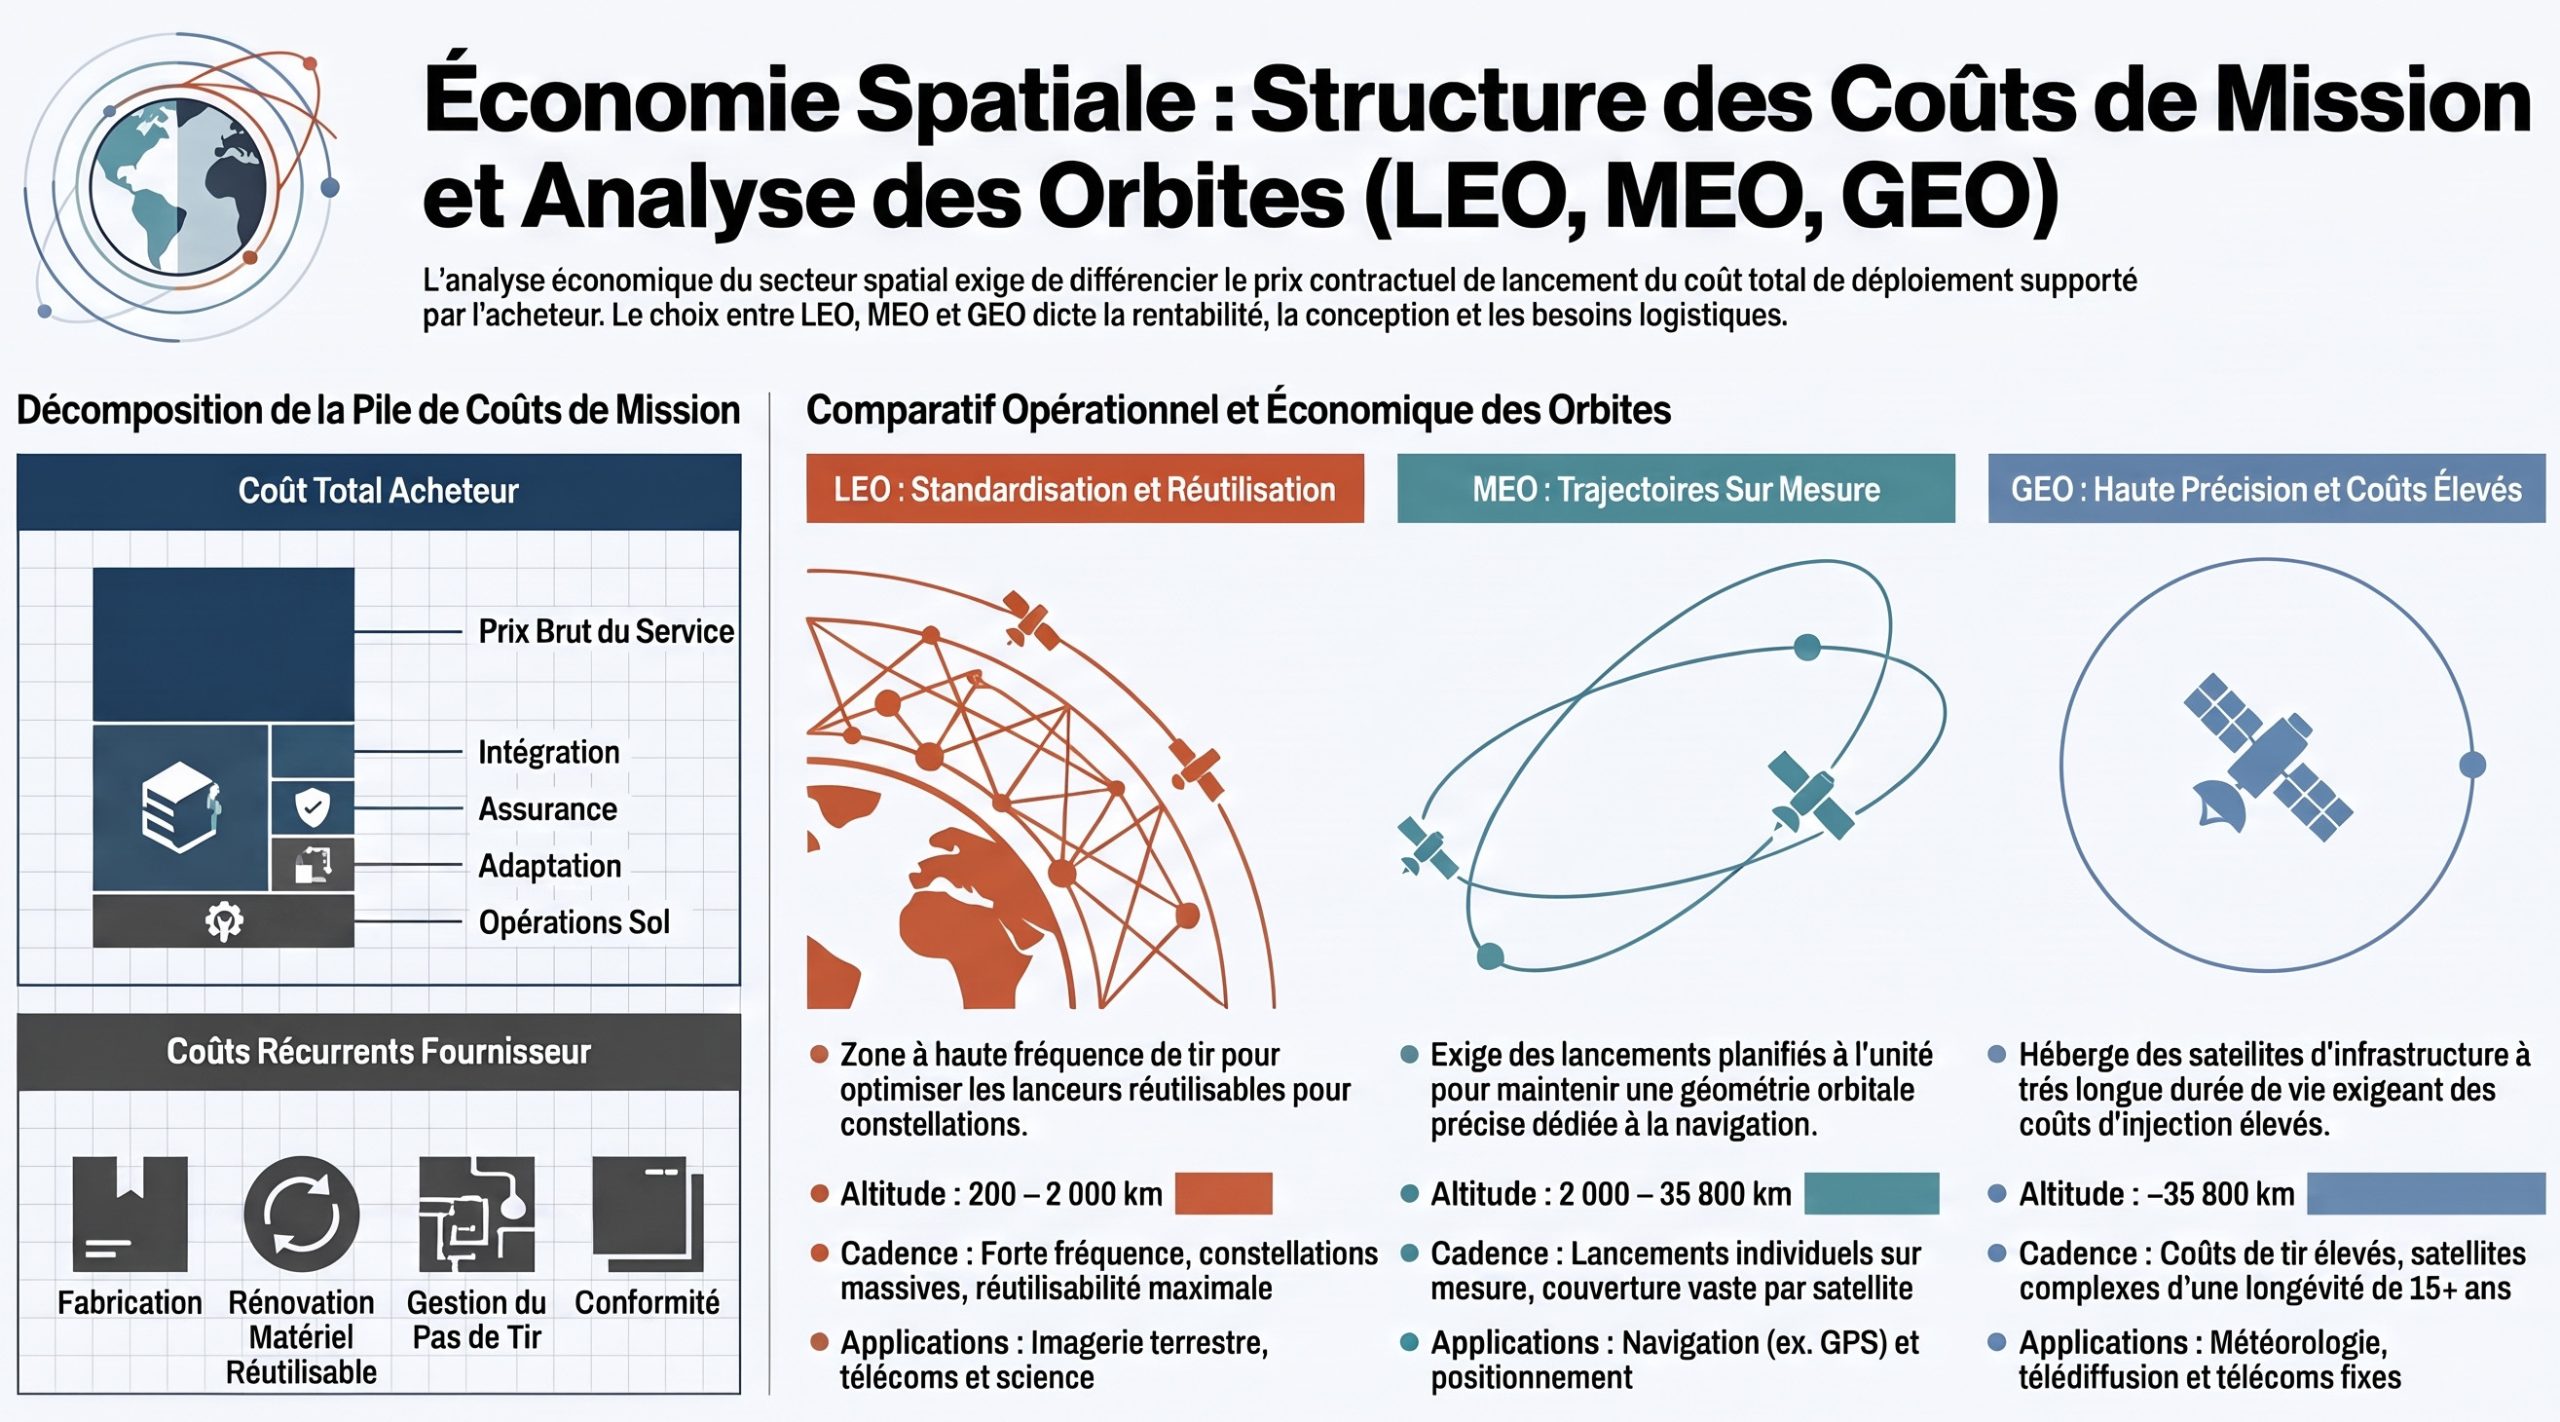
Le prix affiché du service de lancement (Launch Service Price) n’est que la partie émergée de l’iceberg. Pour un opérateur de satellite, le coût réel inclut :
- L’intégration et les adaptateurs : Le matériel et les tests nécessaires pour fixer le satellite à la fusée.
- La propulsion et le transfert orbital : Si une fusée dépose un satellite sur une orbite de transfert, le satellite doit consommer son propre carburant (ou utiliser un véhicule de transfert orbital) pour rejoindre son orbite de travail finale.
- L’assurance et la gestion du risque : Le coût financier lié aux retards potentiels ou à la fiabilité du lanceur.
- La flexibilité calendaire : Accepter un vol partagé (rideshare) réduit le coût unitaire, mais impose l’orbite et la date fixées par le client principal.
2. Les spécificités des orbites
Chaque région spatiale répond à des besoins et des contraintes économiques distincts :
- Orbite Basse (LEO – 200 à 2 000 km) : Zone à très forte cadence, dominée par les constellations de télécommunication (comme Starlink ou Amazon Leo) et d’imagerie. La standardisation et la réutilisation y apportent le plus de gains économiques.
- Orbite Moyenne (MEO – 2 000 à 35 800 km) : Principalement utilisée pour la navigation (ex. GPS) et certaines constellations spécifiques (ex. O3b mPOWER de SES). Les satellites y sont plus complexes, plus lourds et nécessitent des injections orbitales précises.
- Orbite Géostationnaire (GEO – 35 800 km) : Zone dédiée aux satellites à très haute valeur ajoutée (exquisite machines). Bien qu’un seul satellite puisse couvrir 42 % de la surface terrestre, le coût énergétique pour s’y rendre exige des investissements massifs et une tolérance au risque quasi nulle.
MaiaSpace : Le pari Européen du lancement léger et réutilisable
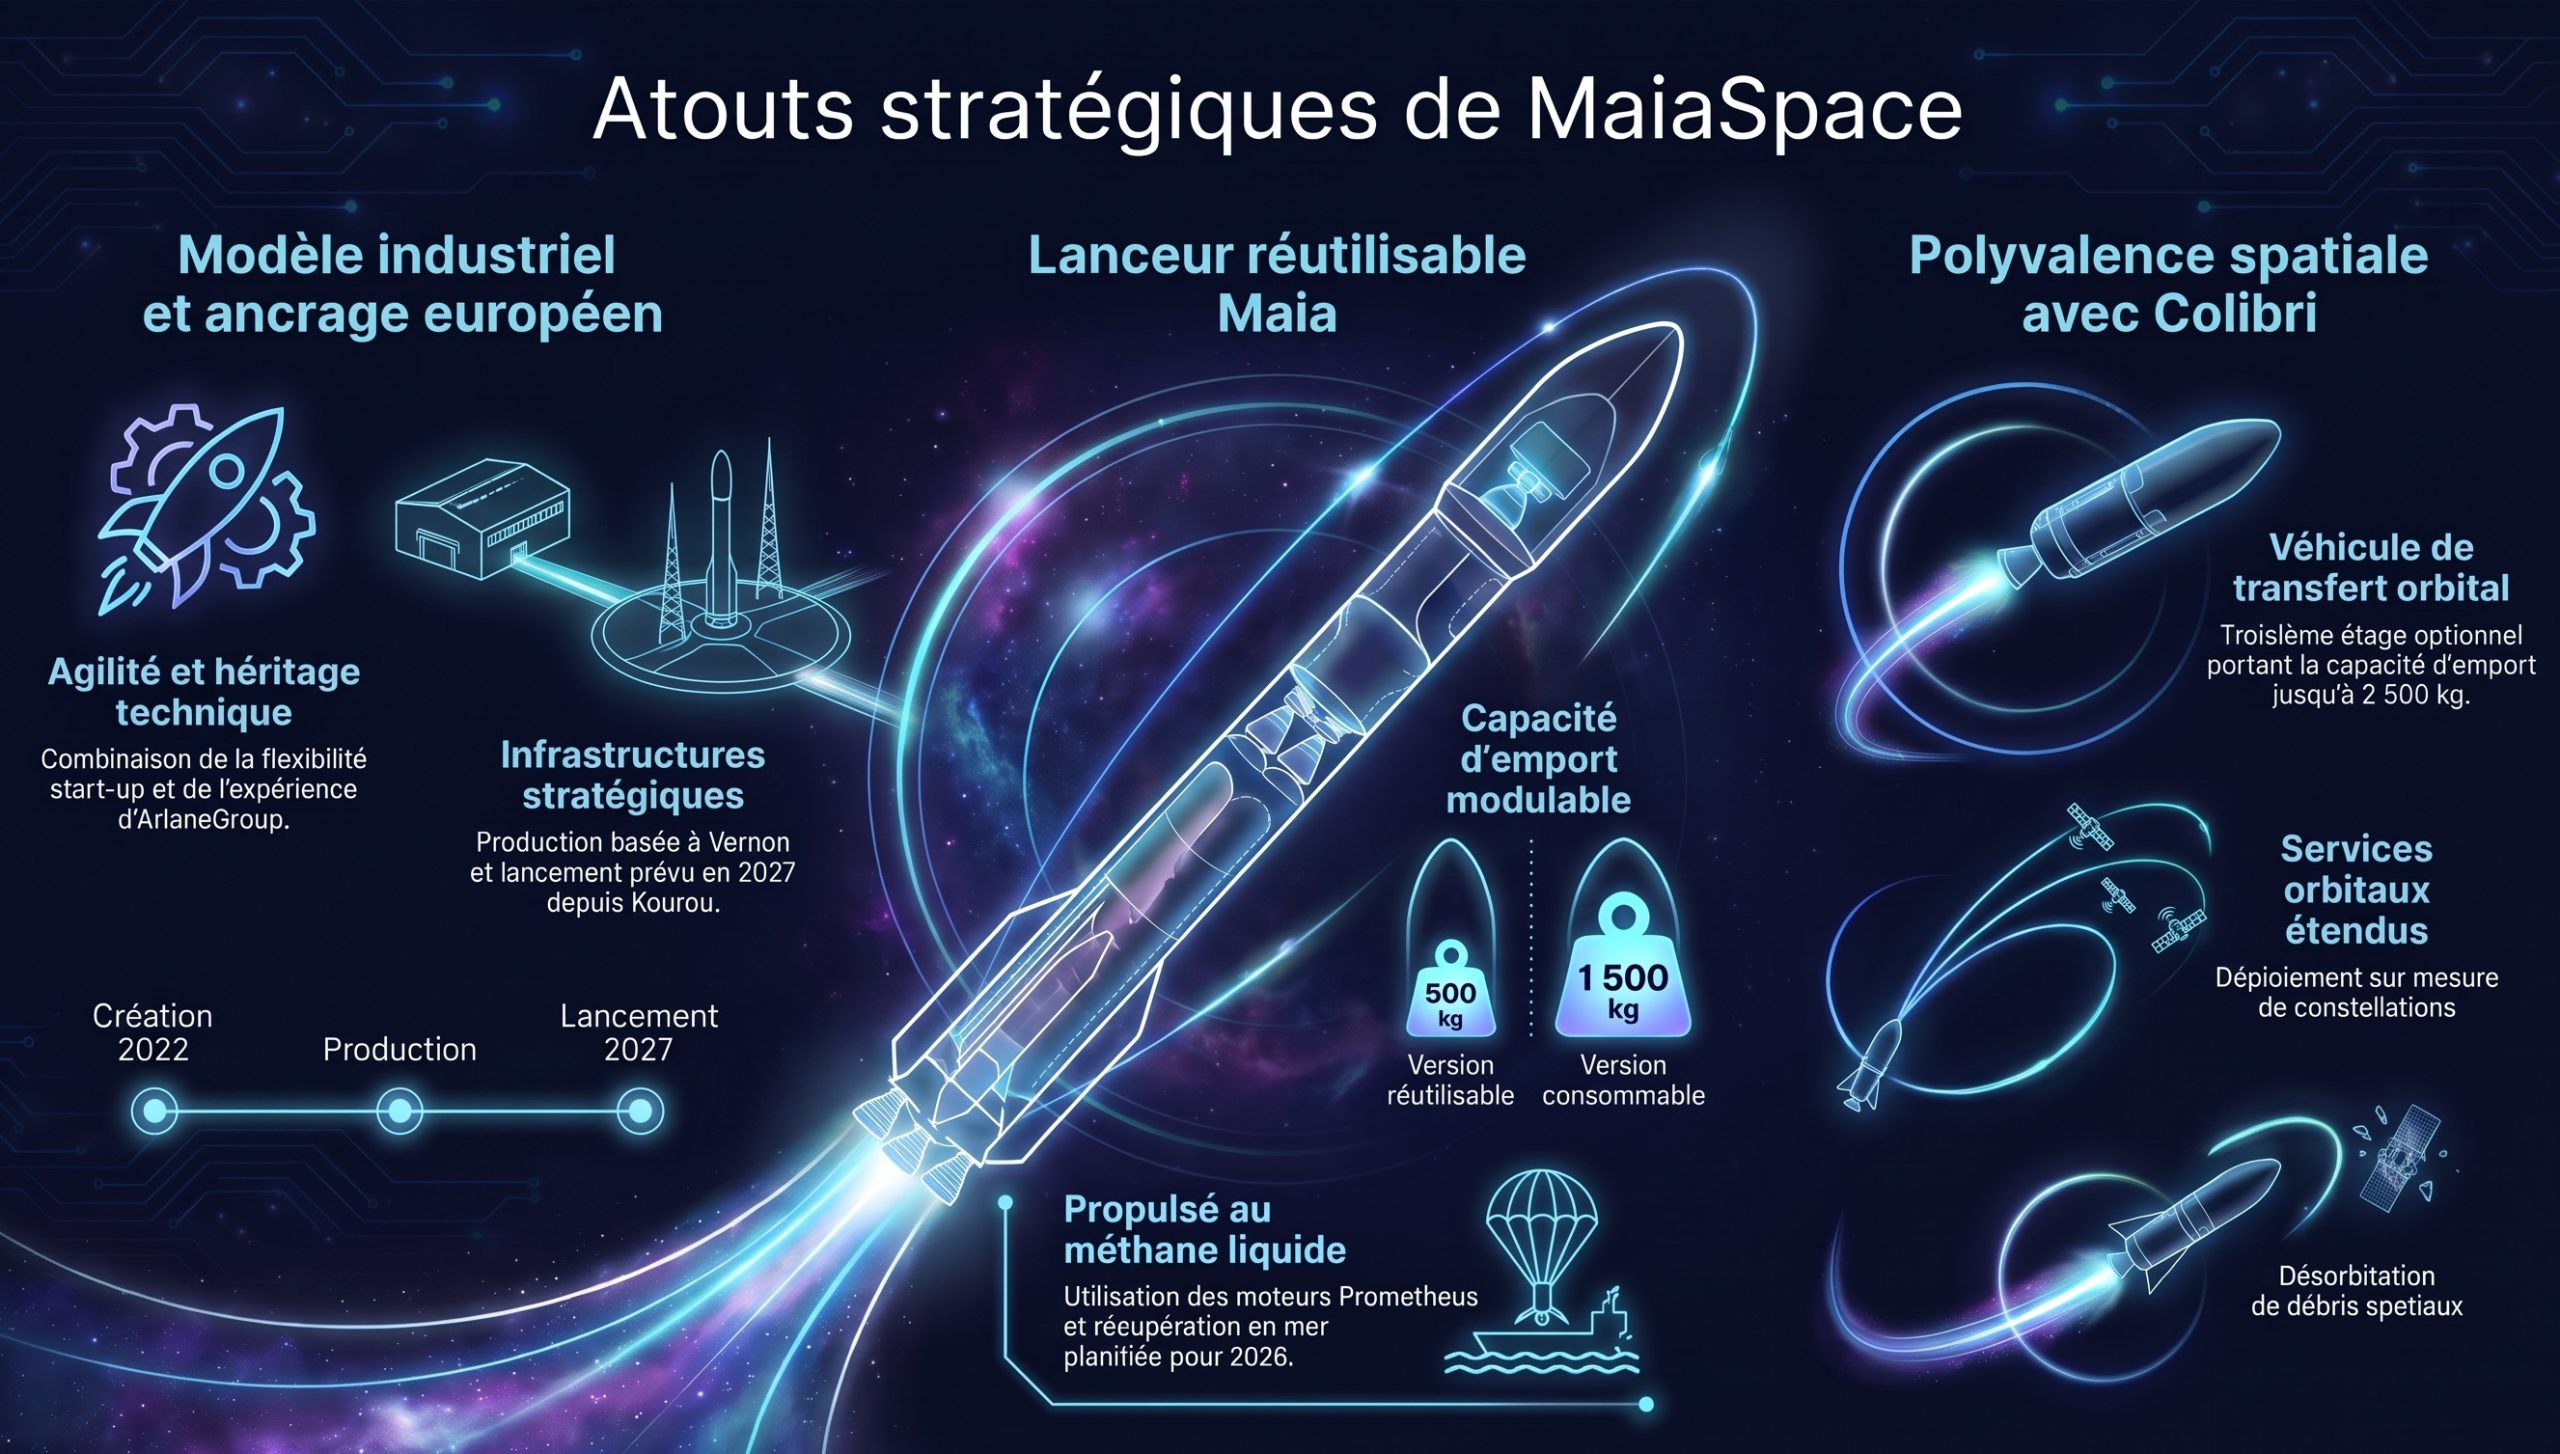
Créée en 2022 en tant que filiale agile d’ArianeGroup, MaiaSpace incarne la réponse européenne au New Space et à la domination des acteurs américains sur le segment des petits lanceurs. Installée à Vernon (Eure) où elle a inauguré son usine de production en septembre 2026, l’entreprise combine l’agilité d’une start-up avec l’héritage technologique de sa maison mère. Son modèle repose sur deux leviers stratégiques :
- Maia, premier mini-lanceur européen réutilisable : Dérivé des démonstrateurs Themis et propulsé par des moteurs Prometheus (méthane/oxygène liquide), le lanceur Maia vise un premier vol en 2027 depuis l’ancien pas de tir Soyouz à Kourou. Il est conçu pour placer jusqu’à 1 500 kg en orbite basse en version consommable (500 kg en version réutilisable, avec une récupération en mer programmée pour 2028).
- Modularité et transfert orbital : Pour maximiser la flexibilité des clients et optimiser le Total Buyer Mission Cost, Maia peut être équipé d’un troisième étage optionnel baptisé Colibri. Ce module porte la capacité d’emport jusqu’à 2 500 kg et agit comme un véhicule de transfert orbital (permettant le déploiement précis de constellations ou la désorbitation de débris), positionnant MaiaSpace comme un complément réactif aux lancements lourds d’Ariane 6.
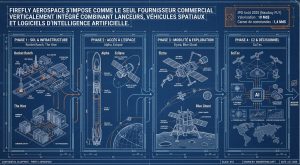
Firefly aerospace : Une stratégie multi-Domaines de la Terre à la Lune
Fondée pour répondre à la pénurie de capacités de lancement dédiées, Firefly Aerospace s’est développée pour devenir un fournisseur complet de solutions spatiales et de défense. Son introduction en bourse (IPO) en août 2025 a marqué une étape clé de son expansion.
1. Des lanceurs adaptés et réactifs
Firefly s’appuie sur deux plateformes complémentaires :
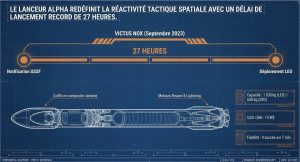
- Alpha : Lanceur opérationnel dans la catégorie des 1 000 kg en LEO. Alpha utilise une structure légère et rigide entièrement en fibre de carbone et la technologie propriétaire de moteur à cycle tap-off (tap-off cycle). Alpha s’est distinguée lors de la mission VICTUS NOX pour US Space Force, établissant un record de lancement tactiquement réactif avec un redressement en seulement 24 heures.
- Eclipse : Lanceur de moyenne capacité (jusqu’à 16 000 kg en LEO) en cours de développement en partenariat exclusif avec Northrop Grumman. Conçu pour être réutilisable au niveau du premier étage, il vise à combler un vide sur le marché du lancement moyen.
2. Solutions d’engins spatiaux et logiciels de défense
La valeur de Firefly ne réside pas uniquement dans ses fusées, mais dans sa capacité à opérer dans l’espace :
- Blue Ghost : Atterrisseur lunaire devenu le 2 mars 2025 le premier véhicule commercial à réussir un alunissage complet sur la Lune (mission Blue Ghost 1 sous contrat NASA CLPS).
- Elytra : Famille de véhicules orbitaux haute manœuvrabilité destinés à la surveillance du domaine spatial (Space Domain Awareness), au relais de communication et au transfert d’orbite.
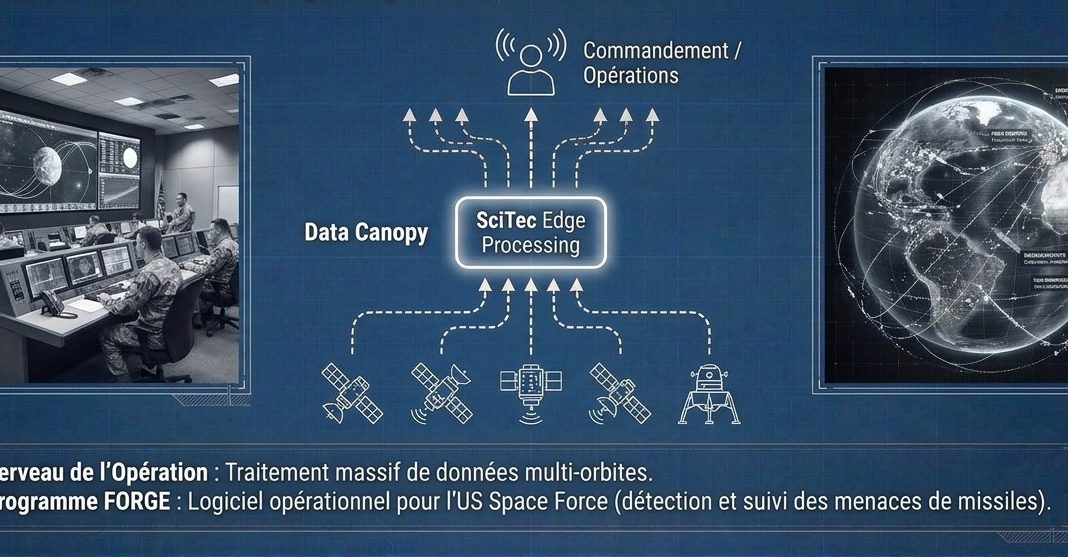
- Acquisition de SciTec (Octobre 2025) : Renforcement de l’offre avec des logiciels de défense basés sur l’IA, le traitement de données volumineuses de détection de missiles (programme FORGE) et la surveillance de l’espace.
Rocket Lab et la dynamique concurrentielle du lancement dédié
Face au géant SpaceX qui domine les vols partagés à bas coût en LEO, des acteurs comme Rocket Lab ont bâti leur modèle sur la personnalisation, la précision et l’intégration verticale de systèmes spatiaux.
1. Le positionnement de Rocket Lab
- Electron : Fusée légère emblématique réservée aux petites charges utiles (~300 kg). Bien que son prix au kilogramme soit nettement supérieur à celui d’un vol partagé sur Falcon 9, Electron offre aux clients le contrôle total de leur calendrier, de l’inclinaison exacte de l’orbite et de la séquence de déploiement.
- HASTE : Variante suborbitale d’Electron dédiée aux tests hypersoniques pour le Département de la Guerre des États-Unis.
- Neutron : Projet de lanceur moyen réutilisable en développement, conçu pour rivaliser directement sur le marché des constellations et des missions gouvernementales.
- Diversification dans les systèmes spatiaux : Comme Firefly avec SciTec, Rocket Lab a étendu ses capacités au-delà du lancement en faisant l’acquisition de GEOST en août 2025, renforçant sa présence dans les capteurs de sécurité nationale et les composants satellites (panneaux solaires, roues de réaction, logiciels).
2. La segmentation du marché du lancement
Le marché ne converge pas vers un acteur unique ou un tarif universel, mais se divise en trois volets clairs :
- Transport standardisé vers LEO (Volume/Prix) : Dominé par SpaceX grâce aux économies d’échelle de Falcon 9 et du réseau Starlink.
- Lancement dédié et réactif (Contrôle/Flexibilité) : Capturé par Rocket Lab (Electron) et Firefly (Alpha), où le client paie une prime pour choisir son horaire et son orbite précise.
- Missions haute énergie et sécurité nationale (Haute précision) : Desservi par des acteurs traditionnels ou lourds (ULA Vulcan, Blue Origin New Glenn, Firefly Eclipse).
Tableau comparatif des différentes offres du marché
| Acteur (Pays) | Lanceur(s) | Capacité LEO | Prix par tir (est.) | Coût théorique / kg | Réutilisation | Statut (Fin 2026) | Positionnement & Atouts |
| SpaceX (USA) | Falcon 9 | 22 800 kg | ~74 M$ | ~3 250 $/kg (7 000 $/kg en rideshare) | 1er étage + coiffe | Opérationnel | Référence du marché, cadences inégalées, vols partagés (Transporter) |
| SpaceX (USA) | Falcon Heavy | 63 800 kg | ~97 M$\vert{} ~1 520$/kg | 3 boosters + coiffe | Opérationnel | Charges très lourdes et orbites hautes (GTO, espace lointain) | |
| SpaceX (USA) | Starship | > 100 000 kg | 15-30 M$(cible) \vert{} 100-200$/kg (cible) | Totale (2 étages) | En essais orbitaux | Rupture économique visant le transport massif et lunaire/martien | |
| Rocket Lab (USA/NZ) | Electron | 300 kg | ~9 M$\vert{} ~30 000$/kg | Partielle (1er étage) | Opérationnel | Lancement dédié sur mesure, grande précision orbitale, variante hypersonique HASTE | |
| Rocket Lab (USA) | Neutron | 13 000 kg | ~70 M$\vert{} ~5 380$/kg | 1er étage | 1er vol en 2027 | Concurrent direct de Falcon 9 pour le déploiement de constellations | |
| Firefly Aerospace (USA) | Alpha | 1 030 kg | ~15-17,6 M$\vert{} ~15 000$/kg | Non (consommable) | Opérationnel | Lancement tactique ultra-réactif (préavis 24h) + services orbitaux (Elytra) | |
| Firefly / Northrop (USA) | Eclipse | 16 300 kg | N.C. | N.C. | 1er étage | En développement | Segment moyen pour constellations et sécurité nationale |
| MaiaSpace (France) | Maia (+ Colibri) | 1 500 kg (500 kg réutilisable / 2 500 kg avec Colibri) | N.C. | N.C. | 1er étage (dès 2028) | 1er vol en 2027 | Réponse agile d’ArianeGroup, étage de transfert orbital Colibri intégré |
| Isar Aerospace (Allemagne) | Spectrum | 1 000 kg | ~10-12 M€ (est.) | ~11 000 €/kg | Non (consommable) | Opérationnel (1er succès sept. 2026) | Leader privé européen du lancement léger, production automatisée |
| PLD Space (Espagne) | Miura 5 | ~1 000 kg (540 kg SSO) | N.C. | N.C. | 1er étage (prévu) | 1er vol 2027 | Tirs prévus depuis Kourou, forte modularité commerciale |
| RFA (Allemagne) | RFA One | 1 300-1 600 kg | N.C. | N.C. | 1er étage (prévu) | En développement | Moteur à combustion étagée (haut rendement) pour contenir les coûts |
| Blue Origin (USA) | New Glenn | 45 000 kg | ~68 M$(est.) \vert{} ~1 510$/kg | 1er étage | Opérationnel | Coiffe géante (7 m), idéal pour mégaconstellations (Amazon) et missions cislunaires | |
| Relativity Space (USA) | Terran R | 23 500 kg (33,5 t consommable) | N.C. | ~3 500 $/kg (est.) | 1er étage | En développement | Carnet de commandes > 3 Md$ pour constellations commerciales |
| Stoke Space (USA) | Nova | 3 000 kg (7 000 kg consommable) | N.C. | N.C. | Totale (2 étages) | 1er vol en 2027 | Bouclier thermique métallique refroidi activement pour une rotation rapide |
| Arianespace / ArianeGroup (Europe) | Ariane 6 (A62 / A64) | 10 350 à 21 650 kg | ~82 à 115 M€ | ~5 300-7 900 €/kg | Non (consommable) | Opérationnel | Souveraineté européenne, réallumage d’étage supérieur (Vinci), contrats Amazon |
| Avio (Italie) | Vega-C | 2 300 kg (SSO) | ~37-40 M€ (est.) | ~16 500 €/kg | Non (consommable) | Opérationnel | Spécialiste de l’observation de la Terre et des orbites polaires |
| ULA (USA) | Vulcan Centaur | 27 200 kg | ~110 M$ (est.) | ~4 000 $/kg (~9 000 $/kg mission type) | Récupération moteurs prévue | Opérationnel | Référence sécurité nationale US (Pentagone) et injections directes en GEO |
À noter :
- L’écart de prix facial : Un tir dédié sur Electron (~30 000 $/kg) coûte presque 10 fois plus cher au kilo qu’une Falcon 9 pleine (~3 250 $/kg), et 4 fois plus cher qu’un vol partagé SpaceX Transporter (7 000 $/kg).
- La valeur de l’intégration verticale : Les acteurs qui résistent le mieux (Rocket Lab, Firefly, MaiaSpace avec Colibri) ne vendent plus seulement un « taxi » vers l’orbite basse, mais des services de transfert orbital (OTV) et des satellites clés en main, capturant ainsi une plus grande part du Total Buyer Mission Cost.


